Bank · Finanzierung · Beleihungswert
Beleihungswertermittlung für Banken und Finanzierungen
Sie brauchen für eine Finanzierung einen Beleihungswert oder möchten vor dem Bankgespräch wissen, was Ihre Immobilie wert ist?
Für Banken und Kreditnehmer
Wofür Sie uns beauftragen
Als Bank können Sie bei uns Beleihungswertgutachten beauftragen. Wir plausibilisieren auch die bankintern erstellten Gutachten.
Hier stehen die Antworten auf häufige Fragen →Als Bank
Der Beleihungswert für Ihre Kreditentscheidung
Wenn Sie als Bank einen Beleihungswert brauchen, ermitteln wir ihn nach der Beleihungswertermittlungsverordnung (BelWertV). Form und Frist legen wir vorher mit Ihnen fest.
Als Kreditnehmer
Vor dem Bankgespräch den Wert kennen
Sie bereiten eine Finanzierung vor? Wir ermitteln den Verkehrswert Ihrer Immobilie fürs Bankgespräch. Fragen Sie Ihre Bank vorher, ob sie ein von Ihnen beauftragtes Gutachten verwendet.
Beide Werte
Verkehrswert und Beleihungswert nebeneinander
Wenn Sie beide Werte brauchen, weisen wir sie in einem Gutachten getrennt aus. Sie sehen dann, wo der vorsichtige Wert vom Marktwert abweicht und warum.
Während der Bauzeit
Bautenstand vor jeder Auszahlung
Vor jeder Auszahlung sehen wir uns den Bau an und halten fest, wie weit er wirklich ist. Den Bautenstandsbericht schreiben wir für die Bank oder für den Käufer.
Vorsichtig und auf Dauer gerechnet
Was Sie erhalten: einen Wert, der lange halten soll
Ein Wert, der die ganze Laufzeit trägt
Wir setzen den Wert so an, dass er auch dann noch hält, wenn der Markt nachgibt, und nie über dem Marktwert liegt. So sichert er Ihren Kredit bis zur letzten Rate.
Zwei Rechenwege, ein belastbares Ergebnis
Wir rechnen über die Mieten und über die Substanz des Gebäudes. Meist entscheidet der Ertrag, und liegen beide weit auseinander, sagen wir Ihnen, warum.
Besichtigt und belegt
Oliver Preikschat sieht sich jedes Objekt selbst an und belegt jede Annahme. Ihre Kreditabteilung und Ihre Prüfer finden jeden Schritt im Gutachten wieder. Baulasten und Altlasten prüfen wir dabei immer.
Für Ihre Finanzierung
So läuft die Zusammenarbeit
Zuerst die Bank
Wer beauftragt und was die Bank verlangt
Sie nennen uns Immobilie, Finanzierung und Ihre Bank. Wir fragen zuerst, wer das Gutachten beauftragt und welche Form die Bank verlangt.
Vorher klar
Was es kostet, wissen Sie vorher
Das erste Gespräch kostet nichts. Objekt, Umfang, Frist und Honorar stehen schriftlich fest, bevor Sie beauftragen. Wir antworten spätestens am nächsten Werktag.
Ihre Unterlagen
Unterlagen und Besichtigung
Grundbuchauszug, Flurkarte, Pläne, der Energieausweis sowie Angaben zu Flächen und Mieten genügen für den Einstieg. Was noch fehlt, sagen wir Ihnen, und den Besichtigungstermin vereinbaren wir mit Ihnen.
Das Gutachten
Gutachten und Rückfragen
Sie bekommen das Gutachten in der Form, die Ihre Bank verlangt. Rückfragen dazu beantworten wir, von Ihnen wie von Ihrer Bank.
Schauen Sie in ein Gutachten zu einem Mietshaus.
Ein fiktives Mietwohnhaus mit Laden in Berlin-Weißensee.
MUSTERGUTACHTEN ANSEHEN →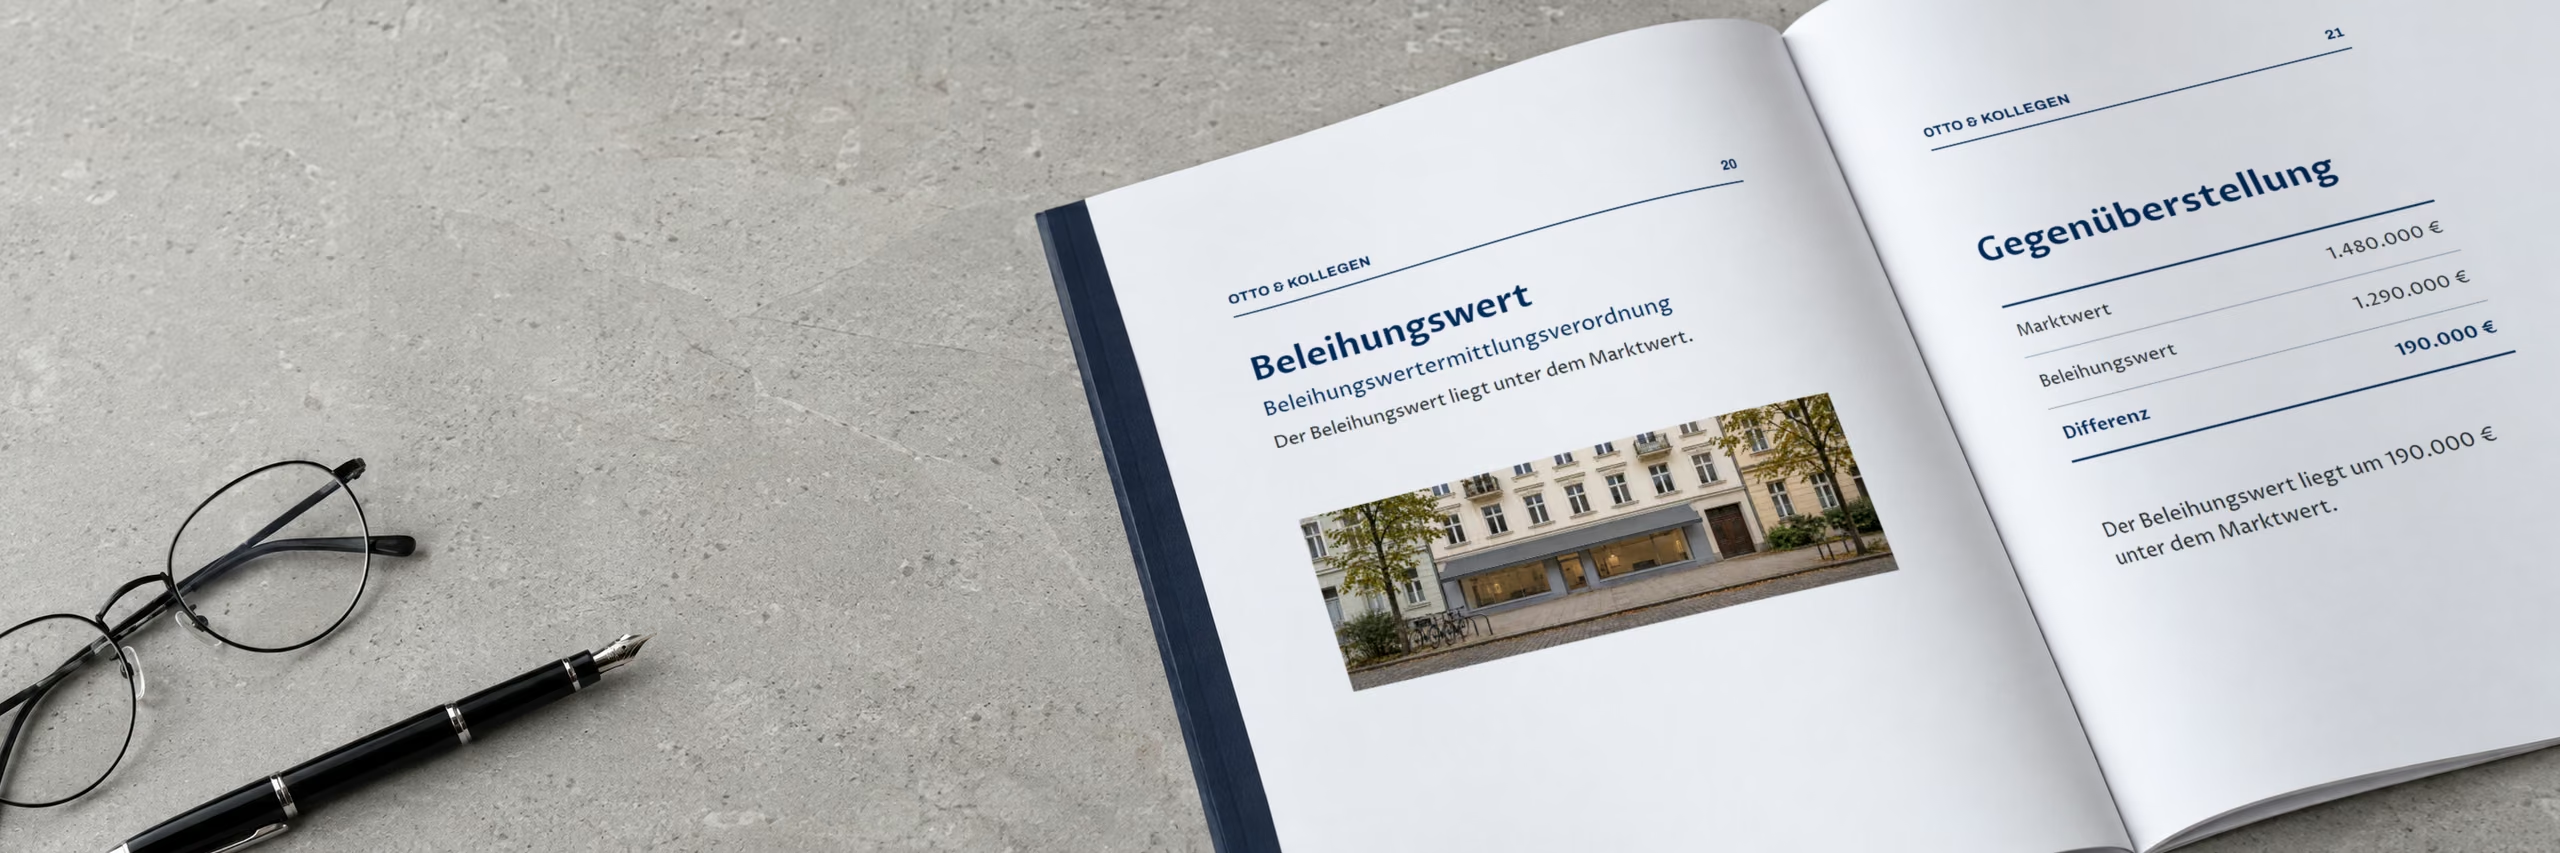
Ihr Ansprechpartner
Oliver Preikschat
Wir fragen zuerst, wer das Gutachten beauftragt und was Ihre Bank verlangt.
Oliver Preikschat
Architekt · EIPOS-CERT-zertifizierter Sachverständiger Immobilienbewertung nach DIN EN ISO/IEC 17024
Seit 2002 rund 1.000 eigene Gutachten
Fragen
Fragen zum Beleihungswert
Ob Sie als Bank einen Gutachter suchen oder als Kreditnehmer wissen wollen, wie Ihre Bank rechnet: Hier stehen die Antworten, auf die es dabei ankommt.
Stand: Oktober 2026. Unsere Antworten sind allgemeine Hinweise und keine Rechts- oder Finanzierungsberatung. Über Ihr Darlehen entscheidet Ihre Bank.
Was unterscheidet den Beleihungswert vom Verkehrswert?
Der Verkehrswert sagt, was Ihre Immobilie heute am Markt bringt. Der Beleihungswert sagt, was die Bank bei einem Verkauf während der ganzen Kreditlaufzeit sicher erwarten kann, und deshalb liegt er darunter. Über dem Marktwert darf er nie liegen.
Eignet sich eine Eigentumswohnung oder ein Ein- oder Zweifamilienhaus klar zum Selbstnutzen, darf sich die Bank am Vergleichs- oder Sachwert orientieren. Bei vermieteten Häusern rechnet sie mit dem Ertrag, und den setzt die Verordnung mit festen Mindestabzügen an.
Warum ist der Beleihungswert niedriger als der Kaufpreis?
Weil im Kaufpreis auch die Stimmung des Marktes steckt. Die Bank lässt spekulative Anteile und erwartete Preissteigerungen weg und rechnet mit festen Mindestansätzen, etwa mindestens 15 Prozent des Rohertrags für Verwaltung, Instandhaltung und Mietausfall und mindestens 10 Prozent Sicherheitsabschlag auf Vergleichspreise.
Ein Bankwert unter dem Kaufpreis heißt deshalb nicht, dass Sie zu viel bezahlt haben. Ob der Preis stimmt, zeigt der Verkehrswert. Eine feste Prozentzahl für den Abstand gibt es nicht, auch wenn Ratgeber gern eine nennen, denn er hängt von Objekt, Lage und Zustand ab.
Was bedeuten Beleihungsgrenze und Beleihungsauslauf?
Der Beleihungsauslauf ist Ihr Darlehen geteilt durch den Beleihungswert. Die Beleihungsgrenze liegt bei Pfandbriefbanken bei 60 Prozent: Bis dahin darf ein Darlehen Pfandbriefe decken. Mehr können Sie trotzdem finanzieren, viele Banken staffeln dann aber ihre Zinsen nach dem Auslauf.
Weil der Beleihungswert im Nenner steht, wirkt jeder Euro, den die Bank beim Wert abzieht, wie zusätzliches Darlehen. Bevor Sie mehr Eigenkapital einsetzen, lohnt deshalb der Blick darauf, ob die Bank Wohnfläche, Mieten und Ihre Modernisierungen vollständig kennt.
Was schreibt die Beleihungswertverordnung für die Berechnung vor?
Sie lässt weniger Spielraum als die Regeln für den Verkehrswert. Der Zins, mit dem die Bank die Mieten kapitalisiert, liegt bei Wohnungen mindestens 3, bei Gewerbe mindestens 4 Prozentpunkte über der Rendite 30-jähriger Bundesanleihen.
Diese Untergrenze bewegt sich für Wohnen zwischen 3,5 und 5,5 Prozent, für Gewerbe zwischen 4,5 und 6,5 Prozent, und je nach Objektart kommen Aufschläge hinzu.
Dazu kommen Höchstwerte für die Nutzungsdauer, bei Wohnhäusern 80 Jahre, und Mindestsätze für die Bewirtschaftungskosten. Schäden und aufgestaute Instandhaltung zieht die Bank gesondert ab, und hier zählt ein Gutachter, der den Bauzustand selbst beurteilen kann. Oliver Preikschat ist Architekt.
Welche Miete setzt die Bank bei einem Mietshaus in Berlin oder Potsdam an?
Nicht automatisch die Miete aus Ihren Verträgen. Die Bank rechnet mit der nachhaltig erzielbaren Miete, also mit dem Ertrag, den das Haus bei zulässiger Nutzung jedem Eigentümer auf Dauer bringt. Liegt Ihre Vertragsmiete darunter, gilt im Regelfall die Vertragsmiete. Was darüber liegt, rechnet die Bank nicht mit.
In Berlin gilt bei Neuvermietungen bis Ende 2029 die Mietpreisbremse: höchstens 10 Prozent über der ortsüblichen Vergleichsmiete. Ausnahmen gibt es etwa für Wohnungen, die nach dem 1. Oktober 2014 erstmals vermietet wurden, nach einer umfassenden Modernisierung oder bei höherer Vormiete.
Steht das Haus in Potsdam, prüfen wir ebenso, ob und wie Mietpreisbremse und Kappungsgrenze dort gelten.
Eine Miete, die der Mieter angreifen kann, trägt keine vorsichtige Bewertung. Rechnen Sie Ihre Finanzierung deshalb nicht mit der Miete aus dem Inserat oder dem letzten Neuvertrag. In unseren Gutachten prüfen wir jede Miete im Haus gegen Mietspiegel und Ausnahmen.
Nimmt Ihre Bank ein Gutachten an, das Sie oder Ihr Kreditvermittler beauftragt haben?
Für den Beleihungswert einer Pfandbriefbank nicht: Den Gutachter bestimmt die Bank selbst, und ein Gutachten, das der Darlehensnehmer vorlegt oder beauftragt, darf sie nicht verwenden. Daran ändert sich nichts, wenn Ihr Kreditvermittler das Gutachten für Sie bestellt hat.
Ob Ihre Bank Ihr Darlehen nach diesen Regeln bewertet, sagt sie Ihnen auf Nachfrage. Institute mit eigenen Richtlinien prüfen ein vorgelegtes Gutachten manchmal auf Plausibilität, statt selbst eines zu bestellen. Fragen Sie deshalb vor dem Auftrag, welchen Weg Ihre Bank vorsieht.
Für Sie selbst bleibt ein eigenes Verkehrswertgutachten trotzdem die stärkste Unterlage, denn Sie kennen den Wert dann schon vor dem ersten Bankgespräch.
Was können Sie tun, wenn die Bank Ihre Immobilie zu niedrig bewertet?
Fragen Sie nach dem angesetzten Wert und danach, wie die Bank ihn ermittelt hat. Zu niedrig wird ein Bankwert meist an wenigen Stellen: eine Miete, die die Bank nicht für dauerhaft hält, Modernisierungen ohne Belege, eine zu kleine Wohnfläche oder ein pauschal geschätzter Schaden.
Ihr eigenes Gutachten darf eine Pfandbriefbank nicht übernehmen, Ihre Unterlagen zu Mieten, Flächen und Modernisierungen aber schon.
Braucht die Bank immer ein vollständiges Gutachten?
Nein. Für Wohnimmobilien darf eine Pfandbriefbank bis zu einem Darlehen von 600.000 Euro, Vorlasten eingerechnet, vereinfacht bewerten. Stammt mehr als ein Drittel des Rohertrags aus Läden oder Büros, braucht sie ein vollständiges Gutachten mit Besichtigung.
Bei der vereinfachten Bewertung darf die Besichtigung unter Bedingungen entfallen. Findet sie nur per Video statt, zieht die Bank mindestens 5 Prozent ab. Verzichtet die Bank bei einem Gebäude, das älter als zehn Jahre ist, auf die Innenbesichtigung, muss sie mindestens 10 Prozent abziehen.
Bieten Sie Ihrer Bank deshalb von sich aus einen Termin in der Wohnung oder im Haus an. Eine gepflegte, modernisierte Immobilie sieht der Gutachter nur von innen, und der Abschlag für eine Bewertung von außen fällt dann weg.
Warum schickt die Bank einen Gutachter, auch nach dem Kauf?
Den Beleihungswert setzt die Bank für ihr eigenes Kreditrisiko fest, und dafür wird das Objekt grundsätzlich besichtigt. Danach überwacht sie den Wert regelmäßig, bei Gewerbeimmobilien mindestens jährlich, bei Wohnimmobilien mindestens alle drei Jahre, und prüft neu, wenn die Preise in Ihrer Region deutlich fallen. Ein Besuch Jahre nach dem Kauf ist also kein Misstrauen gegen Sie.
Bei Krediten über 3 Millionen Euro oder über 5 Prozent der Eigenmittel der Bank muss ein unabhängiger Sachverständiger die Bewertung nach Art. 208 CRR mindestens alle drei Jahre überprüfen.
Wird bei der Anschlussfinanzierung neu bewertet?
Wenn Sie die Bank wechseln, setzt die neue Bank in der Regel einen eigenen Beleihungswert fest, auch bei einem Forward-Darlehen. Weil Sie inzwischen getilgt haben, ist Ihr Beleihungsauslauf meist niedriger als beim Kauf, und das kann Ihnen eine günstigere Zinsstufe bringen.
Ein eigenes Verkehrswertgutachten ersetzt die Bewertung der Bank nicht. Es zeigt Ihnen aber vor dem Wechsel, was Ihre Immobilie am Markt wert ist.
Welche Unterlagen brauchen wir von Ihnen?
Für den Einstieg reichen Grundbuchauszug, Flurkarte, Pläne, Flächenangaben und der Energieausweis. Bei einer Eigentumswohnung kommen Teilungserklärung und Protokolle der Eigentümerversammlungen dazu, bei vermieteten Objekten Mietaufstellung und Mietverträge, bei Erbbaurecht der Erbbaurechtsvertrag.
Belege über Modernisierungen lohnen sich besonders, weil die Bank nur einrechnen kann, was nachgewiesen ist. Was noch fehlt, sagen wir Ihnen, bevor Sie beauftragen.
Fehlt eine verlässliche Wohnflächenberechnung, erstellt Oliver Preikschat sie als Architekt mit Laseraufmaß. Das kostet extra, erspart Ihnen aber Zeit und Ärger.
Welche Immobilien bewertet die Bank besonders vorsichtig?
Vor allem Immobilien mit kleinem Käuferkreis oder mit Lasten im Grundbuch. Ein Erbbaurecht darf eine Pfandbriefbank nur beleihen, wenn das Darlehen spätestens zehn Jahre vor dem Ende des Rechts getilgt ist, und Restlaufzeit und Erbbauzins drücken den Wert.
Ein Wohnrecht oder Nießbrauch, Baulasten oder Vorkaufsrechte muss das Gutachten nennen und abziehen, soweit sie den Wert mindern. Steht ein Wohnrecht im Rang vor der Grundschuld der Bank, bleibt es in einer Zwangsversteigerung bestehen, und entsprechend zurückhaltend rechnet die Bank.
Bewertet die Bank eine vermietete Eigentumswohnung wie eine selbst genutzte, zieht sie die Vermietung ab.
Genau sieht die Bank auch auf die energetische Lage des Gebäudes: Ein schlechter Wert im Energieausweis muss im Beleihungswert berücksichtigt werden.
Muss der Gutachter HypZert-zertifiziert sein?
Nein. Die Beleihungswertverordnung vermutet die Qualifikation bei Sachverständigen, die eine staatliche, staatlich anerkannte oder nach DIN EN ISO/IEC 17024 akkreditierte Stelle zertifiziert hat. HypZert ist eine solche Stelle, EIPOS-CERT eine andere.
Zusätzlich prüft die Bank, ob der Gutachter langjährige Erfahrung in der Wertermittlung und die besonderen Kenntnisse für Beleihungswertgutachten mitbringt.
Oliver Preikschat ist Architekt und von EIPOS-CERT nach dieser Norm zertifiziert. Von März 2025 bis Februar 2026 hat er einen Lehrgang zur Grundstücksbewertung und Beleihungswertermittlung mit 168 Unterrichtsstunden absolviert.
Schreibt die Richtlinie Ihres Hauses HypZert ausdrücklich vor, sagen Sie es uns beim ersten Anruf, dann wissen beide Seiten sofort, woran sie sind. Als Kreditnehmer müssen Sie das nicht prüfen, denn den Gutachter für den Beleihungswert wählt Ihre Bank.
Der Anfang ist ein Gespräch