Für Steuerkanzleien in Berlin und Potsdam
Immobiliengutachten für Steuerberater und ihre Mandanten
Ihr Mandant braucht für das Finanzamt einen belegten Immobilienwert? Wir bewerten zu dem Stichtag, auf den es steuerlich ankommt, und belegen jede Zahl.
Ein Gutachten sichert Sie und Ihren Mandanten ab, wenn die Steuer am Wert einer Immobilie hängt.
Stimmt der Immobilienwert nicht, zahlt Ihr Mandant drauf, und die Frage nach der Verantwortung landet schnell bei Ihrer Kanzlei.
Bewertung ist ein eigenes Fach, für das Sie weder Zeit noch Spezialwissen aufbringen müssen. Wir liefern Ihnen den belegten Wert zum maßgeblichen Stichtag, auch rückwirkend.
Rückfragen des Finanzamts zur Bewertung beantworten wir. Lohnt sich ein Gutachten nicht, sagen wir Ihnen das vorher.
Sie sind selbst Eigentümer? Zu Finanzamt & Steuer →Seit 1997
Otto & Kollegen
Mehr als 3.000
Gutachten
EIPOS-CERT
Zertifizierung nach DIN EN ISO/IEC 17024
Fragen und Erstgespräch sind kostenlos.
Kauf, Bestand, Übergabe
Das nehmen wir Ihnen ab
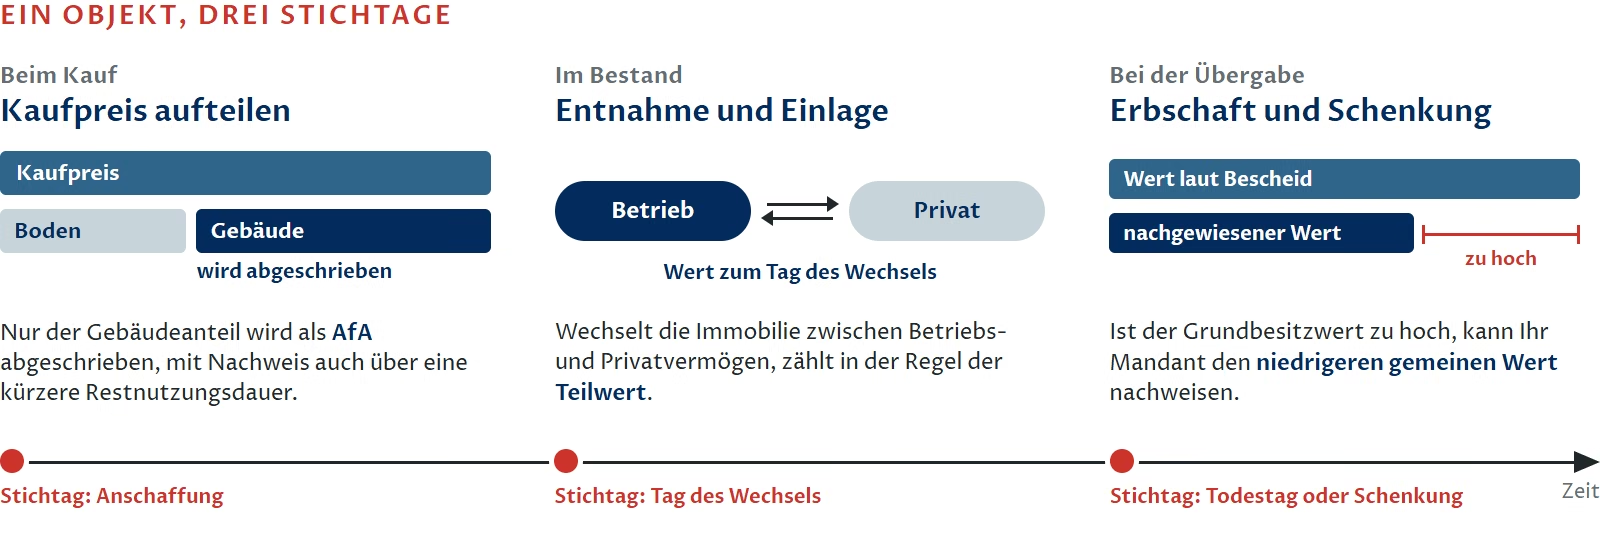
Sie brauchen immer wieder einen Wert, den Sie vor dem Finanzamt vertreten können, jedes Mal zu einem anderen Stichtag. Wir bewerten zu genau diesem Tag und zeigen, woraus sich der Wert ergibt.
Kauf und Abschreibung
Wie viel vom Kaufpreis darf Ihr Mandant abschreiben?
Die Arbeitshilfe des BMF
Eine Rechnung, die Ihr Objekt nicht kennt
Sie rechnet typisiert mit Modellwerten und lässt Besonderheiten Ihres Objekts außen vor. Wo der Boden teuer ist wie in Berlin, kann der Gebäudeanteil dabei zu klein ausfallen.
Der Bundesfinanzhof
Der Kaufvertrag zählt, im Streit das Gutachten
Weicht die Aufteilung im Kaufvertrag deutlich ab, darf das Finanzgericht sie nicht durch die Arbeitshilfe ersetzen; es holt in der Regel ein Gutachten ein (BFH, IX R 26/19).
Restnutzungsdauer
Kürzer abschreiben mit Nachweis
Ist das Gebäude kürzer nutzbar, als der gesetzliche Satz unterstellt, darf Ihr Mandant schneller abschreiben. Belegen muss er es, am sichersten mit einem Gutachten.
Was die richtige Aufteilung wert ist.
Der Film rechnet an einem Beispiel vor, wie viel Abschreibung am Gebäudeanteil hängt. Schicken Sie ihn Ihrem Mandanten vor dem Notartermin.
Der Film dazu · 3 Minuten
Die Stimme von Oliver Preikschat wurde mit künstlicher Intelligenz erzeugt. Rechenbeispiel. Keine Steuer- oder Rechtsberatung.
Für Ihre Akte und für das Finanzamt
Was Sie erhalten: eine Herleitung, die sich nachprüfen lässt
Der Wert zum richtigen Tag
Sie sagen uns, auf welchen Tag es ankommt, und wir bewerten genau dazu, auch wenn er weit zurückliegt.
Jede Zahl mit ihrer Quelle
Bodenwert, Flächen, Mieten und Abschläge sind einzeln belegt, für Sie und für das Finanzamt.
Ein zweiter Blick aufs Gutachten
Liegt schon ein Gutachten vor, dem Sie nicht trauen? Wir prüfen es und sagen Ihnen, ob es trägt.
Erbschaft, Schenkung, Grundsteuer
Wenn der Bescheid zu hoch ist
Erbschaft und Schenkung
Den niedrigeren Wert nachweisen
Liegt der Grundbesitzwert über dem Wert am Todestag oder am Tag der Schenkung, kann Ihr Mandant den niedrigeren gemeinen Wert nachweisen.
Oliver Preikschat ist dafür nach DIN EN ISO/IEC 17024 zertifiziert, so wie es das Bewertungsgesetz für diesen Nachweis vorsieht.
Grundsteuer, Entnahme, Einlage
Auch für Grundsteuerwert und Teilwert
Beim Grundsteuerwert vermutet das Gesetz eine erhebliche Abweichung erst ab 40 Prozent. Für Entnahme und Einlage bewerten wir zum Tag des Wechsels.
Aus unserer Praxis
Eine geerbte Maisonette im Corbusierhaus
Der Erbe lebt im Ausland und ließ sich von einer Berliner Anwaltskanzlei vertreten.
Wir haben die Verkäufe im selben Haus ausgewertet und den Zustand berücksichtigt. Das Finanzamt hat den Wert ohne Einwände übernommen.
Für Ihre Mandanten
So arbeiten wir mit Ihnen zusammen
Ihre Anfrage
Anlass, Stichtag und Frist
Sie nennen uns Immobilie, steuerlichen Anlass und Stichtag. Läuft eine Frist, sagen Sie es gleich. Wir antworten spätestens am nächsten Werktag.
Vorher klar
Auftraggeber und Honorar
Das erste Gespräch kostet nichts. Sie können uns mit einer Vollmacht Ihres Mandanten beauftragen. Umfang und Honorar stehen vorab schriftlich fest.
Ihre Unterlagen
Unterlagen und Ortstermin
Bescheid, Grundbuchauszug, Pläne und Mietverträge genügen für den Einstieg. Den Ortstermin vereinbaren wir mit Ihrem Mandanten und halten den Zustand in Fotos fest.
Das Gutachten
Gutachten und Rückfragen
Sie bekommen das Gutachten in der Form, die Sie dem Finanzamt vorlegen. Fachliche Rückfragen des Finanzamts zur Bewertung beantworten wir.
Eine Kostprobe für Ihre Mandanten.
Ein fiktives Einfamilienhaus mit lebenslangem Wohnungsrecht, bewertet mit und ohne das Recht für die Übertragung auf die Kinder.
MUSTERGUTACHTEN ANSEHEN →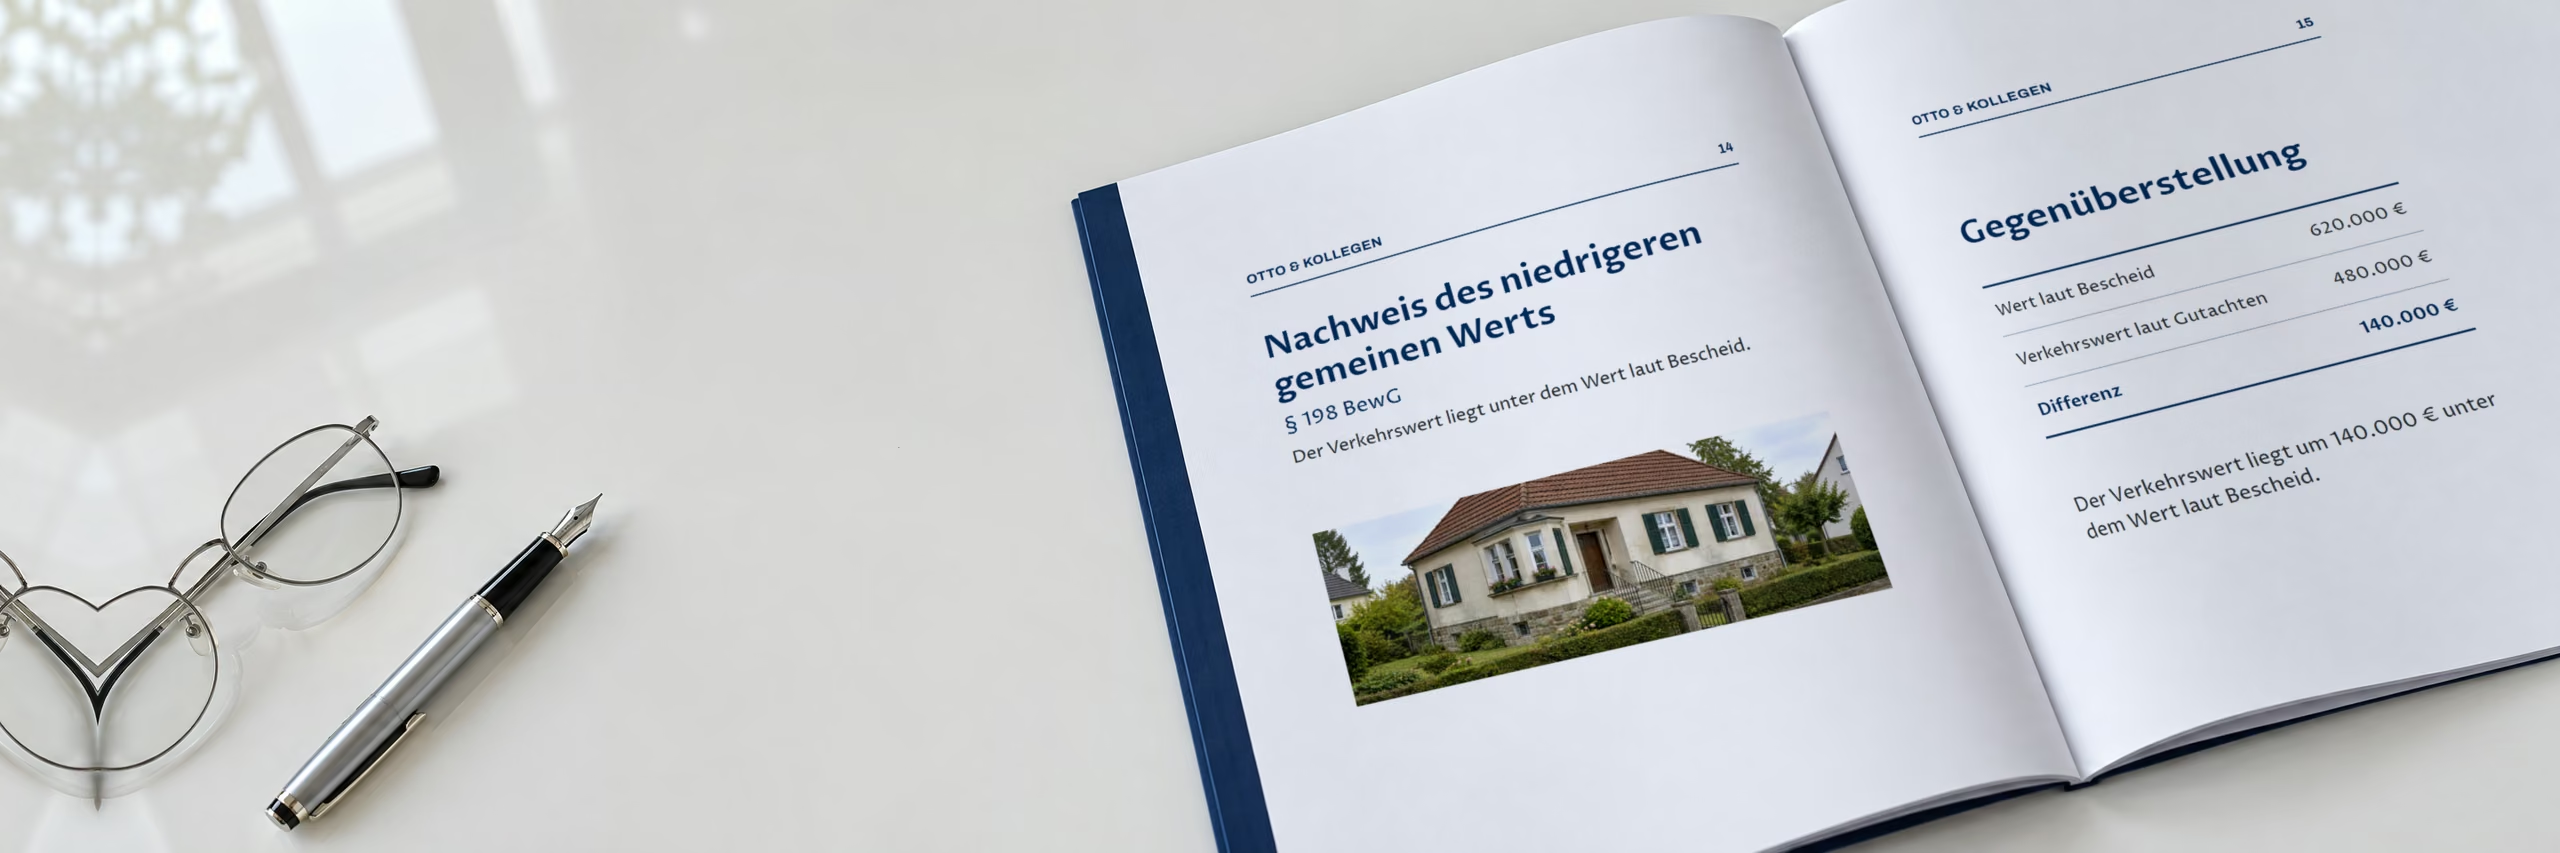
Ihr Ansprechpartner
Oliver Preikschat
Wir bewerten die Immobilie, und Sie führen das Steuerverfahren. Deshalb fragen wir Sie zuerst, welcher Tag und welcher Zweck zählen, damit das Gutachten in Ihrem Verfahren trägt.
Oliver Preikschat
Architekt · EIPOS-CERT-zertifizierter Sachverständiger Immobilienbewertung nach DIN EN ISO/IEC 17024
Seit 2002 rund 1.000 eigene Gutachten
Fragen
Was uns Steuerberater häufig fragen
Erbschaft, Schenkung, Kaufpreisaufteilung und Grundsteuer: Hier steht, wie wir rechnen, woran Gutachten beim Finanzamt scheitern und wann sich eines für Ihren Mandanten nicht lohnt.
Stand: Oktober 2026. Die steuerliche Beratung bleibt bei Ihnen, denn hier sind Sie die Experten. Wir liefern den Wert, mit dem Sie beim Finanzamt arbeiten.
Wann lohnt sich ein Gutachten für Ihren Mandanten, und wann nicht?
Es lohnt sich, wenn der nachgewiesene Wert die Steuer spürbar senkt und das Honorar deutlich übersteigt. Das sehen wir oft bei Häusern mit Sanierungsstau, bei Mietshäusern mit dauerhaft niedrigen Mieten und bei Grundstücken, die vom Richtwertgrundstück deutlich abweichen.
Es lohnt sich nicht, wenn der Erwerb ohnehin unter dem Freibetrag bleibt oder der Unterschied klein ist. Verkauft Ihr Mandant die Immobilie innerhalb eines Jahres nach dem Stichtag an einen fremden Käufer, kann schon der Kaufpreis den niedrigeren Wert belegen.
Das sagen wir Ihnen im ersten Gespräch, bevor Ihr Mandant Geld ausgibt.
Woran scheitern Gutachten beim Finanzamt?
Selten an der Zahl, meist an der Begründung. Das Finanzamt muss einem Gutachten folgen, wenn es ohne weitere Ermittlungen trägt. Schwach sind Abschläge ohne Beleg, eine Restnutzungsdauer ohne Besichtigung und Daten des Gutachterausschusses, die nicht nach dessen Modell angewendet werden.
Wir rechnen deshalb im Modell des Gutachterausschusses, belegen jeden Abschlag und halten den Zustand in Fotos fest. Eine Zusage kann trotzdem niemand geben, und in Berlin dauert die Prüfung oft lange und bringt Rückfragen, die wir fachlich beantworten.
Pauschal mit dem Hinweis auf einen höheren Verkaufspreis darf ein Finanzgericht ein Gutachten nicht verwerfen, das hat der Bundesfinanzhof in diesem Jahr entschieden. Wurde ein Gutachten Ihres Mandanten schon abgelehnt, prüfen wir die Gründe und sagen Ihnen, ob ein neues Aussicht hat.
Wer darf den Nachweis nach § 198 BewG erstellen?
Das Gesetz nennt den zuständigen Gutachterausschuss und Sachverständige, die für die Wertermittlung von Grundstücken bestellt oder zertifiziert sind.
Bestellt oder zertifiziert haben muss sie eine staatliche, staatlich anerkannte oder nach DIN EN ISO/IEC 17024 akkreditierte Stelle. Oliver Preikschat ist von EIPOS-CERT nach dieser Norm zertifiziert.
Für Stichtage vor dem 23. Juli 2021 kann eine ältere Fassung der Vorschrift gelten. Welche Fassung in Ihrem Fall zählt, beurteilen Sie als Berater.
Bewerten Sie auch zu einem zurückliegenden Stichtag?
Ja. Wir bewerten zum Todestag, zum Tag der Schenkung oder zu einem anderen Stichtag und stützen uns auf Unterlagen, Fotos und Marktdaten aus dieser Zeit.
Ist die Immobilie inzwischen geräumt, saniert oder verkauft, belegen wir den Zustand am Stichtag mit Fotos der Familie, Rechnungen, Mietverträgen und der Bauakte. Je früher Sie uns einschalten, desto mehr ist davon noch da.
Ihr Mandant hat sich einen Nießbrauch oder ein Wohnrecht vorbehalten. Wie geht das in den Wert ein?
Es gibt zwei Wege: Das Finanzamt zieht vom Grundbesitzwert den Kapitalwert des Rechts nach der Tabelle des Bewertungsgesetzes ab, oder ein Gutachten weist den Wert der belasteten Immobilie nach. Beides zusammen geht nicht, denn das Gesetz schließt den doppelten Abzug aus.
Welcher Weg günstiger ist, hängt vom Alter des Berechtigten, der Miete und dem Zinssatz ab. Die Tabelle rechnet fest mit 5,5 Prozent, die Verkehrswertermittlung mit dem Liegenschaftszinssatz, und der liegt in Berlin meist deutlich darunter.
Oft übersehen wird dabei: Eine Immobilie mit Wohnrecht oder Nießbrauch spricht nur einen kleinen Kreis von Käufern an. Das begründet Marktabschläge, die das Finanzamt mit seiner Tabelle nie berücksichtigt.
Wir weisen den Wert deshalb mit und ohne das Recht getrennt aus, sodass Sie beide Wege durchrechnen können.
Reicht die Arbeitshilfe des BMF zur Kaufpreisaufteilung?
Für einen ersten Anhalt oft ja. Sie rechnet aber mit typisierten Modellwerten und kennt weder den Zustand des Gebäudes noch die Besonderheiten des Grundstücks. Wo der Boden teuer ist wie in Berlin, kann der Gebäudeanteil dabei zu klein ausfallen.
Wir leiten Bodenwert und Gebäudewert für das konkrete Objekt getrennt her und teilen den Kaufpreis im Verhältnis dieser Werte auf. Den Gebäudewert rechnen wir nicht als Rest aus Kaufpreis minus Boden, denn diesen Weg erkennt der Bundesfinanzhof nicht an.
Am stärksten steht Ihr Mandant, wenn die Aufteilung schon im Kaufvertrag steht und ein Gutachten sie trägt. Eine solche Aufteilung gilt, solange sie die tatsächlichen Wertverhältnisse nicht grundlegend verfehlt. Sprechen Sie uns deshalb am besten vor dem Notartermin an.
Wann lohnt sich ein Restnutzungsdauer-Gutachten?
Wenn das Gebäude spürbar kürzer nutzbar ist, als der gesetzliche Abschreibungssatz unterstellt. Dann darf Ihr Mandant über die kürzere tatsächliche Nutzungsdauer abschreiben, muss sie aber belegen.
Rechnen Sie dabei nie die Restnutzungsdauer allein. Eine kurze Restnutzungsdauer senkt auch den Gebäudewert, und teilt das Finanzamt den Kaufpreis daraufhin neu auf, wächst der Bodenanteil. Die Abschreibung in Euro kann am Ende kleiner sein als vorher.
Wir ermitteln Restnutzungsdauer und Kaufpreisaufteilung deshalb immer zusammen und sagen Ihnen vorher, ob die Rechnung für Ihren Mandanten aufgeht. Wurde ein Restnutzungsdauer-Gutachten schon abgelehnt, springen wir ein.
Gilt der Nachweis eines niedrigeren Werts auch für die Grundsteuer?
Ja, nach einer eigenen Vorschrift für die Grundsteuer. Für das Gutachten gelten dort dieselben Anforderungen wie bei Erbschaft und Schenkung. In Berlin und Brandenburg gilt dafür das Bewertungsgesetz des Bundes.
Die Hürde ist hoch, denn eine erhebliche Abweichung vermutet das Gesetz erst, wenn der Grundsteuerwert den nachgewiesenen Wert um mindestens 40 Prozent übersteigt. Bei einer gewöhnlichen Wohnung oder einem gepflegten Haus erreichen Sie das selten.
Aussicht hat der Nachweis eher bei großen Grundstücken mit Flächen, die sich nicht bebauen lassen, oder bei Gebäuden in sehr schlechtem Zustand, den das typisierte Verfahren nicht kennt. Ob sich das Gutachten gegen die jährliche Steuer rechnet, sagen wir Ihnen vorher.
Bewerten Sie bei Entnahme, Einlage oder dem Ende einer Betriebsaufspaltung?
Ja. Wechselt eine Immobilie zwischen Betriebs- und Privatvermögen, braucht Ihr Mandant für das Finanzamt einen belegten Wert zum Tag des Wechsels. Das gilt auch, wenn eine Betriebsaufspaltung endet.
Welcher Wertbegriff steuerlich anzusetzen ist, beurteilen Sie. Wir ermitteln den Wert und begründen ihn.
Wann ist das Gutachten fertig?
Nach der Besichtigung ist eine gutachterliche Stellungnahme in wenigen Tagen fertig, ein Verkehrswertgutachten in etwa einer Woche.
Läuft eine Einspruchsfrist, sagen Sie es uns beim ersten Anruf. Oliver Preikschat meldet sich spätestens am nächsten Werktag und sagt Ihnen ehrlich, ob der Termin zu halten ist.
Beraten Sie auch steuerlich?
Nein. Wir bewerten Immobilien. Einspruch, Fristen und die steuerliche Würdigung bleiben bei Ihnen, denn Steuer- oder Rechtsberatung leisten wir nicht.
Fragen kostet nichts