Restnutzungsdauer
Restnutzungsdauer-Gutachten für Ihre vermietete oder gewerblich genutzte Immobilie
Altert Ihr Gebäude schneller, als die Abschreibung annimmt? Wir sehen es uns an und sagen Ihnen ehrlich, was sich belegen lässt.
Mehr Abschreibung, wenn Ihr Gebäude sie hergibt.
Sie vermieten Ihre Immobilie oder nutzen sie gewerblich und möchten sie schneller abschreiben, als das Gesetz es pauschal vorsieht?
Das Finanzamt lässt das zu, wenn Sie belegen, dass Ihr Gebäude nicht mehr so lange nutzbar ist.
Den Beleg liefert ein Gutachten, für das sich ein Sachverständiger Ihr Gebäude ansieht, denn Tabellenwerte allein reichen dem Bundesfinanzhof nicht.
Der Film dazu · 2 Minuten
Die Stimme von Oliver Preikschat wurde mit künstlicher Intelligenz erzeugt.
Seit 1997
Immobilienbewertung
Mehr als 3.000
Gutachten
DIN EN ISO/IEC 17024
Zertifizierter Sachverständiger und Architekt
Fragen kostet nichts.
Worauf es ankommt
Ihr Gebäude hat mehr als ein Baujahr
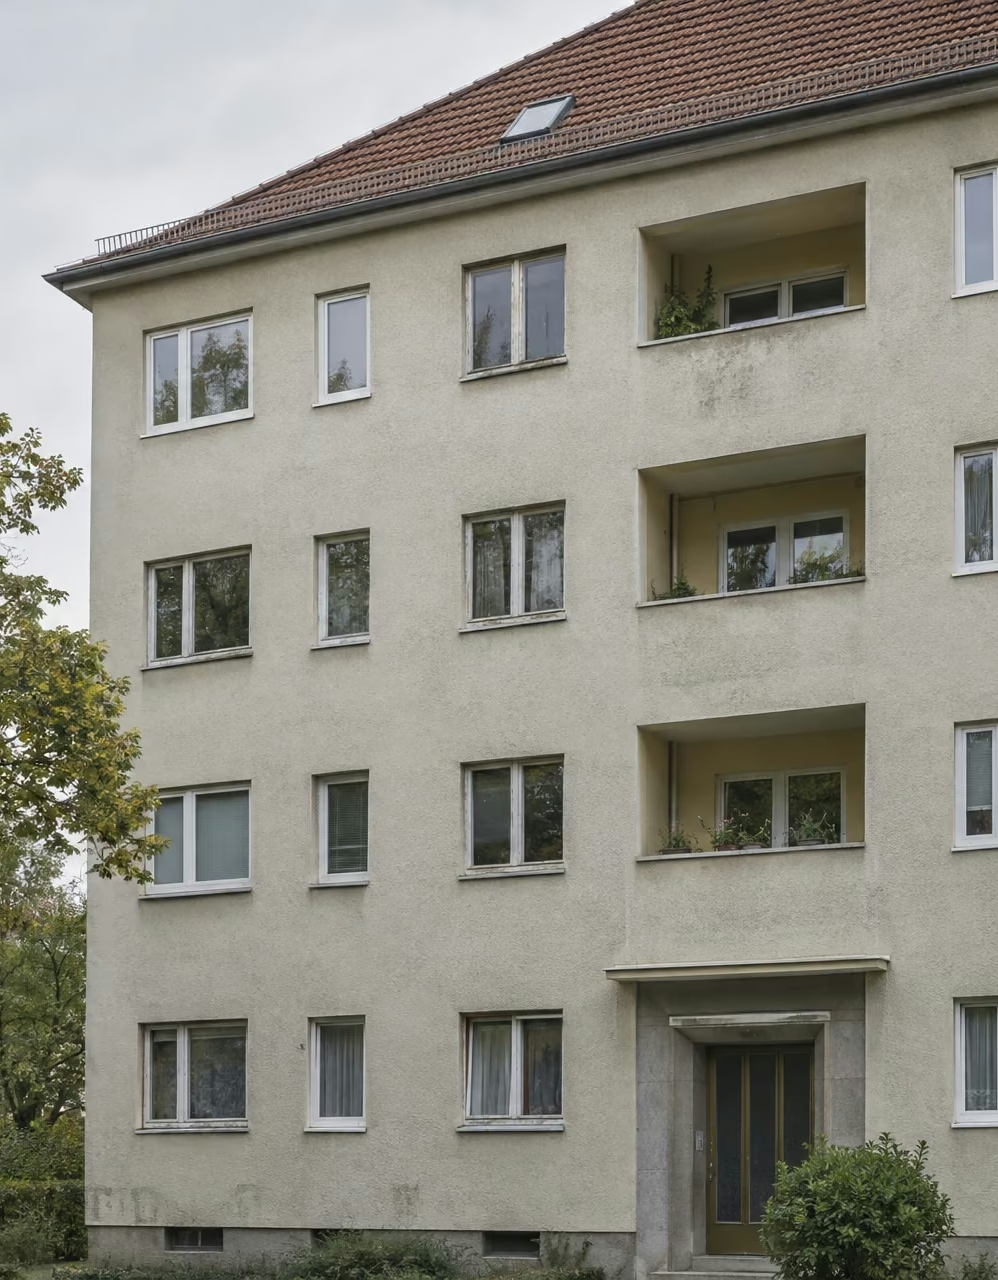
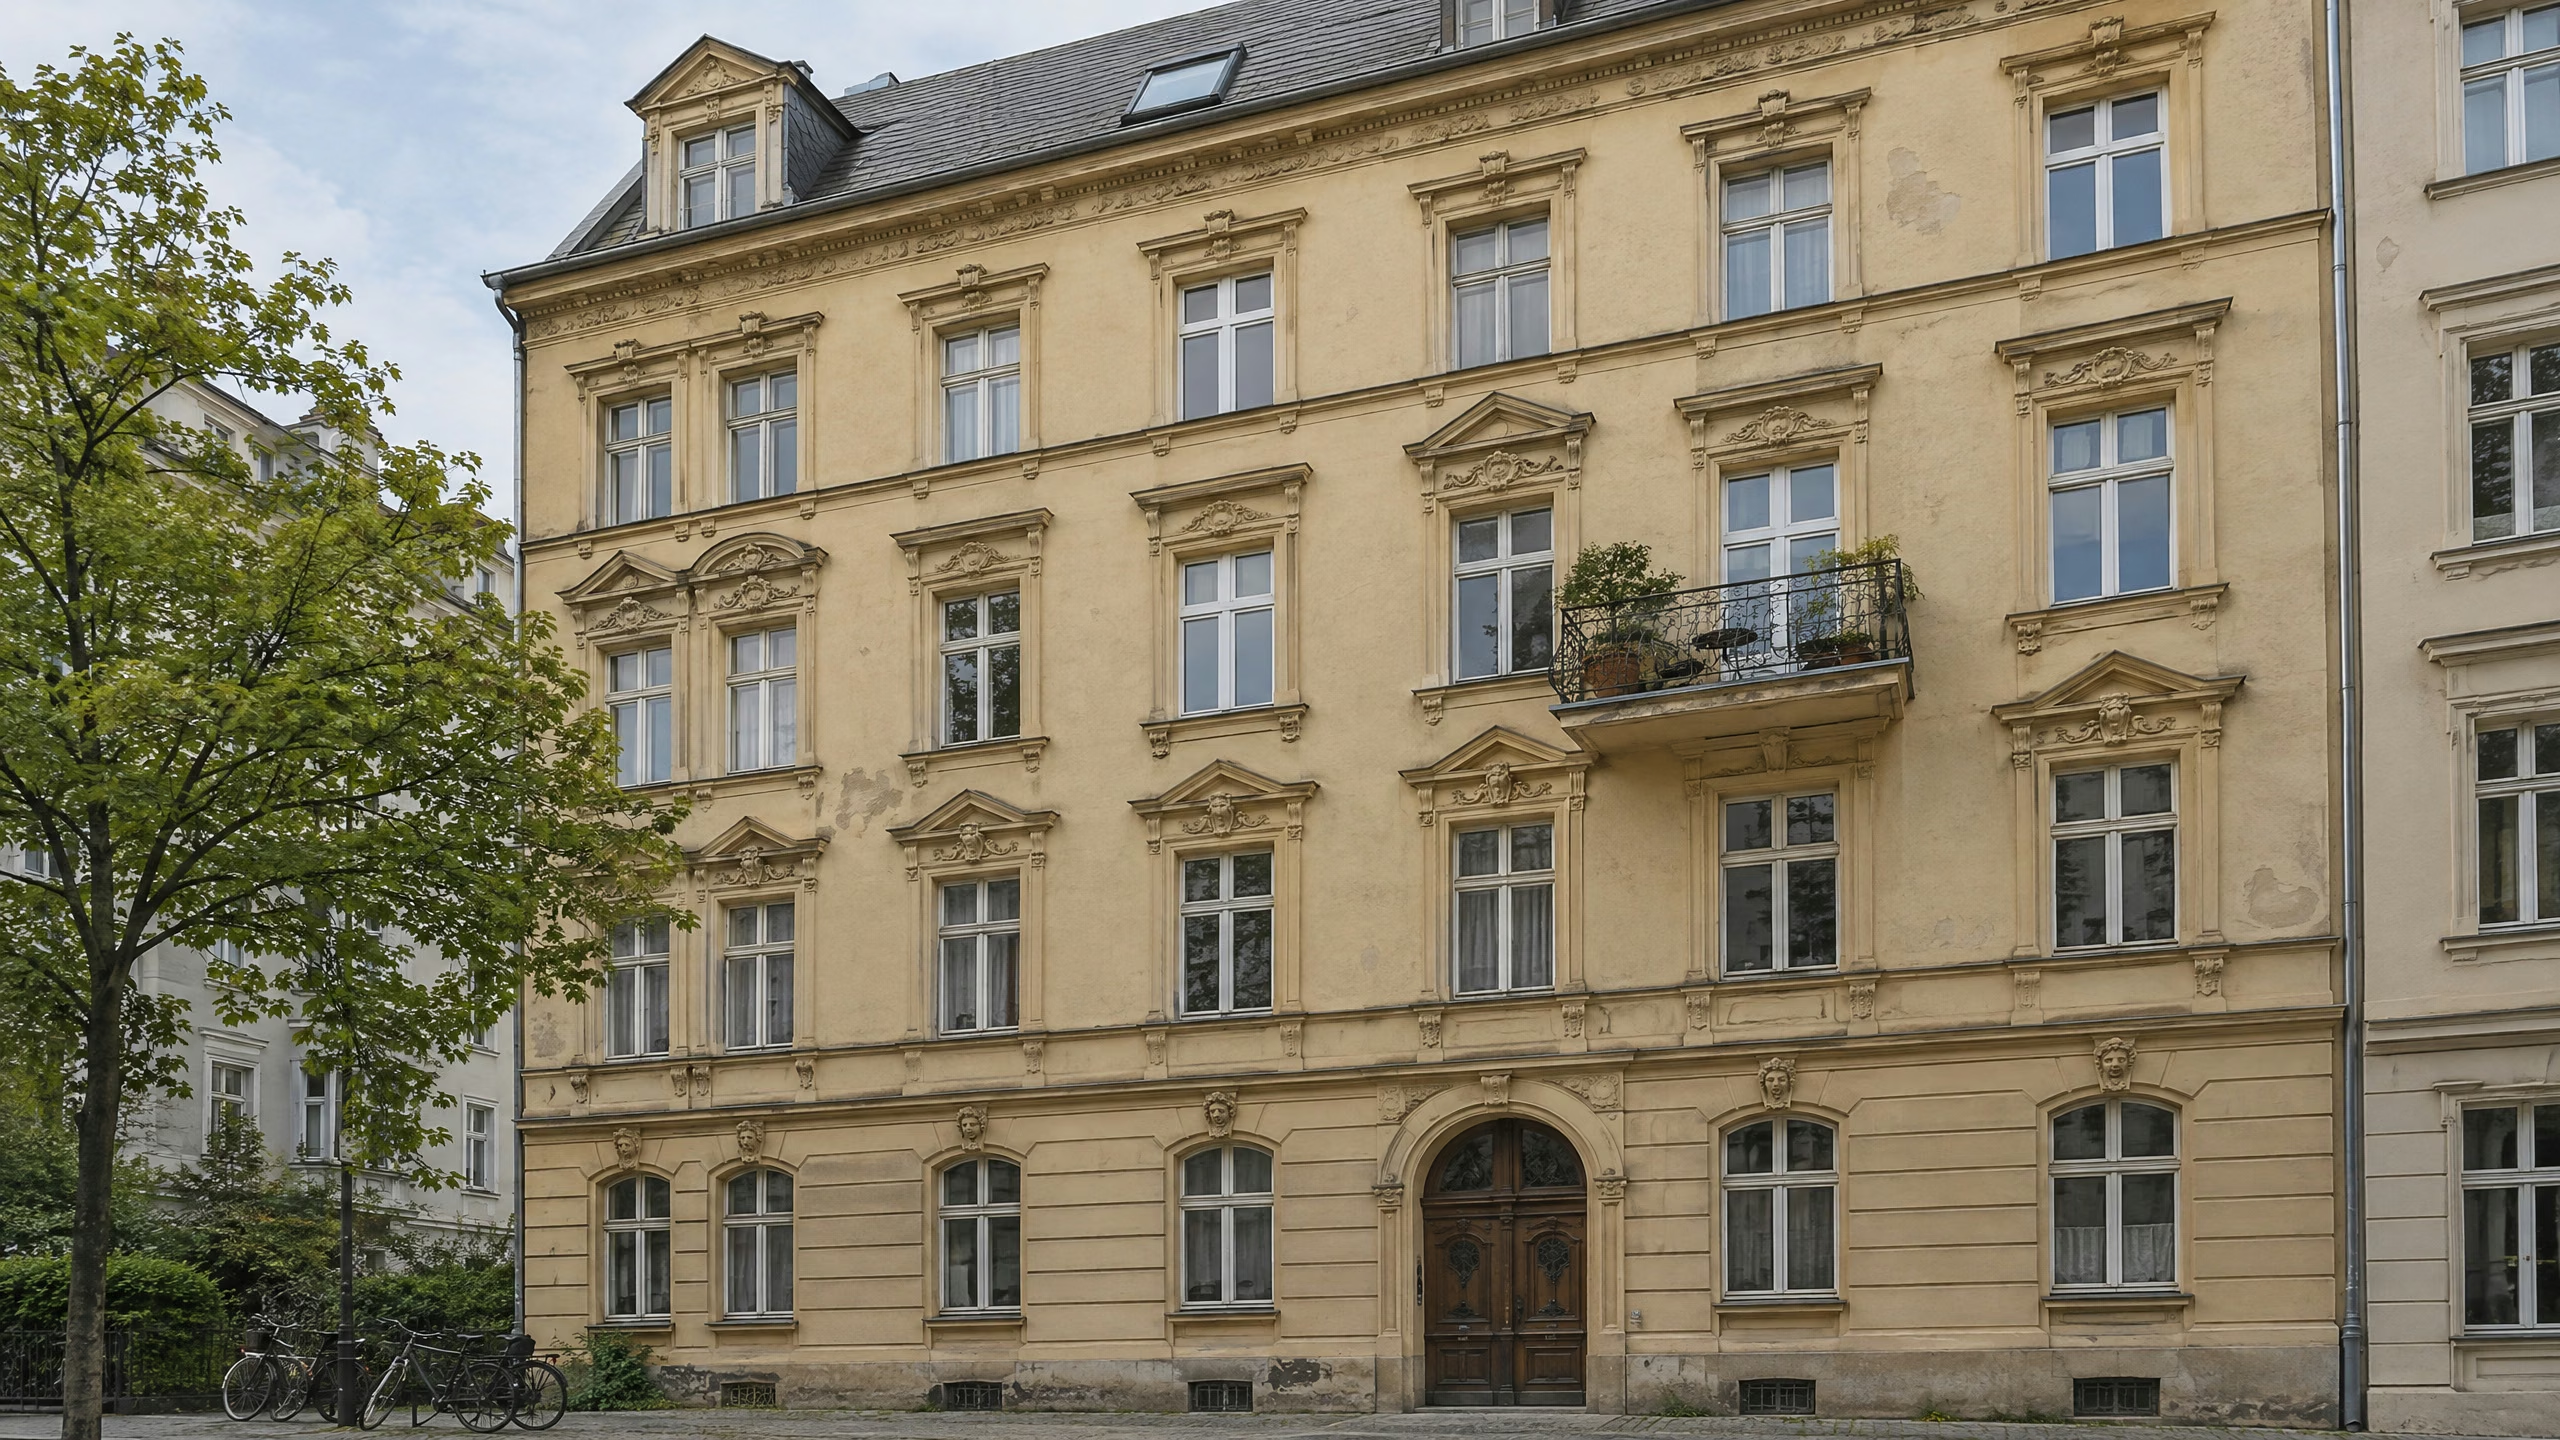
Das Finanzamt schreibt Ihr Gebäude nach festem Satz ab, ganz gleich, in welchem Zustand es ist: 2,5 % im Jahr bei Baujahren vor 1925, 2 % bis 2022, 3 % ab 2023. Mit einer belegten kürzeren Restnutzungsdauer schreiben Sie schneller ab, ein Haus von 1970 mit 25 Jahren zum Beispiel mit 4 % statt 2 %.
Gebaut
Wie gut hält sich Ihr Gebäude?
Konstruktion, Fassade und Fenster erzählen mehr über Ihr Gebäude als das Baujahr, denn das ist nur der Ausgangspunkt. Wir sehen uns an, wie es gebaut ist und wie gut es sich gehalten hat.
Erneuert
Was wurde wann verändert?
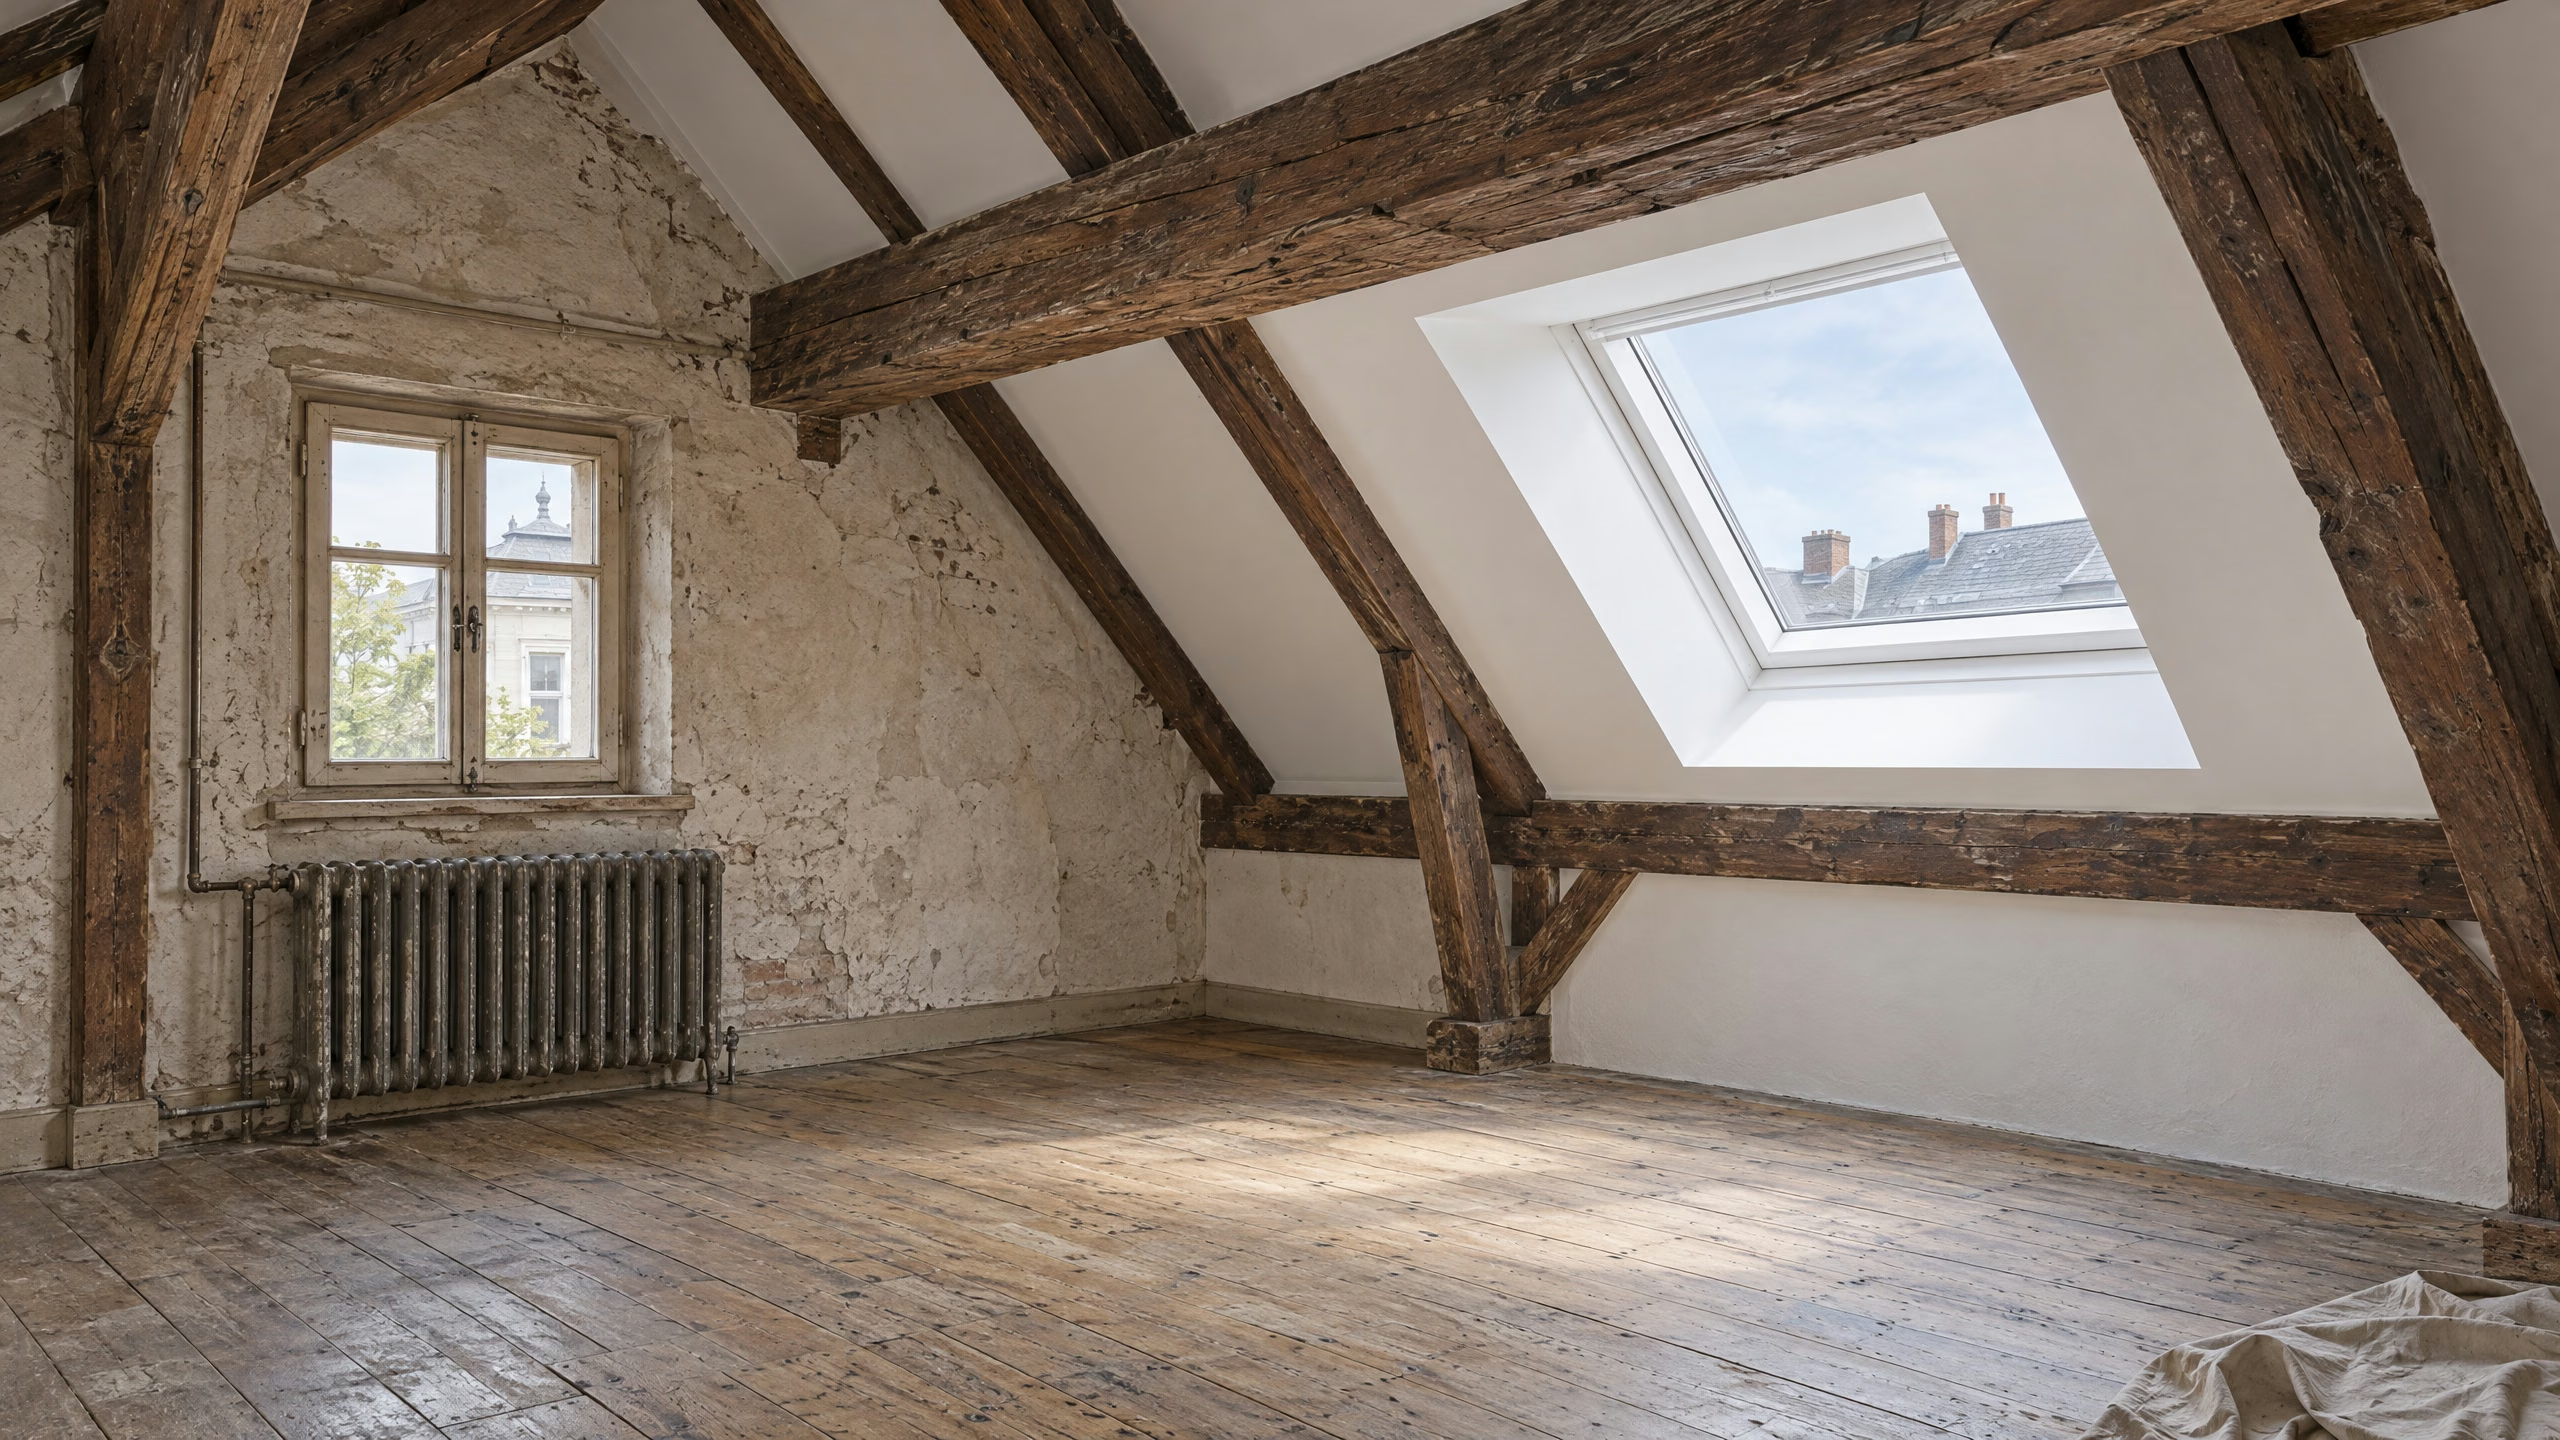
Ein neues Dachfenster macht noch kein neues Gebäude. Deshalb sehen wir uns jede Modernisierung einzeln an: was erneuert wurde, wie umfangreich und wann.
Belegt
Der Zustand von damals
Geht es um einen früheren Tag, zum Beispiel den Kauf Ihres Gebäudes, rekonstruieren wir den damaligen Zustand. Alte Fotos, Rechnungen und Beschreibungen helfen uns dabei.
Was Sie bekommen
Sie bekommen mehr als eine Zahl.
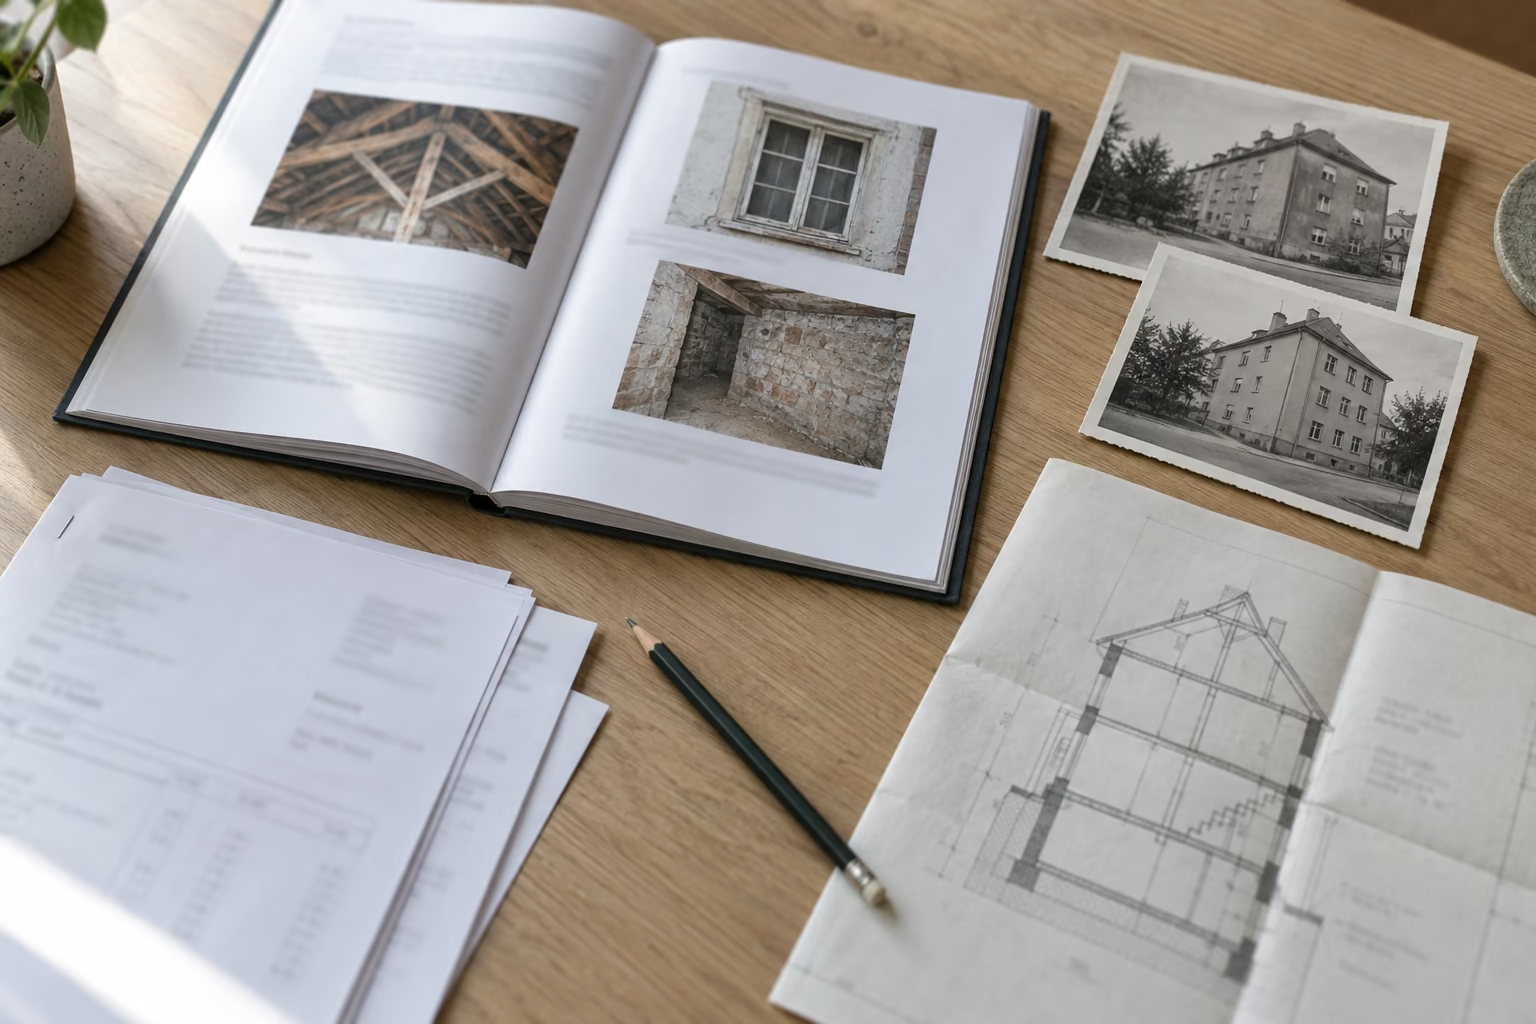
Sie sehen, woher die Zahl kommt
Wir zeigen, wie Zustand, Modernisierungen und Unterlagen zusammenspielen und warum wir diese Methode gewählt haben.
Sie können jeden Schritt selbst lesen
Wir leiten die Restnutzungsdauer aus dem her, was wir an Ihrem Gebäude sehen, nicht aus einer Tabelle.
Das hilft Ihrer Steuerberatung
Wie Sie es steuerlich nutzen, besprechen Sie mit Ihrer Steuerberatung. Ob das Finanzamt es anerkennt, entscheidet es selbst.
Immer zusammen rechnen
Kürzer abschreiben heißt nicht mehr abschreiben.
Abschreiben dürfen Sie nur den Gebäudeanteil, nicht den Boden. Vorsicht: Setzt ein Gutachten die Restnutzungsdauer sehr kurz an, kann sich das Finanzamt wehren, indem es folgerichtig den Gebäudewert senkt und den Bodenanteil erhöht. Dann geht der Plan nach hinten los. Im Rechner steht ein Fall aus unserer Arbeit: 18 Jahre laut Gutachten, danach 80 statt 50 Prozent Boden.
Abschreibung im Jahr ohne Gutachten
5.000 €
Erwartete Abschreibung mit Gutachten
13.889 €
Tatsächliche Abschreibung, falls das Finanzamt den Boden mit 80 % ansetzt
5.556 €
Darum geht es
8.333 €
im Jahr weniger als erwartet, falls das Finanzamt den Boden höher ansetzt.
Mit diesen Zahlen schreiben Sie sogar weniger ab als ganz ohne Gutachten.
Vereinfachtes Beispiel ohne Nebenkosten. Ob und wie das Finanzamt ein Gutachten anerkennt, hängt vom Gebäude ab. Die steuerliche Beurteilung übernimmt Ihre Steuerberatung.
Wenn es schon passiert ist
Ihr Gutachten wurde abgelehnt? Dann springen wir ein.
Hat das Finanzamt Ihr Gutachten abgelehnt oder den Bodenanteil heraufgesetzt, prüfen wir Restnutzungsdauer und Kaufpreisaufteilung zusammen und arbeiten beides bei Bedarf neu aus.
GUTACHTEN PRÜFEN LASSEN →Von der ersten Frage zum Gutachten
Erste Anfrage
Sie schildern uns Ihr Gebäude.
Sagen Sie uns, um welche Immobilie es geht, wie Sie sie nutzen und wofür Sie den Nachweis brauchen. Hat Ihre Steuerberatung schon Fragen formuliert, schicken Sie diese gern mit.
Angebot vorab
Sie wissen vorher, was es kostet.
Wir melden uns spätestens am nächsten Werktag. Wie aufwendig das Gutachten wird, hängt von Ihrem Gebäude und Ihren Unterlagen ab. Das Honorar nennen wir Ihnen vorab verbindlich.
Gebäude und Unterlagen
Wir sehen uns Ihr Gebäude an.
Nach Ihrem Auftrag sehen wir uns Ihr Gebäude immer vor Ort an und werten Ihre Unterlagen aus. Was wir dafür brauchen, sagen wir Ihnen vorher.
Das Gutachten
Sie halten das Ergebnis in der Hand.
Sie bekommen das Gutachten mit der vollständigen Herleitung als PDF, auf Wunsch auch auf Papier. Fragt das Finanzamt nach, beantworten wir das ohne weitere Kosten für Sie.
Ihr Ansprechpartner
Oliver Preikschat
Bei uns schaut ein Architekt auf Ihr Gebäude: Oliver Preikschat beurteilt die Bausubstanz und erklärt Ihnen, was er sieht. Bringen Sie Ihre Fragen und die Unterlagen mit, die Sie schon haben.
Oliver Preikschat
Architekt · EIPOS-CERT-zertifizierter Sachverständiger Immobilienbewertung nach DIN EN ISO/IEC 17024
Bevor Sie beauftragen
Was Sie vor dem Auftrag wissen möchten
Hier antworten wir auf Fragen, die Vermieter und Käufer vermieteter Immobilien beschäftigen.
Rechtsstand: 10. Oktober 2026. Keine Steuer- oder Rechtsberatung.
Wann lohnt sich ein Restnutzungsdauer-Gutachten?
Wenn Sie vermieten oder vermietet kaufen. Schon eine gewöhnliche Restnutzungsdauer ist oft kürzer, als das Finanzamt unterstellt, erst recht bei altem Dach oder alten Leitungen. Ob es sich rechnet, zeigt die Kaufpreisaufteilung.
Was tun, wenn das Finanzamt Ihr Gutachten abgelehnt hat?
Dann springen wir ein. Wir prüfen das vorhandene Gutachten und die Kaufpreisaufteilung und arbeiten beides bei Bedarf neu aus. Was das kostet, sagen wir Ihnen vorab verbindlich.
Welche Unterlagen brauchen Sie für den Anfang?
Wir brauchen den Grundbuchauszug, Baupläne oder eine Baubeschreibung und Belege zu Modernisierungen. Bei einem früheren Stichtag helfen ältere Fotos.
Fehlt eine verlässliche Wohnflächenberechnung, erstellt Oliver Preikschat sie als Architekt mit Laseraufmaß. Das kostet extra, erspart Ihnen aber Zeit und Ärger.
Wer erstellt Ihr Restnutzungsdauer-Gutachten?
Ihr Gutachten erstellt Oliver Preikschat, Architekt und nach DIN EN ISO/IEC 17024 zertifizierter Sachverständiger für Immobilienbewertung (EIPOS-CERT).
Wir erklären Ihnen, welche Methode wir wählen und warum, damit Sie die Herleitung später Schritt für Schritt selbst durchgehen können.
Eine bestimmte Restnutzungsdauer sagen wir Ihnen vorab nicht zu, weil das Ergebnis erst aus der Prüfung Ihres Gebäudes folgt.
Welche Regeln gelten derzeit für den Nachweis?
Das Einkommensteuergesetz sieht feste Abschreibungssätze vor. Ist Ihr Gebäude tatsächlich kürzer nutzbar, dürfen Sie kürzer abschreiben (§ 7 Absatz 4 Satz 2 EStG), müssen das aber belegen.
Der Bundesfinanzhof akzeptiert dafür Gutachten von Sachverständigen, die Ihr Gebäude tatsächlich betrachten. Eine Tabelle mit Modellwerten allein reicht ihm nicht.
Das Bundesfinanzministerium hat sein Schreiben vom 22. Februar 2023 zu diesem Nachweis am 1. Dezember 2025 aufgehoben.
Was das für Ihren Fall steuerlich bedeutet, beurteilt Ihre Steuerberatung, denn eine Steuer- oder Rechtsberatung leisten wir nicht.
Prüfen Sie auch vermietete Eigentumswohnungen?
Ja. Dabei sehen wir uns auch das Gemeinschaftseigentum an, etwa Dach, Fassade und Leitungen. Welche Unterlagen der Gemeinschaft wir brauchen, sagen wir Ihnen vorher.
Ihr Erstgespräch
Lohnt sich ein Restnutzungsdauer-Gutachten für Ihre Immobilie?
Erzählen Sie uns von Ihrem Gebäude. Wir sagen Ihnen ehrlich, ob sich ein Gutachten für Sie lohnt. Fragen kostet nichts.
ERSTGESPRÄCH ANFRAGEN →
Ihr Gebäude
Jedes Haus altert anders.
Wie lange ein Gebäude noch gut genutzt werden kann, hängt von Bauweise, Pflege, Zustand und Modernisierungen ab, nicht nur vom Baujahr. Wir sehen uns Ihr Gebäude an und sagen Ihnen, womit Sie rechnen können.
ERSTGESPRÄCH ANFRAGEN →