Was bedeutet Restnutzungsdauer beim Gebäude?
Wenn Sie ein älteres Haus oder eine ältere Wohnung vermieten, fragt sich irgendwann: Wie lange kann das Gebäude noch sinnvoll genutzt werden?
Für die Bewertung zählt, wie lange sich das Gebäude noch wirtschaftlich nutzen lässt, und zwar am Stichtag, also dem Tag, auf den sich die Schätzung bezieht.
Ein Gebäude kann technisch noch stehen und sich trotzdem kaum noch wirtschaftlich nutzen lassen. Ein modernisierter Altbau kann dagegen noch lange brauchbar bleiben.
Deshalb zählen Zustand und Nutzung zusammen: Ein zeitgemäßer Grundriss, funktionierende Bauteile und belegte Erneuerungen sprechen für eine lange Restnutzungsdauer.
Überlegen Sie zuerst, wofür Sie die Zahl brauchen: Die wirtschaftliche Restnutzungsdauer im Verkehrswertgutachten und der steuerliche Nachweis beantworten verschiedene Fragen.
Wie die Restnutzungsdauer im Ertragswertverfahren wirktWann hilft ein Restnutzungsdauer-Gutachten bei der Abschreibung?
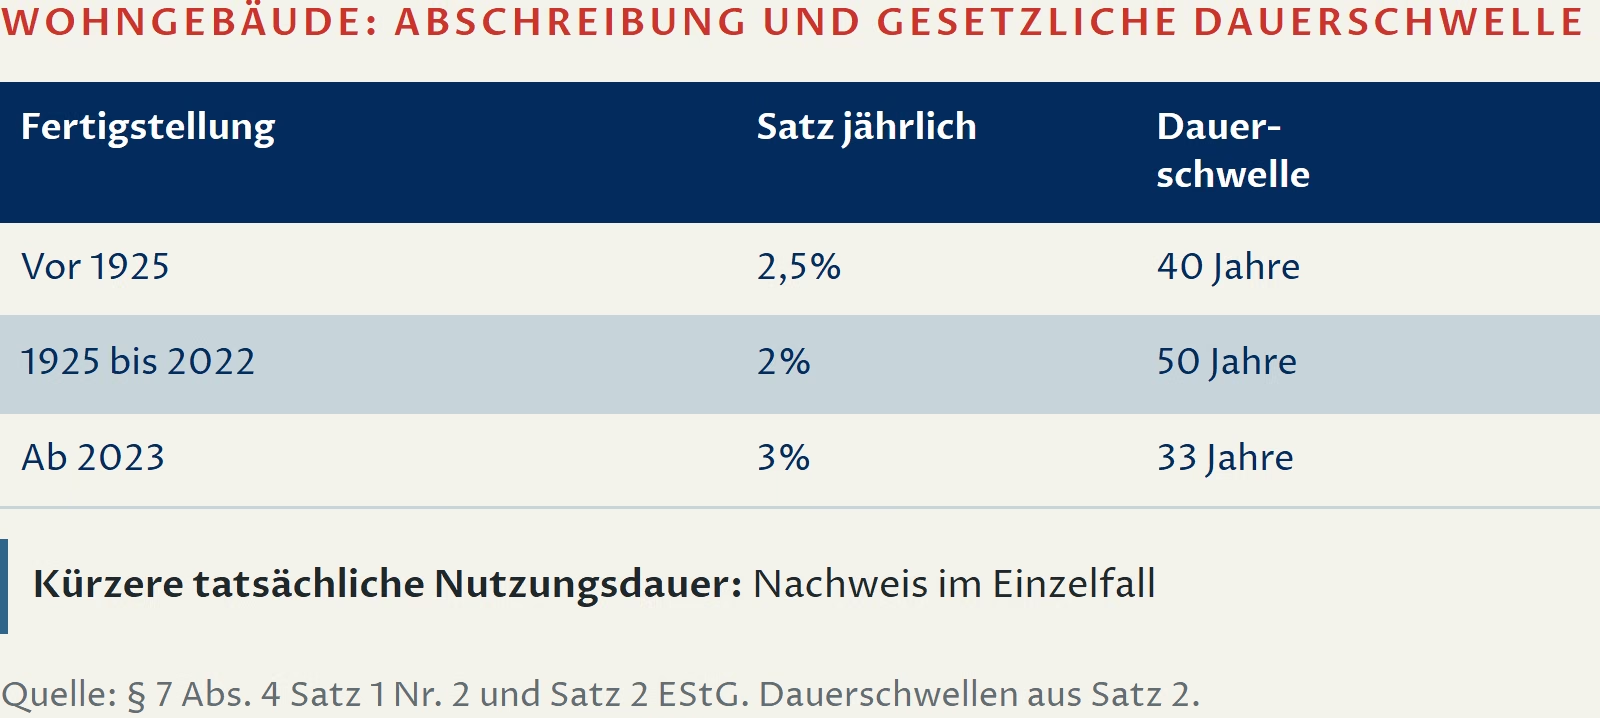
Für die lineare Gebäudeabschreibung schreibt das Einkommensteuergesetz feste Prozentsätze vor. Zu jedem Satz gehört eine gesetzliche Nutzungsdauer als Schwelle.
Bei Wohngebäuden kommt es auf das Jahr der Fertigstellung an (§ 7 Absatz 4 EStG): vor 1925, von 1925 bis 2022 oder ab 2023.
Das sind jährlich 2,5, 2 oder 3 Prozent. Die Schwellen für eine kürzere tatsächliche Nutzungsdauer liegen bei 40, 50 oder 33 Jahren.
Ist die tatsächliche Nutzungsdauer kürzer, dürfen Sie nach § 7 Absatz 4 Satz 2 EStG entsprechend dieser kürzeren Zeit abschreiben, wenn Sie es im Einzelfall belegen.
Dafür muss das Gutachten zeigen, wie die Eigenschaften Ihres Gebäudes zur geschätzten Dauer führen, und zwar so, dass Sie jeden Schritt verstehen.
Der Bundesfinanzhof lässt sachverständige Methoden zu, verlangt aber mehr als den bloßen Verweis auf Modellwerte.
Das Baujahr ist nur der Ausgangspunkt. Was vor Ort zu sehen ist und was Ihre Unterlagen belegen, muss erklären, warum für Ihr Gebäude eine kürzere Dauer gilt.
Kaufpreisaufteilung: Warum der Gebäudeanteil gesondert zähltWie wird die Restnutzungsdauer ermittelt?
Baujahr und Zustand gehören zusammen. Ziehen Sie nur das Alter vom Modellwert ab, bleibt offen, was an Ihrem Gebäude seither erneuert wurde.
Eine neue Heizung zeigt, dass die Haustechnik erneuert wurde. Dach, Tragwerk und andere Bauteile werden aber einzeln betrachtet.
Modernisierungen können die Nutzungsdauer verlängern, fehlende Instandhaltung kann sie verkürzen. Das Gutachten begründet, wie stark beides wirkt.
Zwei Gebäude aus demselben Baujahr können deshalb ganz verschieden dastehen, wie das frei gewählte Beispiel zeigt.
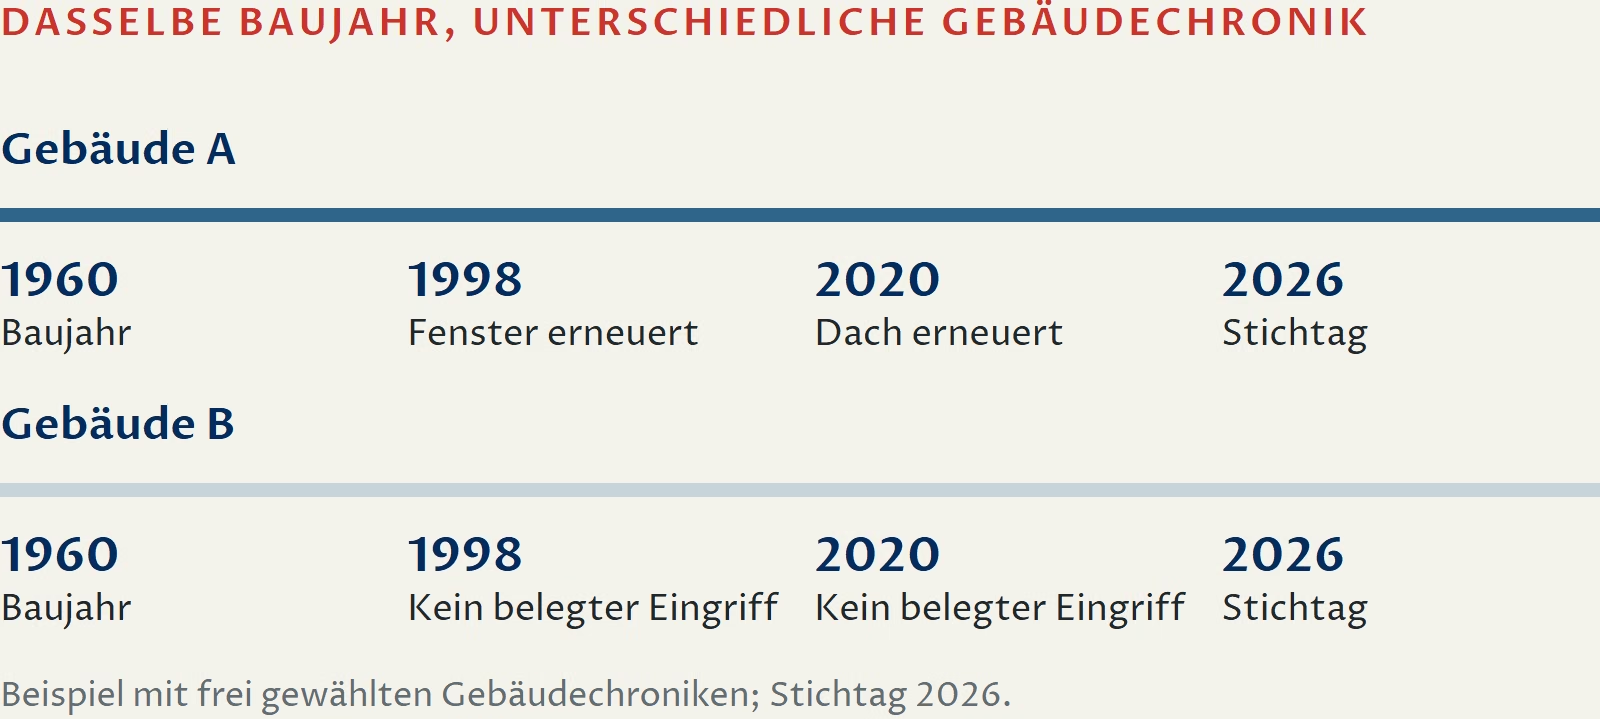
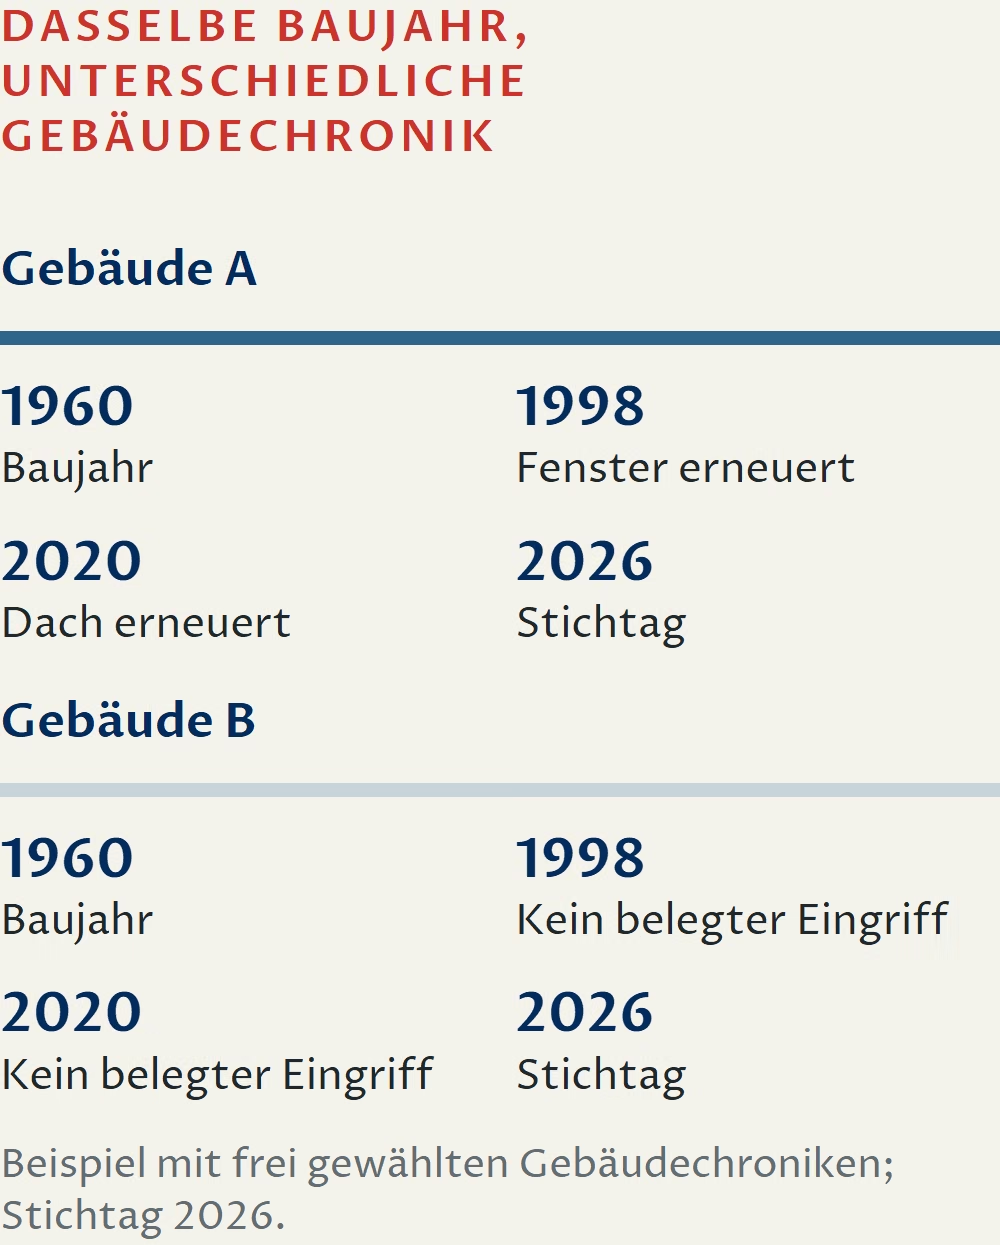
Im Gutachten sehen Sie, welche Eigenschaften, Unterlagen und Annahmen in die Schätzung eingegangen sind.
Welche Methode geeignet ist, hängt davon ab, wofür Sie den Nachweis brauchen und was sich am Gebäude feststellen lässt. Die Rechtsprechung lässt dafür verschiedene Wege zu.
Welche Unterlagen braucht ein Restnutzungsdauer-Gutachten?
Stellen Sie zum Einstieg eine Chronik zusammen: Baujahr, spätere Arbeiten und Zustand zum Stichtag.
Rechnungen und datierte Fotos zeigen, wann etwas verändert wurde. Auch Beschreibungen im Kaufvertrag können Hinweise geben.
Gehört Ihnen eine Eigentumswohnung, zählen auch Dach, Fassade und gemeinsame Haustechnik, denn sie beeinflussen, wie lange das ganze Gebäude nutzbar bleibt.
Suchen Sie deshalb Unterlagen zum Gemeinschaftseigentum heraus und notieren Sie, welche Arbeiten belegt sind und wozu noch Angaben fehlen.
Welche weiteren Nachweise Sie brauchen, hängt vom Objekt und von der Methode ab. Nach einem ersten Blick in Ihre Unterlagen lässt sich schnell eingrenzen, was noch fehlt.
Geht es um einen früheren Stichtag, trennen Sie spätere Arbeiten sauber ab, damit eine heute neue Heizung nicht in den Zustand von damals gerät.
Unterlagen für ein Gutachten: Zuständige Ämter und AuskünfteWorauf sollten Sie vor der Beauftragung achten?
Sagen Sie, wofür Sie das Gutachten brauchen und zu welchem Stichtag. Daran hängt, ob es um die verbleibende Nutzungsdauer oder um den Verkehrswert geht.
Fragen Sie nach Methode, Nachweisen und Umfang der Untersuchung, damit vor dem Auftrag feststeht, welche Fragen das Gutachten beantwortet.
Ein brauchbares Gutachten erklärt, wie aus dem Zustand Ihres Gebäudes die geschätzte Dauer wird und welche Annahmen darin stecken.
Ob das Finanzamt es anerkennt, entscheidet sich im Einzelfall, denn es prüft, ob Ihr Nachweis die kürzere Nutzungsdauer trägt.
Fehlen noch Unterlagen, melden Sie sich trotzdem mit Ihrer Frage. Umfang und Honorar nennen wir Ihnen vor der Beauftragung.
Restnutzungsdauer-Gutachten in Berlin und Potsdam