Zwei Briefe vom Finanzamt
Wenn Sie eine Immobilie erben oder geschenkt bekommen, schreibt Ihnen das Finanzamt zweimal. Der erste Brief enthält nur eine einzige wichtige Zahl, den Grundbesitzwert.
Mit diesem Wert setzt das Finanzamt, in dessen Bezirk das Haus oder die Wohnung liegt, Ihre Immobilie für die Steuer an.
Der Steuerbescheid kommt später, oft von einem anderen Finanzamt, und er rechnet nur noch mit der Zahl aus dem ersten Brief.
Darin liegt die erste Falle: Wenn Ihnen der Wert zu hoch vorkommt, müssen Sie dem ersten Bescheid widersprechen. Warten Sie bis zum Steuerbescheid, lässt sich die Zahl in aller Regel nicht mehr ändern.
Für den Einspruch haben Sie einen Monat ab Bekanntgabe. Das ist knapp, wenn Sie in dieser Zeit noch einen Gutachter finden und Unterlagen zusammensuchen müssen.
Das Gutachten muss dem Einspruch aber nicht beiliegen. Es genügt, wenn Sie rechtzeitig Einspruch einlegen und Begründung und Gutachten nachreichen, solange das Verfahren läuft.
Setzt Ihnen das Finanzamt dafür ausdrücklich eine Frist (§ 364b AO), halten Sie diese unbedingt ein, denn was danach kommt, darf es nicht mehr berücksichtigen.
Am einfachsten ist es, wenn das Gutachten schon vorliegt, sobald das Finanzamt Sie zur Erklärung auffordert. Dann geben Sie es gleich mit ab, und schon der erste Bescheid kann stimmen.
Warum der Wert des Finanzamts oft zu hoch liegt
Das Finanzamt hat Ihre Immobilie nie betreten, und es bewertet Jahr für Jahr sehr viele Grundstücke.
Deshalb rechnet es nach Schema: Bodenrichtwert mal Grundstücksfläche, dazu ein Wert für das Gebäude, der sich aus Baujahr, Fläche und Durchschnittszahlen ergibt.
Für eine gewöhnliche Wohnung in einem gewöhnlichen Haus kommt dabei oft ein brauchbarer Wert heraus. Je weiter Ihre Immobilie vom Durchschnitt abweicht, desto weniger trifft die Formel.
Dazu kommt die Zeit, denn das Finanzamt rechnet mit Zahlen aus Verkäufen der Vergangenheit. Vor der Zinswende 2022 lagen die Preise vielerorts höher als danach.
Liegt Ihr Stichtag danach, kann die Formel deshalb einen Wert ergeben, den an diesem Tag kein Käufer mehr gezahlt hätte.
Der Zustand
Feuchte Wände, ein Dach am Ende seiner Lebensdauer oder eine Heizung, die ersetzt werden muss: Die Formel kennt das Baujahr, aber nicht den Zustand.
Die Lage im Kleinen
Der Bodenrichtwert gilt für eine ganze Zone. Ob Ihr Grundstück an der lauten Hauptstraße liegt, hinter dem zweiten Hinterhof oder einen schwierigen Zuschnitt hat, steht nicht darin.
Die Besonderheiten
Ein Nießbrauch, ein Wohnrecht, eine Baulast oder Denkmalschutz: Rechte und Lasten, die einen Käufer abschrecken, kommen in der Formel nicht vor.
Das ist kein Versäumnis der Ämter, denn das Gesetz verlangt diese vereinfachte Rechnung. Weil sie im Einzelfall danebenliegen kann, hat der Gesetzgeber Ihnen einen Ausweg eingeräumt.
Was § 198 BewG Ihnen erlaubt
Der Ausweg steht in § 198 des Bewertungsgesetzes und ist erstaunlich kurz: Weisen Sie nach, dass Ihre Immobilie am Stichtag weniger wert war, gilt Ihr Wert.
Stichtag ist bei einer Erbschaft der Todestag, bei einer Schenkung der Tag, an dem sie ausgeführt wurde.
Für den Nachweis lässt das Gesetz zwei Wege zu.
Ein Gutachten
Es muss vom Gutachterausschuss stammen oder von einem Sachverständigen, der für die Bewertung von Grundstücken öffentlich bestellt oder nach DIN EN ISO/IEC 17024 zertifiziert ist.
Ein Verkaufspreis
Haben Sie die Immobilie innerhalb eines Jahres vor oder nach dem Stichtag zu einem gewöhnlichen Preis verkauft, belegt dieser Preis den Wert, wenn sich nichts Wesentliches geändert hat.
Der zweite Weg ist der einfachste, wenn er offensteht: Verkaufen Sie das geerbte Haus ohnehin innerhalb eines Jahres, belegt der Kaufvertrag den Wert.
Ein Verkauf an Verwandte oder ein Notverkauf unter Zeitdruck gilt allerdings nicht als gewöhnlicher Preis.
Unser Sachverständiger Oliver Preikschat ist nach DIN EN ISO/IEC 17024 zertifiziert. Für Stichtage nach dem 22. Juli 2021 erfüllt er damit die Anforderung, die § 198 an den Gutachter stellt.
Was ein Gutachten fürs Finanzamt aushalten muss
Das Finanzamt übernimmt ein Gutachten nicht einfach. Es prüft, ob nach den Regeln der Immobilienwertermittlungsverordnung gerechnet wurde und ob jede Abweichung vom Durchschnitt begründet ist.
Ein Satz wie „Das Dach ist alt, deshalb 15 Prozent weniger“ überzeugt dort niemanden, denn ein Abzug muss sich aus Zahlen ergeben.
Was kostet die Reparatur, und wie viel davon würde ein Käufer tatsächlich vom Preis abziehen? Das ist oft weniger als die Rechnung des Handwerkers.
Wie das im besten Fall aussieht, zeigt eine Wohnung im Corbusierhaus in Westend.
Ein Erbe aus dem Ausland hatte sie über eine Berliner Kanzlei geerbt, in schlechtem Zustand, und weil das Haus unter Denkmalschutz steht, wäre die Sanierung teurer geworden als anderswo.
Im selben Haus waren genug Wohnungen verkauft worden, um sauber zu vergleichen. Wir haben den Zustand eingerechnet, und das Finanzamt hatte keine Einwände.
Das ist in Berlin eher die Ausnahme. Nach unserer Erfahrung prüfen die Berliner Finanzämter lange und fragen oft mehrmals nach, bevor sie entscheiden.
Ein Gutachten, bei dem jede Zahl ihre Quelle hat, hält diese Runden aus.
Gutachten fürs FinanzamtRechnet sich das für Sie?
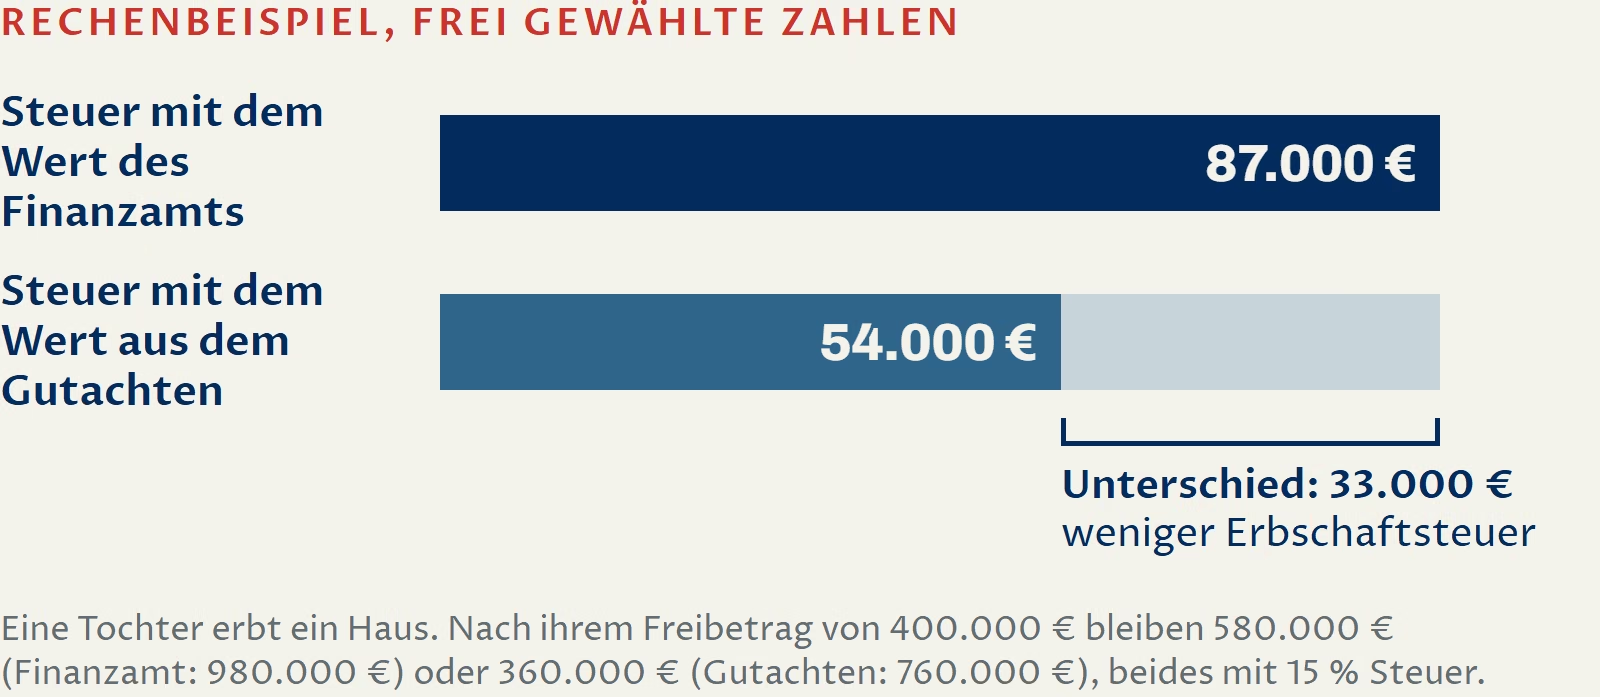
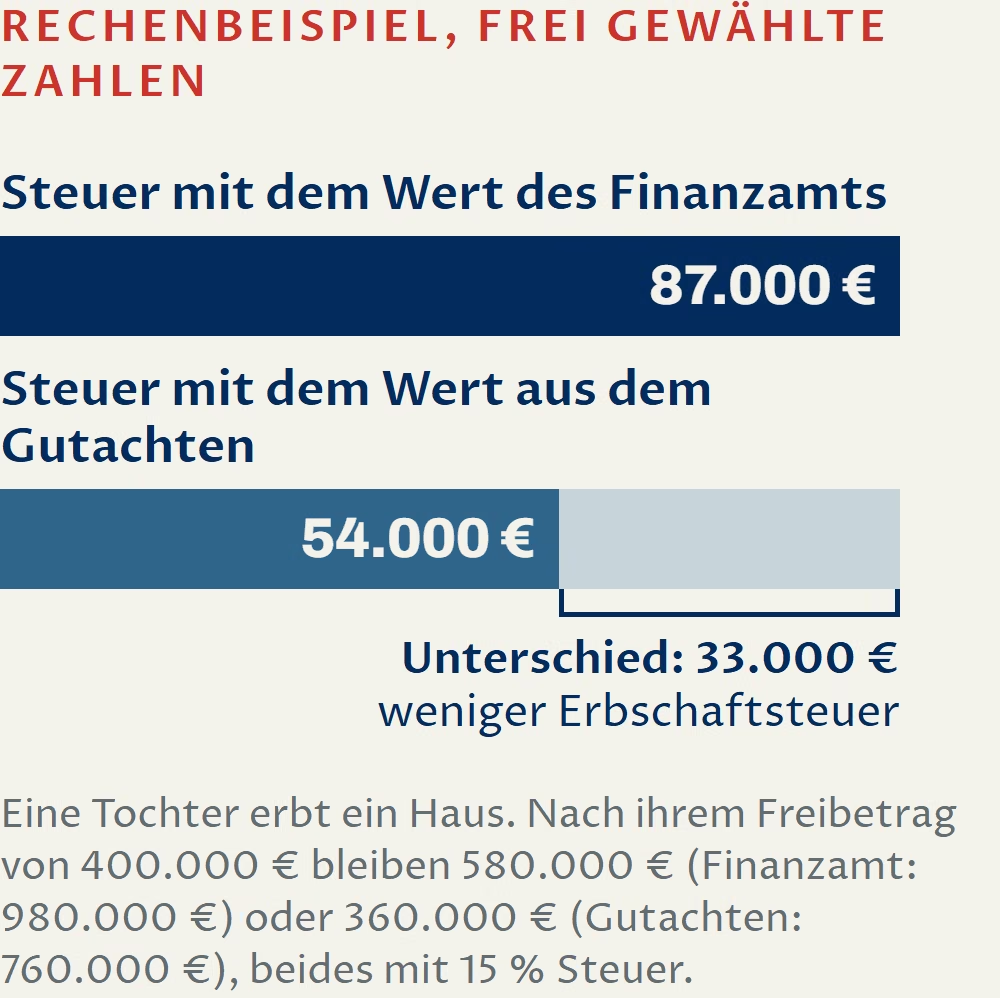
Ein Beispiel mit frei gewählten Zahlen: Eine Tochter erbt von ihrer Mutter ein Einfamilienhaus. Das Finanzamt setzt es mit 980.000 Euro an, ein Gutachten weist 760.000 Euro nach.
Nach Abzug ihres Freibetrags von 400.000 Euro bleiben mit dem Wert des Finanzamts 580.000 Euro, mit dem Gutachten 360.000 Euro. Beides liegt in der Stufe mit 15 Prozent Steuer.
Statt 87.000 Euro zahlt sie 54.000 Euro, also 33.000 Euro weniger.
Es gibt auch den umgekehrten Fall. Liegt der Wert des Finanzamts schon unter Ihrem Freibetrag, zahlen Sie keine Steuer, und ein Gutachten wäre rausgeworfenes Geld.
Ist der Wert des Finanzamts niedriger als der echte Marktwert, haben Sie Glück gehabt: § 198 erlaubt nur Ihnen, einen niedrigeren Wert nachzuweisen, dem Finanzamt aber keinen höheren.
Ein Fall, der uns oft begegnet: Eltern schenken ihren Kindern das Haus und behalten sich den Nießbrauch vor, wohnen also weiter darin oder bekommen die Miete.
Der Nießbrauch mindert zwar, was als Geschenk zählt, doch die Rechnung beginnt beim Wert der Immobilie. Ist er zu hoch, zahlen Sie Steuer auf Geld, das gar nicht in der Immobilie steckt.
Was das Gutachten kostet, nennen wir Ihnen vorher. Dann sehen Sie selbst, ob sich der Nachweis für Sie rechnet.
Zum Grundsteuer-Rechner