Was am 21. Oktober 2026 gilt
Ihre Mutter ist im Sommer gestorben, und Sie haben ihr Haus geerbt. Seit Monaten lesen Sie von einer Reform der Erbschaftsteuer und fragen sich, ob für Sie schon neue Regeln gelten.
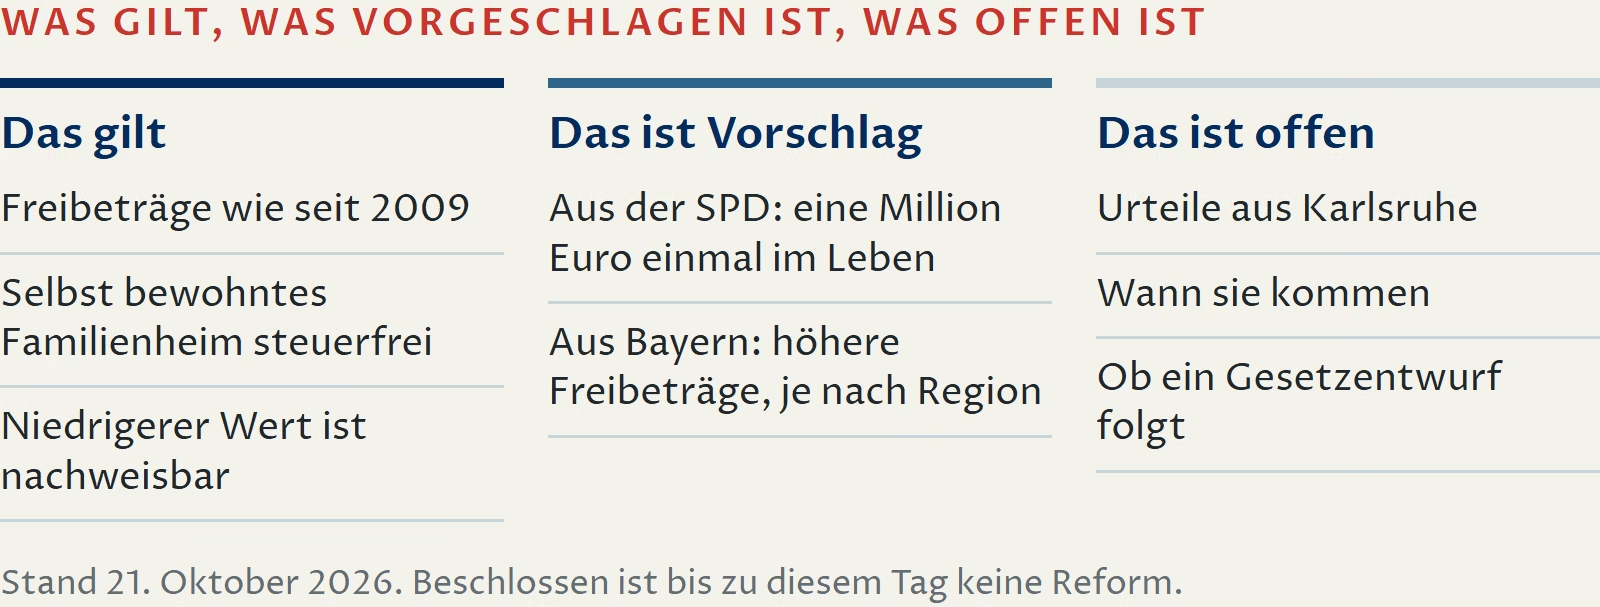
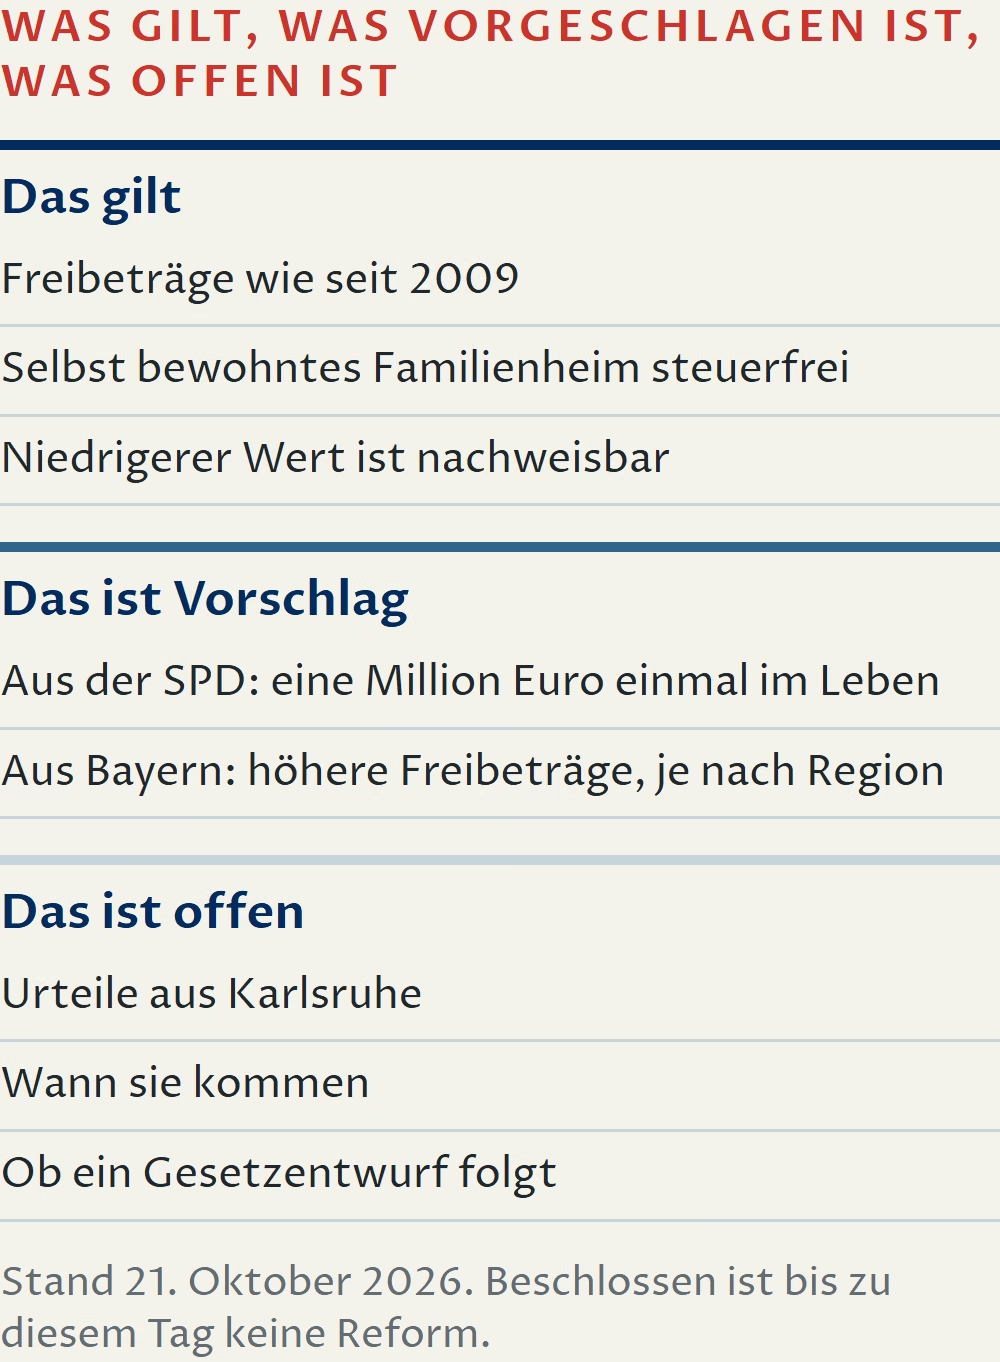
Die Antwort lautet nein. Bis zum 21. Oktober 2026 hat der Bundestag keine Reform beschlossen, und die Bundesregierung hat auch keinen Gesetzentwurf dazu vorgelegt.
Der Koalitionsvertrag von CDU, CSU und SPD enthält zur Erbschaftsteuer keinen Satz. Die Bundesregierung hat das im Februar 2026 auf eine Anfrage im Bundestag selbst bestätigt.
Sie beobachte die Debatte, heißt es in der Antwort, und werde gesetzliche Schritte vorschlagen, falls sich Handlungsbedarf ergebe. Einen Zeitplan nennt sie nicht.
Für Ihren Erbfall zählt deshalb das Gesetz, wie es am Todestag galt, denn an diesem Tag entsteht die Steuer, und auf diesen Tag wird auch das Haus bewertet.
In vielen Berichten gehen geltendes Recht, Vorschläge der Parteien und offene Fragen durcheinander. Deshalb halte ich die drei Dinge hier auseinander und beginne mit dem, was gilt.
Freibeträge und Steuersätze heute
Wie viel steuerfrei bleibt, hängt davon ab, in welchem Verhältnis Sie zum Verstorbenen standen. Der Freibetrag gilt für jeden Erben einzeln und gegenüber jedem Erblasser neu.
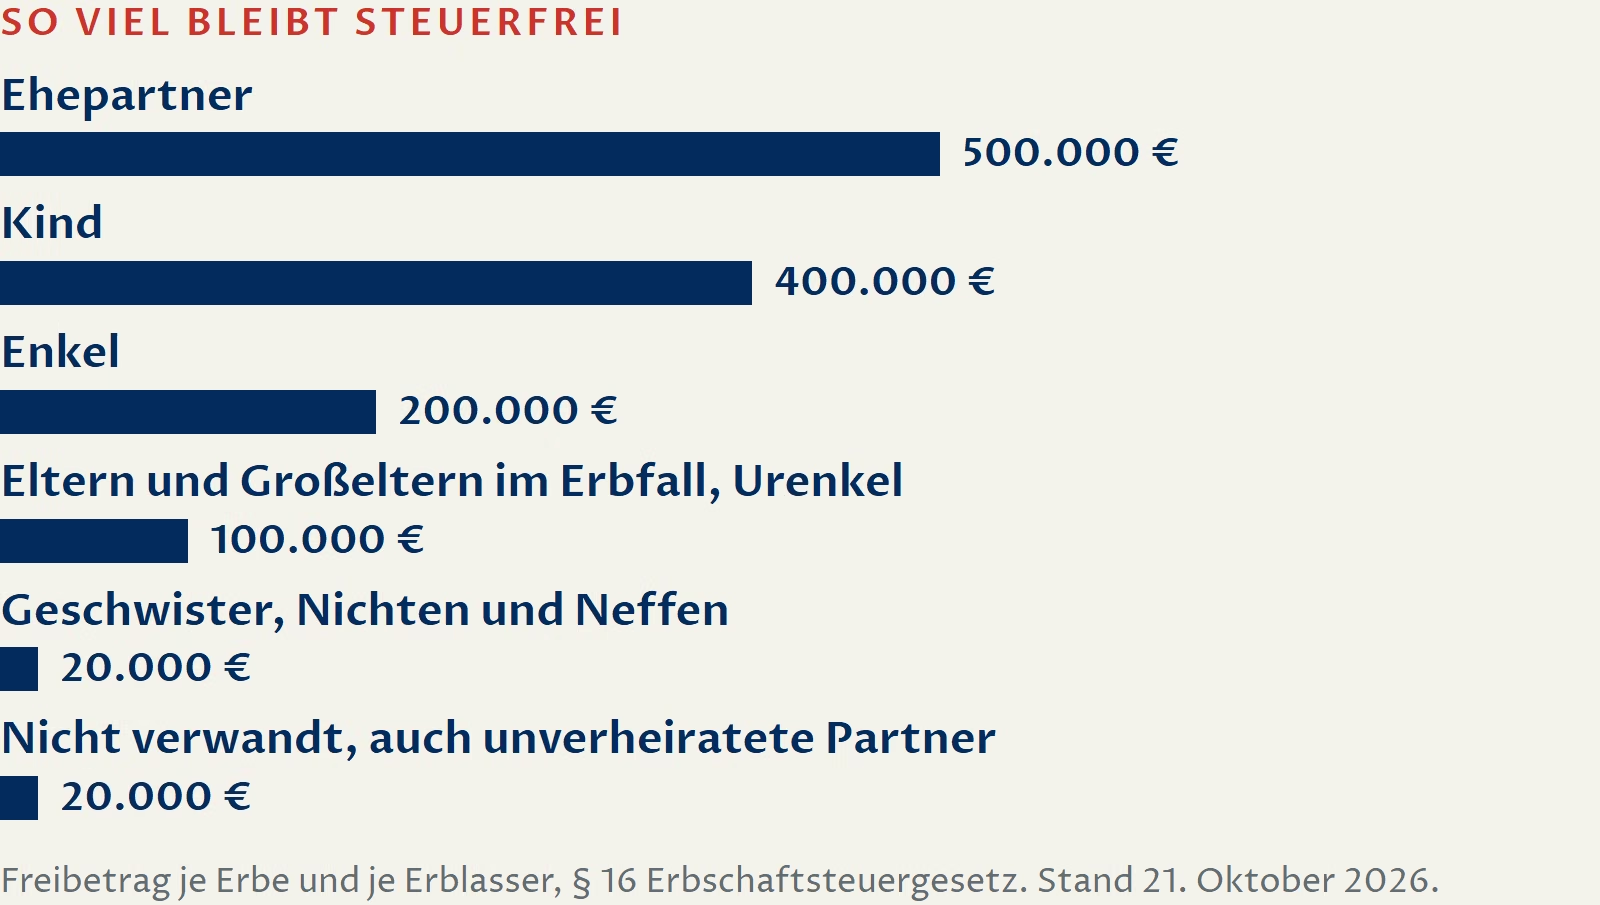
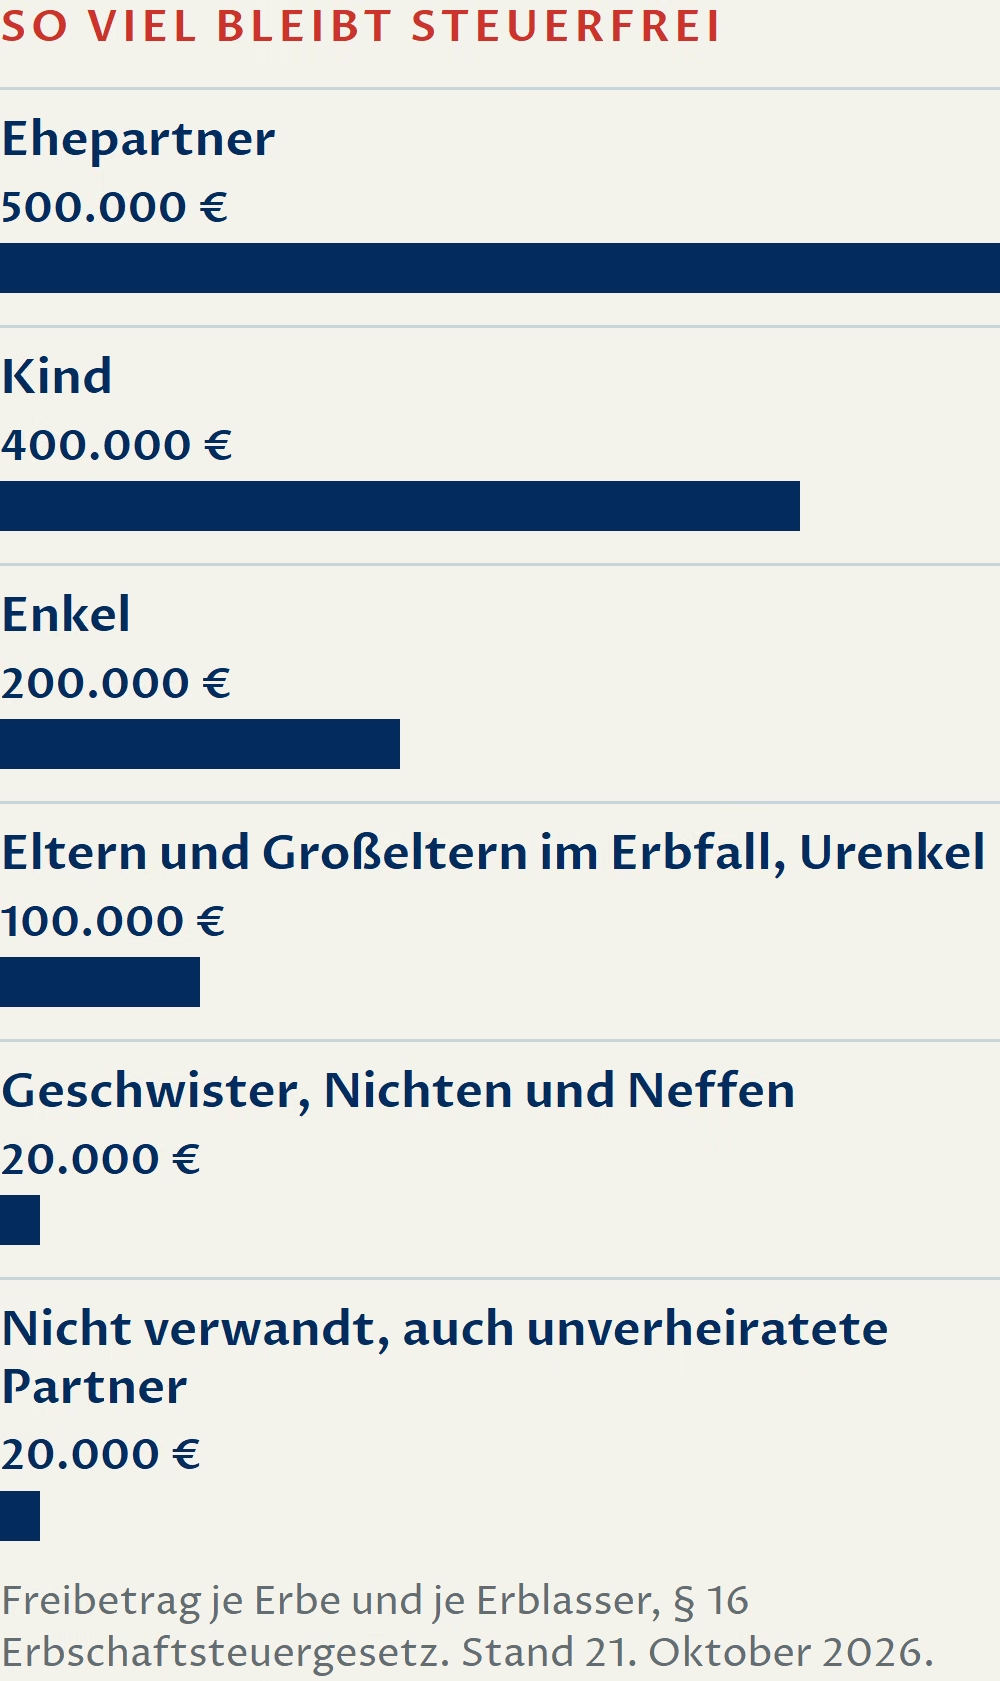
Auffällig ist der Abstand zwischen den Gruppen: Als Kind erben Sie 400.000 € steuerfrei, als Schwester, Neffe oder unverheirateter Partner dagegen nur 20.000 €.
Diese Beträge stehen seit 2009 unverändert im Gesetz, obwohl Häuser seitdem vielerorts deutlich teurer geworden sind. Daran entzündet sich ein großer Teil des Streits.
Über dem Freibetrag steigt der Steuersatz in Stufen, und er richtet sich nach dem Betrag, der nach allen Abzügen zu versteuern bleibt.
Für Ehepartner und Kinder sind es 7 Prozent bis 75.000 €, 11 Prozent bis 300.000 €, 15 Prozent bis 600.000 € und darüber zunächst 19 Prozent.
Der Satz gilt dabei für den ganzen steuerpflichtigen Betrag und nicht nur für den Teil über der Stufe. Kurz hinter einer Stufe mildert das Gesetz diesen Sprung ab.
Für Geschwister, Nichten und Neffen beginnt der Tarif bei 15 Prozent, für nicht verwandte Erben bei 30 Prozent. Ihr Freibetrag ist so klein, dass fast der ganze Hauswert besteuert wird.
Schenkungen derselben Person aus den letzten zehn Jahren werden mitgerechnet. Nach zehn Jahren steht Ihnen der Freibetrag gegenüber dieser Person erneut zur Verfügung.
Vom Hauswert zur Steuer
Ein Beispiel mit frei gewählten Zahlen zeigt den Weg. Sie erben als einziges Kind das Haus Ihrer Mutter, das Finanzamt stellt 900.000 € als Wert fest, und Sie ziehen nicht selbst ein.
Schulden gibt es nicht, und Ihre Mutter hat Ihnen in den zehn Jahren davor nichts geschenkt. Für die Kosten des Erbfalls zieht das Gesetz ohne Nachweis pauschal 15.000 € ab.
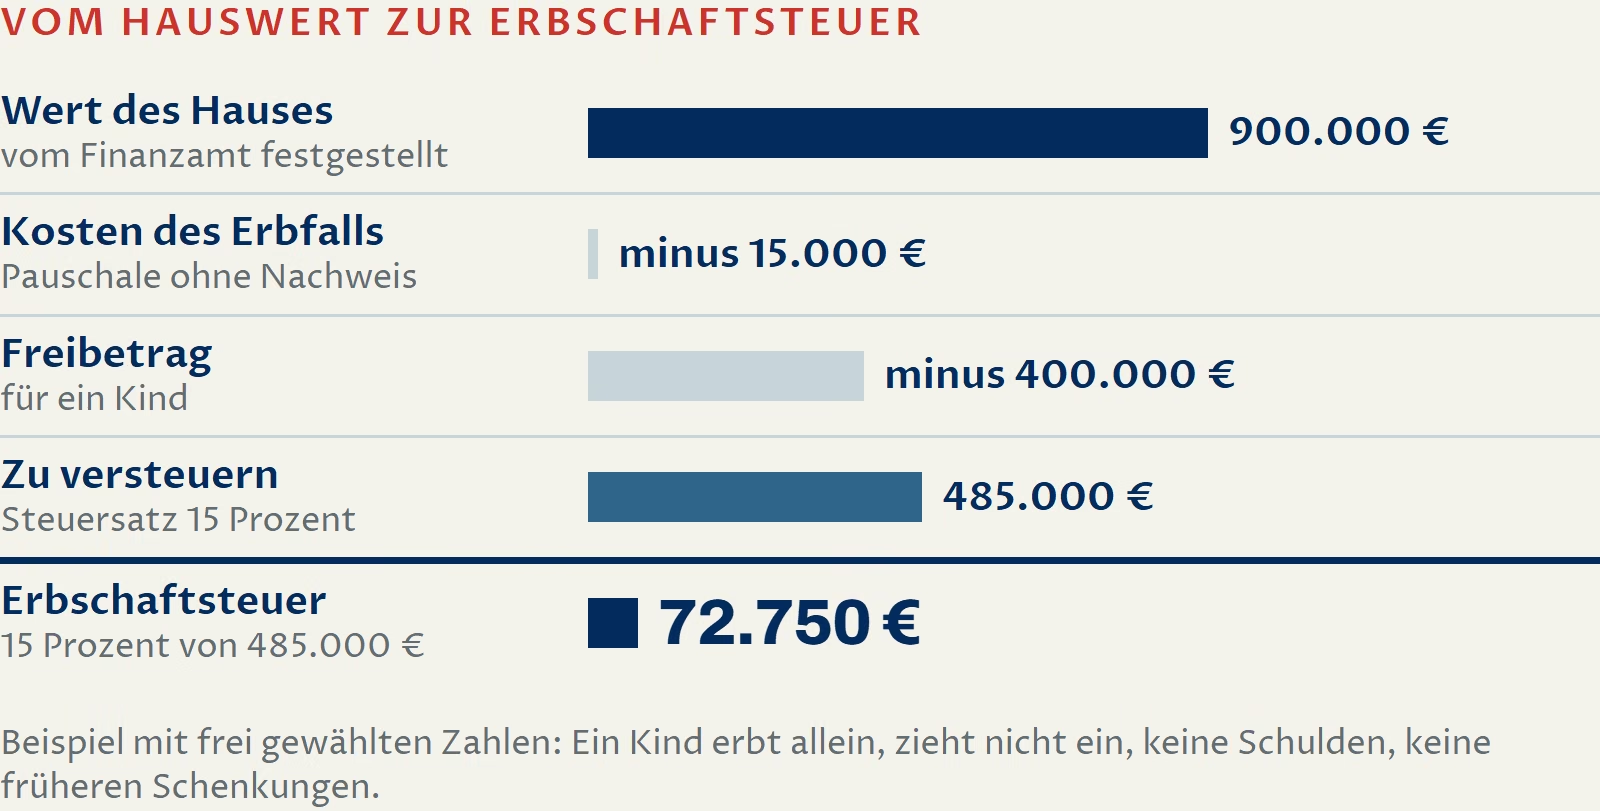
Nach Abzug des Freibetrags bleiben 485.000 € zu versteuern. Dieser Betrag liegt in der Stufe mit 15 Prozent, die Steuer beträgt also 72.750 € und damit rund 8 Prozent des Hauswerts.
Hätte Ihre Mutter das Haus ihrer Enkelin vererbt, wären 130.150 € fällig geworden, bei einem Neffen 259.500 €. Das Haus ist dasselbe, nur das Verwandtschaftsverhältnis ist ein anderes.
Bei einer Schenkung zu Lebzeiten gibt es die Pauschale für Erbfallkosten nicht. Die Rechnung beginnt dann ohne diesen Abzug, während Freibetrag und Steuersätze dieselben sind.
Familienheim, Vermietung, Stundung
Drei Regeln nehmen einem solchen Fall oft die Härte. Die wichtigste betrifft das Familienheim: Ziehen Sie als Kind unverzüglich selbst in das Haus Ihrer Eltern ein, bleibt es steuerfrei.
Bei Kindern gilt das für bis zu 200 Quadratmeter Wohnfläche. Sie müssen zehn Jahre dort wohnen bleiben, sonst fällt die Befreiung rückwirkend weg, außer bei zwingenden Gründen.
Für Ehepartner gilt dieselbe Frist von zehn Jahren, aber keine Grenze bei der Wohnfläche. Unter Ehepartnern kann das Familienheim außerdem schon zu Lebzeiten steuerfrei übertragen werden.
In einer Erbengemeinschaft folgt die Befreiung dem Miterben, der das Haus bei der Teilung übernimmt und selbst bewohnt. Sprechen Sie das an, bevor Sie sich über die Aufteilung einigen.
Erbengemeinschaft: Auszahlen, verkaufen oder behaltenDie zweite Regel betrifft vermietete Wohnungen und Mietshäuser. Sie werden nur mit 90 Prozent ihres Werts angesetzt, bei der Erbschaft ebenso wie bei der Schenkung.
Wäre das Haus aus dem Beispiel vermietet, würden 810.000 € statt 900.000 € angesetzt, und die Steuer fiele um 13.500 € auf 59.250 €.
Die dritte Regel ist die Stundung. Können Sie die Steuer für ein Wohnhaus nur aufbringen, indem Sie es verkaufen, wird sie auf Antrag bis zu zehn Jahre gestundet, im Erbfall ohne Zinsen.
Was sich bei der Bewertung geändert hat
Häufig ist zu lesen, seit Anfang 2026 gälten neue Bewertungsregeln und Häuser würden deshalb höher angesetzt. Das Bewertungsgesetz ist zum 1. Januar 2026 aber nicht geändert worden.
Die letzte größere Änderung gilt seit dem 1. Januar 2023. Damals wurden die Rechengrößen im Ertragswert- und im Sachwertverfahren an die Regeln der Verkehrswertermittlung angepasst.
Der gesetzliche Zinssatz für Mietwohnhäuser sank von 5 auf 3,5 Prozent, die Nutzungsdauer von Wohngebäuden stieg von 70 auf 80 Jahre. Beides kann im Einzelfall zu höheren Werten führen.
Diese gesetzlichen Ersatzwerte greifen allerdings nur, wenn der örtliche Gutachterausschuss keine geeigneten Marktdaten bereitstellt, denn dessen Daten haben Vorrang.
Seit 2025 gelten kleinere Änderungen. Die Pauschale für Erbfallkosten stieg von 10.300 € auf 15.000 €, und die Stundung für Wohnimmobilien wurde neu gefasst.
Jedes Jahr ändern sich dagegen die Zahlen in der Rechnung. Der Baupreisindex, der die Herstellungskosten von Wohngebäuden fortschreibt, liegt 2026 rund 3 Prozent über dem Vorjahr.
Hinzu kommen die neuesten Bodenrichtwerte und Marktdaten der Gutachterausschüsse. Ein Erbfall von 2026 wird mit neueren Zahlen bewertet als einer von 2025, aber nach denselben Regeln.
Auch das Jahressteuergesetz 2026 ändert daran nichts. Der Bundestag hat den Entwurf am 8. Oktober 2026 erstmals beraten, und er lässt Freibeträge, Steuersätze und Bewertung unberührt.
Erben und schenken: Was das Finanzamt ansetztWas in Karlsruhe verhandelt wurde
Bewegung kann vom Bundesverfassungsgericht kommen. Der Erste Senat hat am 12. und 13. Oktober 2026 über zwei Verfahren verhandelt, die beide die Erbschaftsteuer betreffen.
Das erste hat die Bayerische Staatsregierung angestrengt. Sie greift genau die drei Vorschriften an, nach denen ein geerbtes Haus bewertet, freigestellt und besteuert wird.
Bayern meint, dem Bund fehle für dieses Gesetz die Zuständigkeit. Außerdem seien Freibeträge und Steuersätze nicht an die Preissteigerung der letzten Jahre angepasst worden.
Die Freibeträge müssten nach Ansicht Bayerns auch berücksichtigen, dass Immobilien je nach Region sehr unterschiedlich viel kosten.
Im zweiten Verfahren klagt ein Mann, der von seiner Tante Wertpapiere und Grundbesitz geerbt hat. Er sieht sich benachteiligt, weil das Gesetz Erben von Betriebsvermögen begünstigt.
Beides ist der Vortrag der Kläger und keine Entscheidung des Gerichts.
Am ersten Tag ging es um den Antrag Bayerns. Bayerns Finanzminister trug vor, Freibeträge und Steuersätze seien seit 2009 unverändert, obwohl sich die Preise für Häuser und Bauland teils verdoppelt hätten.
Die Bundesregierung hielt dagegen, eine einheitliche Steuer im ganzen Land verhindere, dass sich die Länder gegenseitig unterbieten. Kein anderes Land hat Bayern unterstützt, Nordrhein-Westfalen ist dem Antrag ausdrücklich entgegengetreten.
Am zweiten Tag ging es um die Begünstigung von Betriebsvermögen. Nach Berichten von Beobachtern wollten die Richter vor allem wissen, ob die Ausnahmen für große Unternehmensvermögen ihr Ziel erreichen.
Ein Urteil gibt es noch nicht, und einen Termin dafür hat das Gericht nicht genannt. Beobachter rechnen mit einer Entscheidung im Frühjahr 2027, und viele halten es für unwahrscheinlich, dass Bayern mit seinem Antrag durchdringt. Bis dahin gilt das Gesetz unverändert weiter.
Im Jahr 2014 hat das Gericht Teile des Gesetzes beanstandet, sie aber weiter gelten lassen und dem Gesetzgeber eine Frist gesetzt. Ob es diesmal ähnlich verfährt, ist offen.
Was die Parteien vorschlagen
Am weitesten ausgearbeitet ist ein Konzept aus der SPD vom Januar 2026. Es ist ein Papier von vier Abgeordneten, das Partei und Fraktion vertreten, aber kein Gesetzentwurf.
Danach soll jeder Mensch einmal im Leben eine Million Euro steuerfrei erhalten können, davon 900.000 € aus der Familie. Das selbst bewohnte Familienheim soll zusätzlich steuerfrei bleiben.
Die heutigen Freibeträge, die alle zehn Jahre neu entstehen, entfielen dafür. Statt dreier Steuerklassen soll es nur noch eine geben.
Heute können Sie von jedem Elternteil 400.000 € steuerfrei erhalten und das nach zehn Jahren wiederholen. Nach dem Konzept gäbe es einen einzigen Betrag für das ganze Leben.
Steuersätze, einen Stichtag und Übergangsregeln nennt das Papier nicht, und zur Bewertung von Häusern sagt es nichts. Eine Steuer lässt sich danach deshalb nicht ausrechnen.
Bayern hält eine Million Euro für zu niedrig und verlangt höhere Freibeträge. Die CDU hat auf ihrem Parteitag im Februar 2026 Änderungen zulasten des Mittelstands abgelehnt.
Bundesfinanzminister Lars Klingbeil hat am ersten Verhandlungstag angekündigt, die Vorschläge der SPD umzusetzen, sobald das Urteil vorliegt. CDU und CSU wollen das Urteil abwarten, bevor sie sich festlegen.
Im Wahlprogramm von 2025 hatten CDU und CSU höhere Freibeträge angekündigt, damit das Eigenheim in höherem Maße steuerfrei vererbt werden kann. Im Koalitionsvertrag steht davon nichts.
Die Anträge von Grünen und Linken im Bundestag betreffen große Betriebsvermögen und Wohnungsunternehmen, also nicht das einzelne geerbte Haus.
Was Sie jetzt prüfen können
Auf eine Reform zu warten oder ihr zuvorzukommen, ist eine Wette auf ein Gesetz, das es noch nicht gibt.
Ob eine Übertragung zu Lebzeiten für Ihre Familie richtig ist, besprechen Sie mit Steuerberater und Notar, denn das ist eine Frage der Gestaltung und keine des Werts.
Was Sie heute schon prüfen können, ist der Wert des Hauses, denn an ihm bemisst sich die Steuer, und er lässt sich nachprüfen.
Das Finanzamt bewertet nach einem typisierten Verfahren. Besonderheiten Ihres Hauses, vor allem Belastungen wie Rechte Dritter, bleiben dabei nach dem Gesetz grundsätzlich außer Betracht.
War das Haus am Stichtag weniger wert als der so ermittelte Betrag, können Sie den niedrigeren Wert nachweisen, und das Finanzamt muss ihn dann ansetzen.
Als Nachweis nennt das Gesetz ein Gutachten des örtlichen Gutachterausschusses oder eines Sachverständigen.
Gemeint sind Sachverständige, die eine staatliche, staatlich anerkannte oder akkreditierte Stelle für die Wertermittlung von Grundstücken bestellt oder zertifiziert hat.
Auch ein Kaufpreis kann genügen, wenn das Haus innerhalb eines Jahres vor oder nach dem Stichtag im gewöhnlichen Geschäftsverkehr verkauft wurde und die Verhältnisse unverändert sind.
Was das ausmacht, zeigt das Beispiel von oben. Weist ein Gutachten 800.000 € statt 900.000 € nach, sinkt die Steuer von 72.750 € auf 57.750 €, also um 15.000 €.
An einer Tarifstufe wirkt ein niedrigerer Wert stärker. Zwischen 800.000 € und 700.000 € sind es im Beispiel 26.400 €, weil der Satz für den ganzen Betrag von 15 auf 11 Prozent fällt.
Eine Zusage, dass das Finanzamt einem Gutachten folgt, gibt es nicht. Rechnen Sie außerdem die Kosten des Gutachtens gegen die mögliche Ersparnis, bevor Sie es beauftragen.
Liegt auf dem Haus ein Wohnrecht, gilt seit 2025: Hat es den nachgewiesenen Wert schon gemindert, wird es bei der Steuer nicht noch einmal abgezogen.
Wohnrecht für die Eltern: Was es vom Wert abzieht