Was ist Nießbrauch an einem Haus oder einer Wohnung?
Übertragen Sie eine Immobilie und behalten sich die Nutzung vor, fallen Eigentum und Nutzung auseinander. Genau das regelt der Nießbrauch.
Nach § 1030 BGB darf die berechtigte Person die Nutzungen der Sache ziehen. Bei der Bestellung des Rechts lassen sich einzelne Nutzungen ausschließen.
Bei einer Immobilie können die eigene Nutzung oder die Mieteinnahmen dazugehören. Deshalb müssen Sie zuerst wissen, was im tatsächlich bestellten Recht steht.
Das Wohnungsrecht nach § 1093 BGB bezieht sich dagegen nur auf die Nutzung als Wohnung. An dieser Grenze erkennen Sie, welches Recht überhaupt zu bewerten ist.
Lesen Sie deshalb vor jeder Rechnung nach, welche Räume und Nutzungen erfasst sind und wie lange das Recht besteht. Das ist es, was bewertet wird.
Wir rechnen im Folgenden mit einem lebenslangen Recht einer einzelnen Person. Befristete oder gemeinsam vereinbarte Rechte haben ihre eigene Laufzeitregelung.
Wohnrecht für die Eltern: Was es beim Immobilienwert bedeutetWie ermitteln Sie den Jahreswert des Nießbrauchs?
Der Jahreswert beziffert den Nutzen, den das Recht pro Jahr bringt. Maßgeblich sind die Art der Nutzung und die Regeln des Bewertungsgesetzes.
Schwanken die Leistungen, zählt der Jahresdurchschnitt, der künftig voraussichtlich zu erzielen ist. Sie müssen die Ertragsannahmen deshalb über einen längeren Zeitraum prüfen.
Prüfen Sie dafür, welche Nutzungen das Recht erfasst und worauf sich der Jahreswert stützt, bevor Sie ihn in die Kapitalwertrechnung übernehmen.
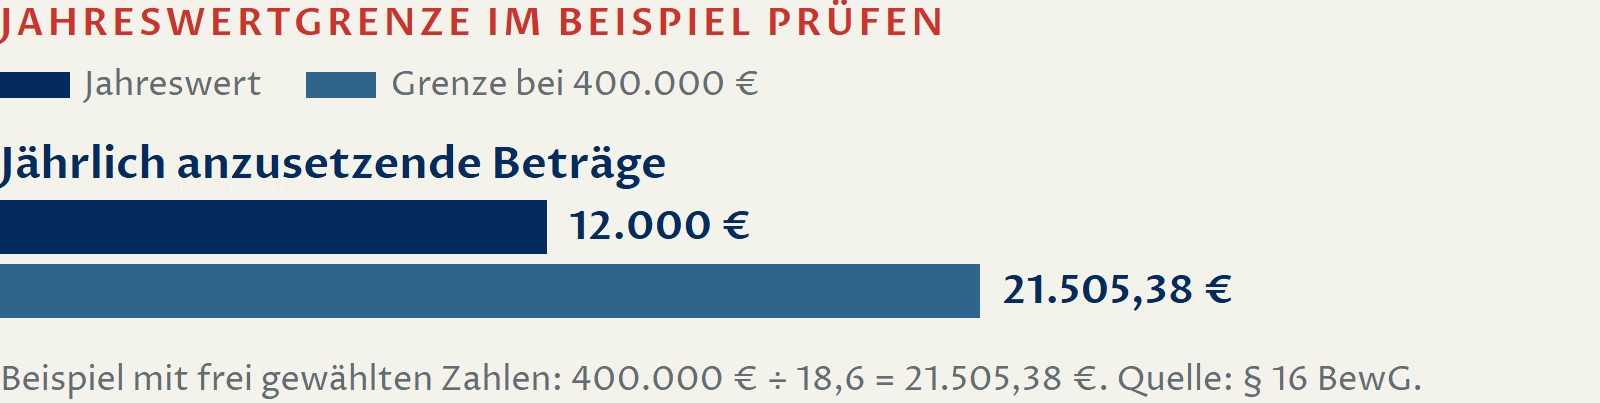
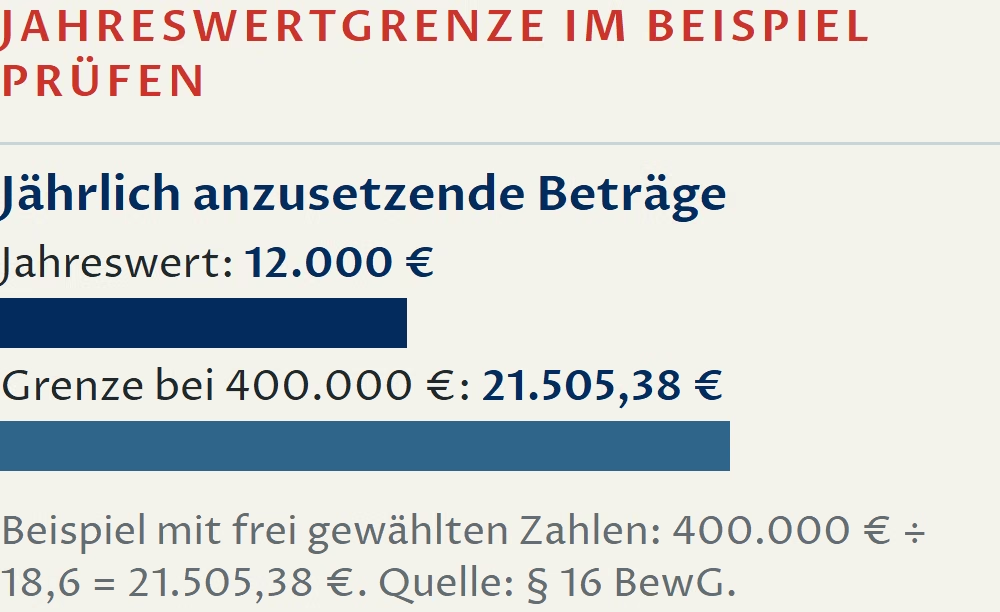
§ 16 BewG begrenzt diesen Jahreswert auf den BewG-Wert des genutzten Wirtschaftsguts geteilt durch 18,6. Diese Obergrenze rechnen Sie deshalb zuerst aus.
Für unser Beispiel nehmen wir frei gewählt einen BewG-Immobilienwert von 400.000 Euro und einen bereits ermittelten Jahreswert von 12.000 Euro an.
400.000 Euro geteilt durch 18,6 ergeben eine Jahreswertgrenze von rund 21.505,38 Euro. Sie liegt über dem angesetzten Nutzen von 12.000 Euro.
Deshalb gehen 12.000 Euro in den nächsten Schritt ein. Läge der Jahreswert über der Grenze, würde die Obergrenze angesetzt.
Welcher Vervielfältiger gilt für einen lebenslangen Nießbrauch?
Nach § 14 BewG wird der Jahreswert mit einem Vervielfältiger multipliziert. Bei einem lebenslangen Recht lesen Sie ihn nach vollendetem Alter und Geschlecht aus der Tabelle ab.
Nehmen Sie die Tabelle, die zum Stichtag der Bewertung gehört, denn für jeden Zeitpunkt sind die Faktoren amtlich festgelegt.
Für Stichtage ab dem 1. Januar 2026 gilt die BMF-Tabelle auf Grundlage der Sterbetafel 2022/2024. Alter und Geschlecht sind dort getrennt aufgeführt.
In unserem Beispiel ist die Berechtigte am 1. Oktober 2026 genau 70 Jahre alt. In der Spalte für Frauen steht dafür der Vervielfältiger 11,107.
Der Faktor ist keine Lebenserwartung in Jahren, denn er enthält schon die gesetzlich vorgegebene Verzinsung von 5,5 Prozent.
Gibt es mehrere Berechtigte, kommt es darauf an, ob das Recht mit dem Tod der zuerst oder der zuletzt sterbenden Person endet. Schauen Sie deshalb in die Laufzeitregelung.
Wie berechnen Sie den Nießbrauchwert im Beispiel?
Im Beispiel gehören zum Jahreswert von 12.000 Euro das lebenslange Recht einer 70-jährigen Frau und der Stichtag 1. Oktober 2026.
Die Prüfung nach § 16 BewG zeigt: Der Jahreswert liegt unter der Grenze. Also werden 12.000 Euro mit dem amtlichen Faktor 11,107 multipliziert.
Das ergibt 12.000 Euro × 11,107 = 133.284 Euro als steuerlichen Kapitalwert des angenommenen Rechts.
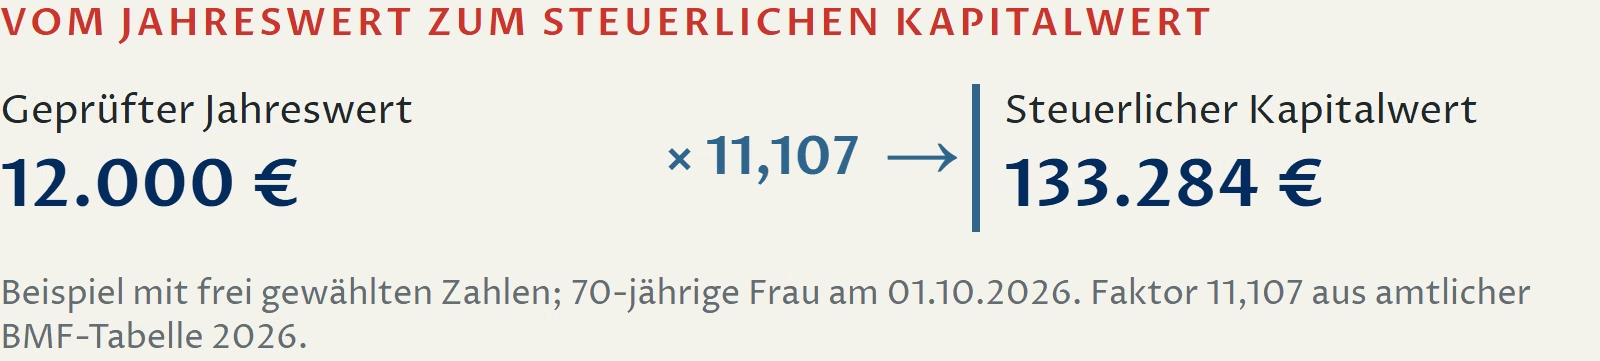
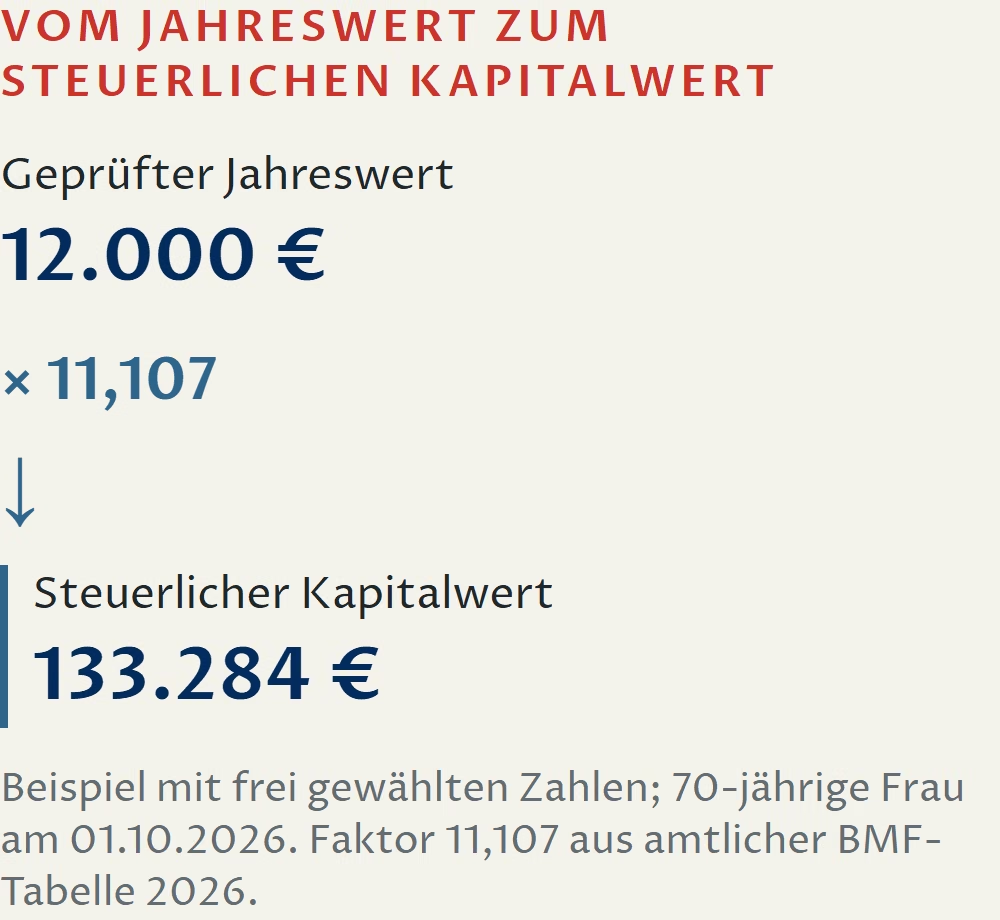
Mit der Multiplikation wird der jährliche Nutzen zu einem Kapitalwert zusammengefasst. Die amtliche Kapitalisierung steckt bereits im Faktor.
Wie viel Steuer daraus folgt, hängt von Freibeträgen und Steuerklasse ab und gehört zur Steuerberatung.
Prüfen Sie die Jahreswertgrenze immer vor der Multiplikation. So geht ein höherer jährlicher Nutzen nur bis zur gesetzlichen Grenze in die Rechnung ein.
Erben und schenken: Wie das Finanzamt Immobilien bewertetIst der Nießbrauchwert der Abschlag vom Immobilienwert?
Für den Verkehrswert werden Rechte und Belastungen nach der ImmoWertV gesondert betrachtet, und zwar unter den allgemeinen Marktverhältnissen.
§ 47 ImmoWertV lässt mehrere Wege zu, zum Beispiel die Kapitalisierung der wirtschaftlichen Vor- und Nachteile über die Restlaufzeit des Rechts.
Den steuerlichen Kapitalwert ziehen Sie deshalb nicht einfach vom Immobilienwert ab, denn für den Marktwert zählt, wie sich das Recht wirtschaftlich auswirkt.
Umfang und Dauer gehören zusammen: Welche Räume und Nutzungen stehen der berechtigten Person zu, und wann endet das Recht?
Legen Sie Grundbuch und Bestellungsurkunde bereit. Sind nur bestimmte Räume oder Teilflächen betroffen, gehören Pläne dazu, damit klar ist, wo das Recht gilt.
Wie das Recht rechtlich gestaltet wird, besprechen Sie mit Ihrem Notar oder Ihrer Rechtsberatung, damit Inhalt und Laufzeit eindeutig festgelegt sind.
Welche Unterlagen für ein Gutachten benötigt werden