Zusammenfassung
Bei der Aufteilung eines einheitlichen Kaufpreises auf Grund und Boden und Gebäude entscheidet nicht die Höhe eines Bodenwertanteils für sich, sondern die nachvollziehbare, stichtags- und objektspezifische Herleitung beider Wertkomponenten.
Der Beitrag arbeitet zwei typische Fehlerquellen heraus: die schematische Übernahme eines Bodenrichtwerts ohne objektspezifische Anpassung einerseits und die methodisch unzulässige Ableitung des „Bodenwertanteils“ aus dem abgezinsten Bodenwert des vereinfachten (eingleisigen) Ertragswertverfahrens andererseits.
Beiden ist der richtige Rechenweg gegenüberzustellen: die eigenständige Bewertung beider Wirtschaftsgüter und ihre Zusammenführung über die Verhältnismethode im zweigleisigen allgemeinen Ertragswertverfahren. Ein hoher Bodenanteil ist danach weder generell fehlerhaft noch durch den Ertrag eines Bestandsgebäudes allein widerlegt.
1. Ausgangsfrage und Bewertungsmaßstab
Für Zwecke der Gebäude-AfA ist der auf das abnutzbare Gebäude entfallende Teil der Anschaffungskosten abzugrenzen. Nach ständiger Rechtsprechung sind Boden- und Gebäudewert gesondert zu ermitteln und der Gesamtkaufpreis sodann nach dem Verhältnis dieser Werte, der Verkehrs- bzw. Teilwerte beider Wirtschaftsgüter, aufzuteilen [3][4]. Die bloße Differenz zwischen Kaufpreis und einem vorab fixierten Bodenwert ist keine gleichwertige Ersatzmethode.
Eine sachgerecht vereinbarte vertragliche Aufteilung ist zu berücksichtigen, sofern sie die realen Wertverhältnisse nicht in grundsätzlicher Weise verfehlt und wirtschaftlich haltbar erscheint [3].
Zwei Fehlerquellen prägen die Streitfälle. Die erste liegt auf der Bodenseite: die schematische Übernahme eines Bodenrichtwerts ohne objektspezifische Anpassung. Die zweite ist ein Rechenfehler im Verfahren selbst: die Ableitung des „Bodenwertanteils“ aus dem vereinfachten (eingleisigen) Ertragswertverfahren. Beide werden nachfolgend der methodisch tragfähigen Lösung gegenübergestellt.
2. Was Bodenrichtwerte leisten und was nicht
Bodenrichtwerte beschreiben den durchschnittlichen Lagewert eines Bodenrichtwertgrundstücks. Sie sind eine wichtige Datengrundlage, jedoch nicht ohne Prüfung identisch mit dem Bodenwert des konkreten Grundstücks. Der Bodenrichtwert ist ein stichtags- und objektspezifischer Modellansatz: Er bildet den Wert des fiktiv unbebauten Grundstücks ab (§ 196 Abs. 1 Satz 2 BauGB; § 40 Abs. 1 ImmoWertV).
Weicht das Bewertungsgrundstück vom Richtwertgrundstück ab, ist der Bodenrichtwert objektspezifisch anzupassen (§ 26 Abs. 2 ImmoWertV), etwa nach Lage innerhalb der Zone, Zuschnitt, Grundstückstiefe, Lärm- und Emissionsbelastung oder Altlasten [5].
Der praktisch häufigste Fehler liegt beim Maß der Nutzung. Die Finanzverwaltung leitet den Bodenwert nicht selten aus der tatsächlich vorhandenen baulichen Ausnutzung des Bestandsgebäudes ab, während für das Maß der Nutzung grundsätzlich die planungsrechtlich zulässige Ausnutzung maßgebend ist (§ 5 Abs. 1 Satz 1 ImmoWertV).
Die vorhandene Dichte eines verdichteten Gründerzeitbaus genießt lediglich Bestandsschutz; sie ist kein gesichertes, werthaltiges Baurecht und darf nicht unbesehen als Maß der Nutzung angesetzt werden. Wird der Bodenwert gleichwohl aus der Bestandsdichte abgeleitet, fällt er entsprechend zu hoch aus.
Zu beachten ist die Rückausnahme des § 5 Abs. 1 Satz 2 ImmoWertV: Wird das zulässige Maß im Umkreis regelmäßig über- oder unterschritten oder spiegeln die Kaufpreise regelmäßig ein anderes Maß wider, ist das marktüblich zugrunde gelegte Maß maßgebend; auch § 40 Abs. 5 Nr. 1 ImmoWertV lässt bei bebauten Grundstücken ein erhebliches, marktübliches Abweichen der tatsächlichen von der maßgeblichen Nutzung zu.
Ob die vorhandene Dichte ganz oder teilweise anzusetzen ist, ist objektspezifisch und quartiersbezogen zu begründen und nicht schematisch aus dem Bestand zu übernehmen [5].
Entscheidend ist in jedem Fall die Modellkonformität: Der angesetzte Bodenwert muss auf derselben wertrelevanten Geschossflächenzahl beruhen, auf der der jeweilige Gutachterausschuss seine Bodenrichtwerte und die daraus abgeleiteten Liegenschaftszinssätze ermittelt. Ein Bodenwert, der auf einer abweichenden Ausnutzung beruht, ist nur dann schlüssig, wenn auch der verwendete Liegenschaftszinssatz auf derselben Grundlage hergeleitet wurde.
Die Wahl der Ausnutzung ist damit keine isolierte Stellschraube, sondern an die Datenbasis des Ertragswertmodells gebunden.
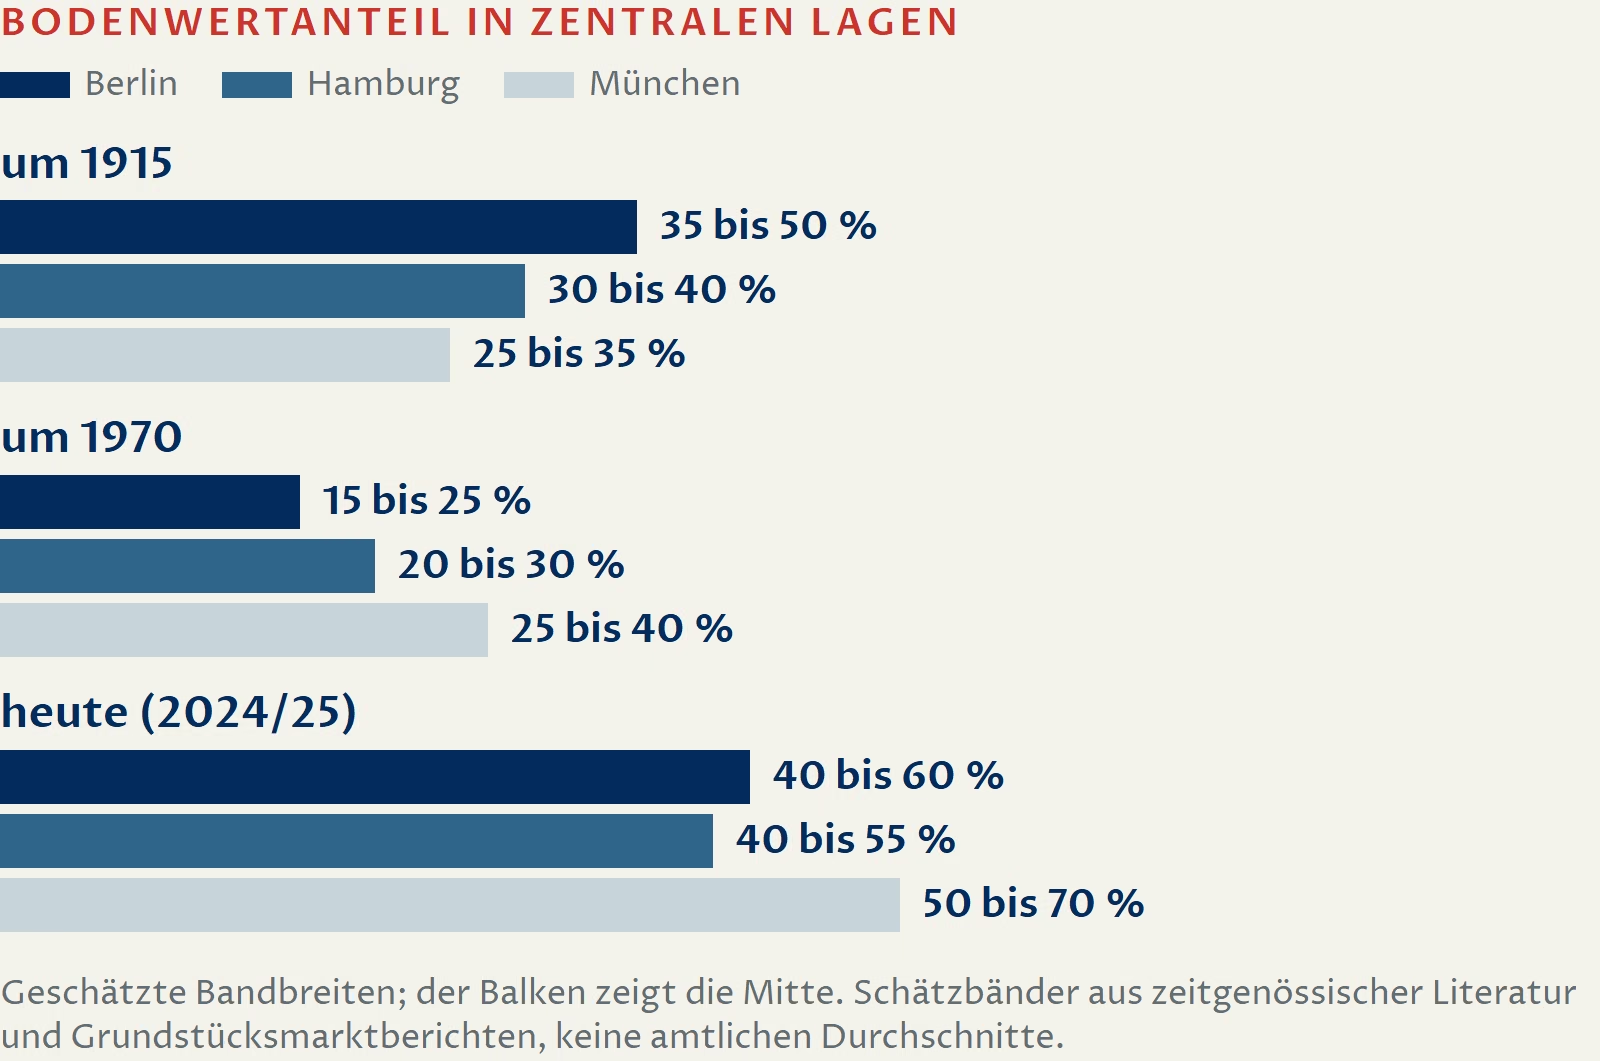
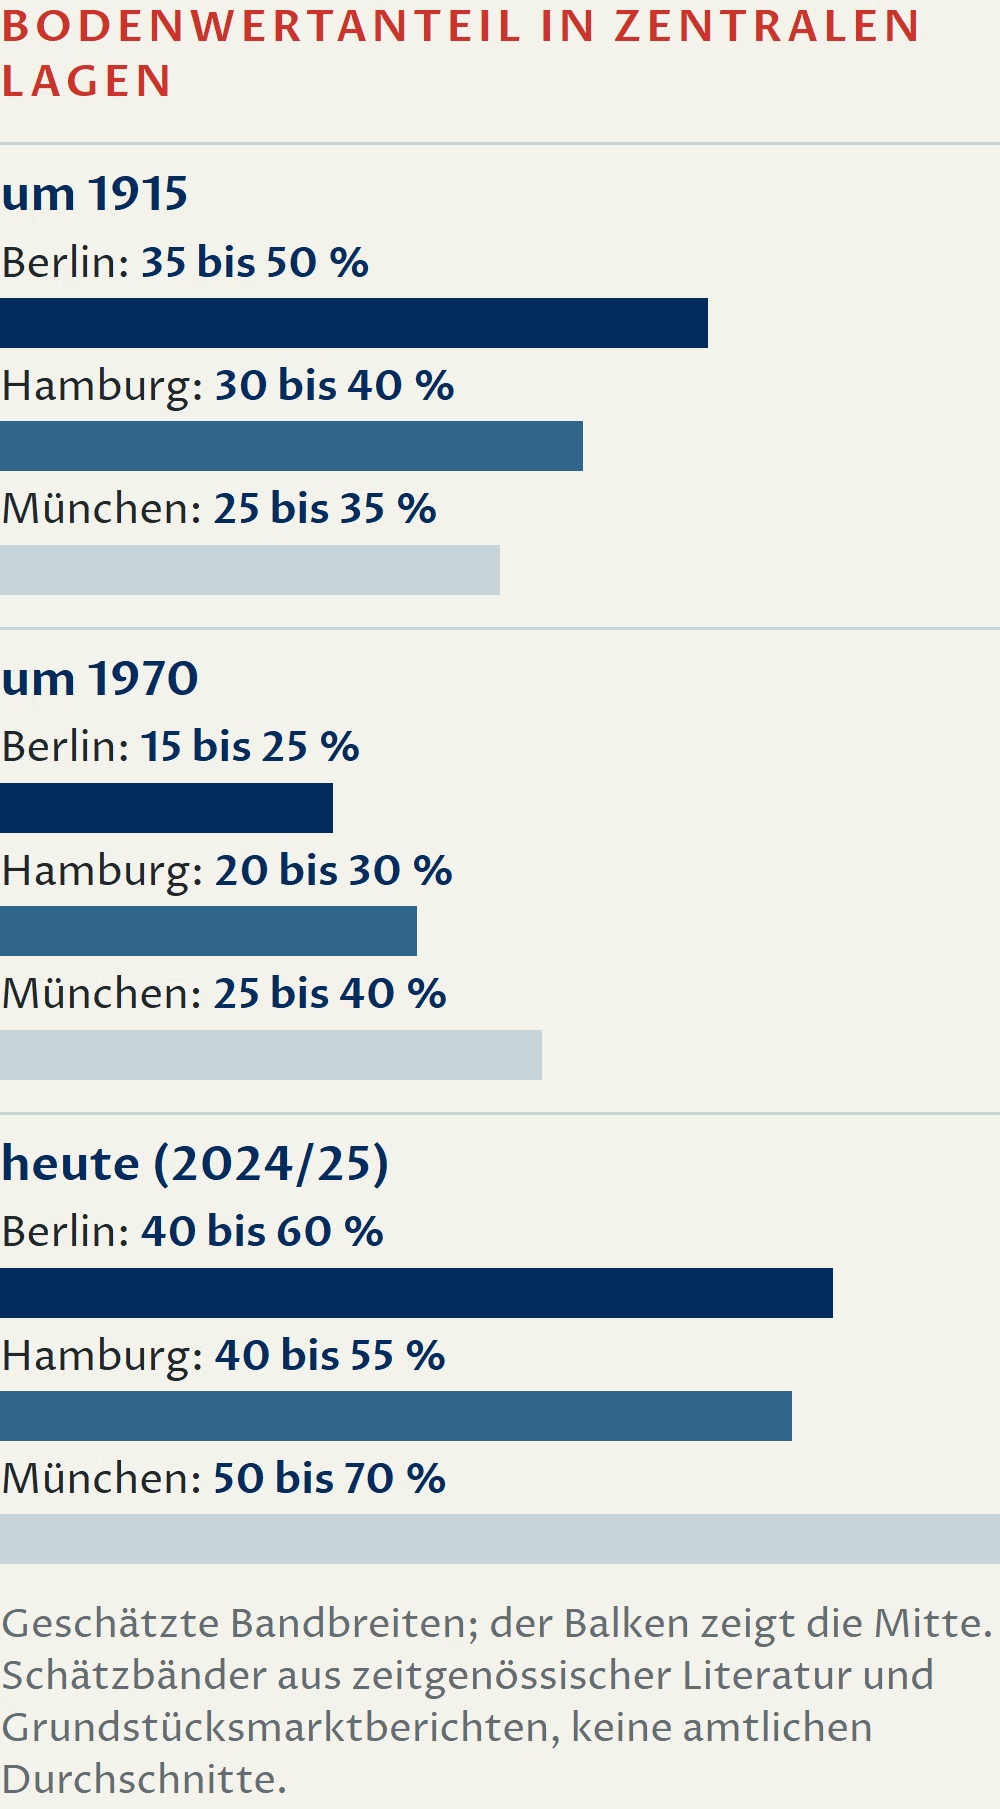
Abb. 1: Geschätzte Bandbreiten des Bodenwertanteils in zentralen Lagen um 1915, 1970 und heute. Schätzbänder aus zeitgenössischer Literatur (u. a. Eberstadt, Handbuch des Wohnungswesens, 1909/1917) und aktuellen Grundstücksmarktberichten der Gutachterausschüsse; eigene Darstellung. Keine amtlich gemittelten Durchschnitte.
Die Zeitreihe verdeutlicht, dass der Bodenanteil innerstädtischer Mietshäuser Markt, Dichte und Planungsrecht folgt und historisch stark schwankt, ein weiterer Beleg dafür, dass er aus den konkreten Verhältnissen herzuleiten und nicht als feste Größe zu unterstellen ist.
3. Verfahren und Rechtsprechung
Der BFH hat mit Urteil vom 7. Oktober 2025 (IX R 26/24) bestätigt, dass das allgemeine Ertragswertverfahren nach § 28 ImmoWertV auch für die Aufteilung bei einem denkmalgeschützten Objekt geeignet sein kann [1]. Das Urteil begründet keinen generellen Vorrang des Ertragswertverfahrens; die Wahl ist anhand von Objektart, Marktpraxis und Datenlage zu begründen. Der BFH unterscheidet das allgemeine Ertragswertverfahren ausdrücklich von der unzulässigen Restwertmethode.
Für den vorliegenden Zusammenhang ist die konkrete Entscheidung aufschlussreich und mahnt zur Zurückhaltung: Der BFH bestätigte dort einen Bodenanteil von 58,90 %, dessen Bodenwert der Sachverständige ausdrücklich unter Zuhilfenahme der Bodenrichtwertkarte abgeleitet hatte.
Die Revision hatte allein hinsichtlich des AfA-Satzes Erfolg (Restnutzungsdauer 30 Jahre, § 7 Abs. 4 Satz 2 EStG), während der Ansatz eines Bodenwerts von 0 € verworfen und die Kostenlast überwiegend den Klägern auferlegt wurde. Das Urteil belegt damit gerade nicht, dass ein hoher oder bodenrichtwertgestützter Bodenanteil per se unzutreffend wäre; Gegenstand der gerichtlichen Kontrolle ist die methodengerechte Einzelbewertung, nicht ein bestimmtes Ergebnis.
Die Hinweise des Gerichts zur begrenzten Nutzungsdauer auch denkmalgeschützter Gebäude sind überwiegend als obiter dictum einzuordnen; wertermittlungsrechtlich ist die Denkmaleigenschaft regelmäßig ein auf Dauer angelegtes Grundstücksmerkmal.
Das Urteil IX R 26/19 beanstandete die damalige BMF-Arbeitshilfe insbesondere wegen ihrer methodischen Verengung und unzureichenden Regionalisierung [2]. Die Arbeitshilfe beruht für Renditeobjekte auf einer an das allgemeine Ertragswertverfahren angelehnten, teilweise typisierenden und pauschalierenden Methodik.
Daraus folgt nicht, dass jede aktuelle Anwendung einer Arbeitshilfe oder eines Bodenrichtwerts rechtswidrig wäre; maßgeblich bleibt die objektspezifische, modellkonforme Herleitung.
In der Literatur wird eingewandt, die so angelehnte Methodik sei unter idealtypischen Bedingungen mit der verworfenen Restwertmethode identisch.
Dem ist zu entgegnen: Das allgemeine (zweigleisige) Ertragswertverfahren ist nur dann eine verkappte Restwertmethode, wenn der Bodenwert selbst als Residuum gewonnen wird. Wird der Bodenwert dagegen eigenständig, über Vergleichspreise oder den objektspezifisch angepassten Bodenrichtwert (§ 26 Abs. 2 ImmoWertV; § 196 Abs. 1 Satz 2 BauGB), und modellkonform mit dem Liegenschaftszinssatz hergeleitet, liegt gerade keine Restwertableitung vor.
Die Kritik trifft daher nicht das Verfahren, sondern seine parameterinkonsistente Anwendung. In dieselbe Richtung weist das „umgekehrte Ertragswertverfahren“ (Modell Jacoby): Seine Berechnungssystematik enthält Elemente einer Restwertbetrachtung und ist mit § 29 ImmoWertV nur eingeschränkt vereinbar.
Die Instanzrechtsprechung zieht die Grenzen der vertraglichen Aufteilung uneinheitlich: Das FG München hält eine Abweichung von weniger als 10 % zwischen vertraglicher und gutachterlicher Bemessungsgrundlage für unbeachtlich, während das FG Berlin-Brandenburg der vertraglichen Aufteilung bereits dann nicht folgt, wenn der vertragliche Bodenpreis um mehr als 20 % vom Bodenrichtwert abweicht [6].
Die Anknüpfung an eine feste prozentuale Bodenrichtwert-Abweichung ist allerdings angreifbar, weil der Bodenrichtwert selbst nur ein Modellansatz ist (Abschnitt 2) und erst nach objektspezifischer Anpassung als Vergleichsmaßstab taugt.
4. Der richtige Rechenweg: zweigleisig statt eingleisig
Für die Aufteilung ist das zweigleisige allgemeine Ertragswertverfahren (§ 28 ImmoWertV) zu verwenden, in dem Bodenwert und Gebäudeertragswert eigenständig ermittelt werden:
Dabei bezeichnet BW den Bodenwert, RE den Jahresreinertrag, p den Liegenschaftszinssatz und n die Restnutzungsdauer. Der Bodenwert geht als erster Summand in voller Höhe ein; der Gebäudeertragsanteil (RE − p · BW) · V ist um die Bodenwertverzinsung p · BW bereinigt.
Der relative Bodenwertanteil BW/EW hängt deshalb nicht allein von p und n, sondern zwingend auch von BW und RE ab; eine Tabelle fester Anteile allein nach p und n wäre ohne zusätzliche Annahmen nicht reproduzierbar.
Hiervon strikt zu trennen ist das vereinfachte (eingleisige) Ertragswertverfahren (§ 29 ImmoWertV). Dort wird der kapitalisierte Reinertrag RE ohne vorherigen Abzug der Bodenwertverzinsung angesetzt und der über die Restnutzungsdauer abgezinste Bodenwert (BW × Abzinsungsfaktor) hinzuaddiert. Der kapitalisierte Reinertrag bezieht sich dann auf das Grundstück in seiner Gesamtheit, also auf Gebäude und Boden.
Der abgezinste Bodenwert ist deshalb nicht der Bodenwertanteil, sondern lediglich eine Restgröße, die finanzmathematisch mit zunehmender Restnutzungsdauer gegen Null geht.
Wer diese Restgröße als „Bodenanteil“ liest, begibt sich auf eine Geisterfahrt. Genau auf diesem Weg wurde in der jüngsten BFH-Entscheidung von Klägerseite ein „Bodenwertanteil“ von 0 € auf der Grundlage einer (quasi) ewigen Restnutzungsdauer errechnet, ein Ergebnis, das der BFH zu Recht verworfen hat [1]. Der vermeintlich niedrige Bodenanteil ist dort nicht Ausdruck des Marktes, sondern Artefakt des falschen Verfahrens.
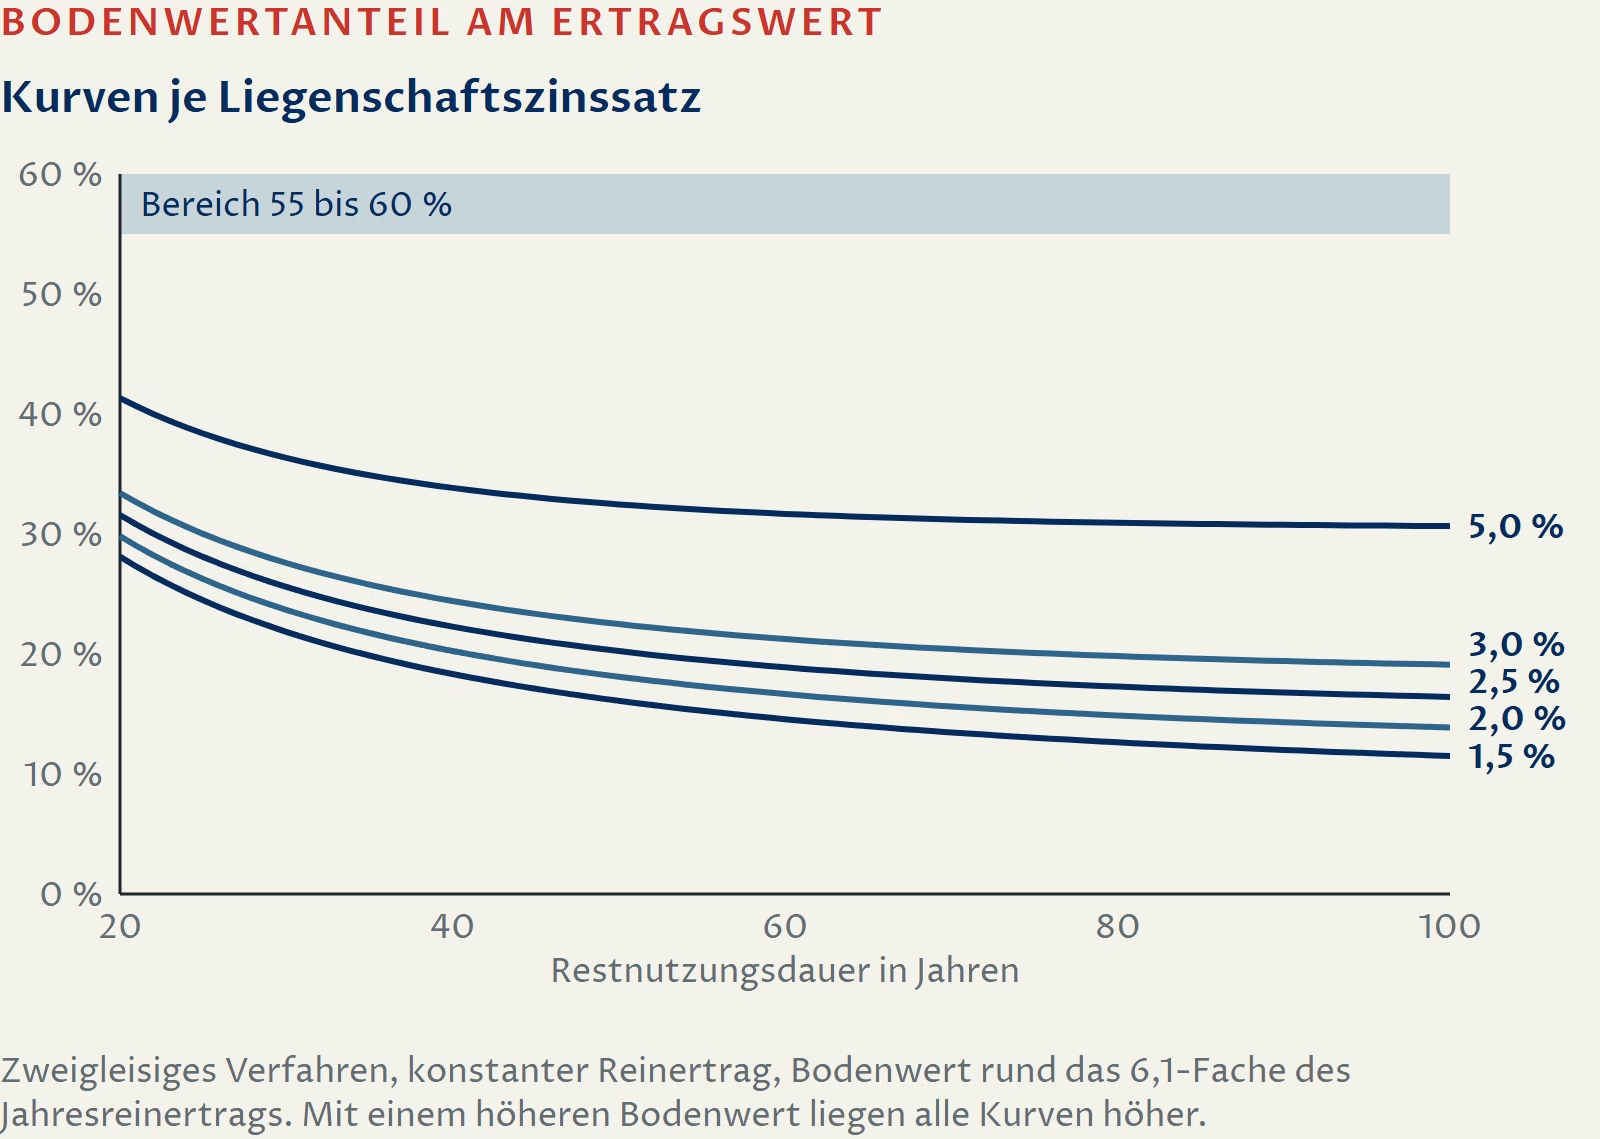
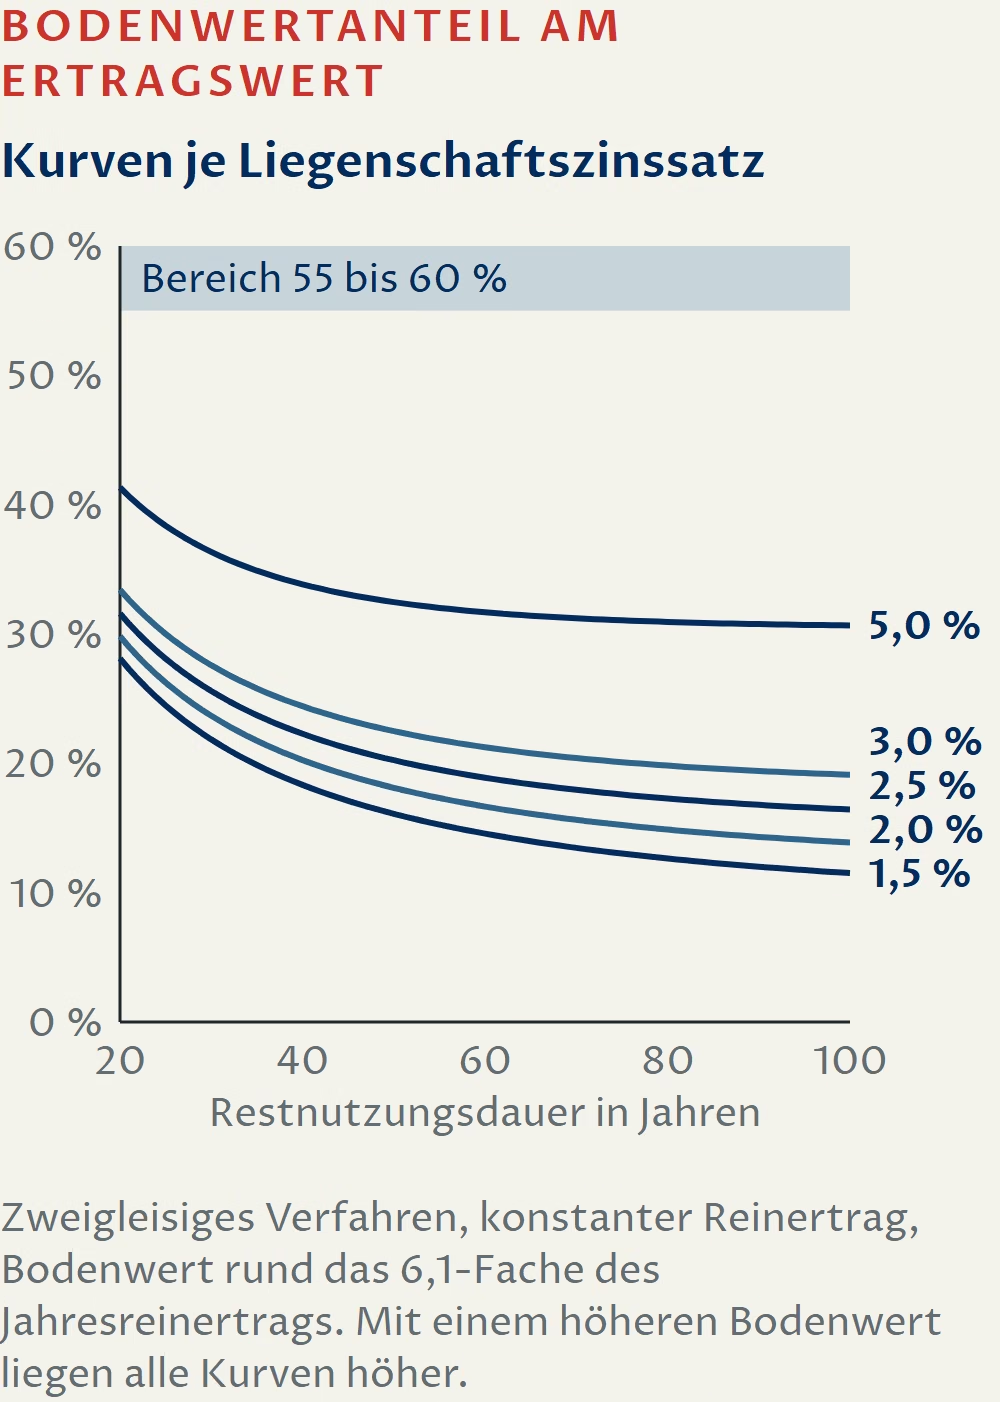
Abb. 2: Relativer Bodenwertanteil am Ertragswert im zweigleisigen (allgemeinen) Verfahren, in Abhängigkeit von Liegenschaftszins und Restnutzungsdauer. Die Kurven setzen einen konstanten Reinertrag und einen konstanten, objektspezifisch hergeleiteten Bodenwert in Höhe von rd. dem 6,1-fachen des Jahresreinertrags voraus; mit einem höheren (z. B. bodenrichtwertbasierten) Bodenwert verschieben sich die Werte nach oben.
Der Anteil sinkt mit niedrigem Zins und langer Restnutzungsdauer, geht aber, anders als die Restgröße des eingleisigen Verfahrens, nicht gegen Null, weil der Bodenwert ungeschmälert in den Ertragswert eingeht.
Fallbeispiel (anonymisiert): ein voll vermietetes gründerzeitliches Wohn- und Geschäftshaus in zentraler Großstadtlage, überwiegend Wohnnutzung mit einzelnen Gewerbeeinheiten im Erdgeschoss; Grundstück gut 400 m², Wohn-/Nutzfläche rund 1.500 m². Der Jahresrohertrag beträgt rund 178.000 €; abzüglich Bewirtschaftungskosten von rund 27.000 € ergibt sich ein Jahresreinertrag von rund 151.000 €.
Bei einem objektspezifisch hergeleiteten Bodenwert von rund 0,92 Mio. € und einem Liegenschaftszinssatz von 2,10 % beträgt die Bodenwertverzinsung rund 19.300 €, sodass auf die baulichen Anlagen ein Gebäudereinertrag (Reinertragsanteil der baulichen Anlagen) von rund 131.700 € entfällt; die Restnutzungsdauer beträgt 50 Jahre. Die rund 5 Mio. € sind der tatsächlich gezahlte Kaufpreis (Transaktionspreis), nicht ein bloßer Schätzwert.
Hoher (hypothetischer) Bodenwert
Bodenwert rd. 2,75 Mio. €
Bodenwertverzinsung (p · BW) rd. 57.700 €
Gebäudereinertrag rd. 93.300 €
Bodenanteil am EW 48,9 %
Objektspezifisch reduzierter Bodenwert
Bodenwert rd. 0,92 Mio. €
Bodenwertverzinsung (p · BW) rd. 19.300 €
Gebäudereinertrag rd. 131.700 €
Bodenanteil am EW 18,5 %
Tab. 1: Wirkung der Bodenwertannahme auf die Aufteilung bei identischem Jahresreinertrag (rd. 151.000 €), Zinssatz und Restnutzungsdauer (zweigleisiges Verfahren). Konstant bleibt der Reinertrag; mit dem Bodenwert ändert sich allein die Bodenwertverzinsung p · BW und damit der verbleibende Gebäudereinertrag. Der hohe Bodenwert ist eine ausdrücklich hypothetische Gegenrechnung.
Beide Varianten verwenden denselben Jahresreinertrag von rund 151.000 €, denselben Zinssatz und dieselbe Restnutzungsdauer; es ändert sich allein der Bodenwert und mit ihm die Bodenwertverzinsung, die den Gebäudereinertrag mindert.
Die Variante mit dem objektspezifisch reduzierten Bodenwert ergibt einen Ertragswert von rd. 4,97 Mio. € und bildet damit den tatsächlich gezahlten Kaufpreis nahezu exakt ab, ein Indiz für ihre Marktkonformität; die hypothetische Hoch-Bodenwert-Variante führt auf rd. 5,62 Mio. € und läge rund 12 % darüber.
Für die steuerliche Aufteilung kommt es nicht auf das absolute Wertniveau, sondern auf das Verhältnis der Verkehrs- bzw. Teilwerte an. Ob die Summe der eigenständig ermittelten Verkehrswerte über oder unter dem gezahlten Kaufpreis liegt, berührt dieses Verhältnis nicht; aufgeteilt wird stets der tatsächlich gezahlte Kaufpreis nach der Wertrelation. Darin liegt der Unterschied zur Restwertmethode.
Ein modellkonform ermittelter Verkehrswert darf deshalb durchaus über dem seinerzeit gezahlten Kaufpreis liegen (§ 194 BauGB), etwa bei ungewöhnlichen oder persönlichen Verhältnissen, Verkaufsdruck oder zeitlichem Abstand zum Marktgeschehen, ohne dass dies die Aufteilung in Frage stellt.
5. Entwicklungspotenziale bei Bestandsobjekten
Ein bestehendes Mietshaus kann wirtschaftlich durch laufende Erträge geprägt sein, während der Bodenwert als Wert des fiktiv unbebauten Grundstücks auch eine alternative Nutzungsmöglichkeit reflektiert.
Ob ein solches Potenzial wertrelevant ist, hängt unter anderem von planungsrechtlicher Zulässigkeit, Realisierbarkeit, zeitlichem Horizont, Abriss- und Freilegungskosten sowie der Marktakzeptanz ab; erst wenn die Fortführung nicht mehr die wirtschaftlich beste Nutzung ist, treten Liquidations- und Freilegungsbetrachtungen in den Vordergrund (vgl. § 40 Abs. 5 Nr. 3 und § 43 ImmoWertV).
Ein pauschales „Herausrechnen“ sämtlicher Entwicklungserwartungen aus dem Bodenwert wäre ebenso unzutreffend wie ihre unkritische Übernahme. Zu dokumentieren ist vielmehr, welche Eigenschaften dem fiktiv unbebauten Grundstück am Wertermittlungsstichtag tatsächlich zuzuordnen sind.
6. Bewertungsmethodische Folgerungen
Ein robustes Gutachten muss die Ableitung des Bodenwerts und die Bewertung der baulichen Anlagen trennen, zugleich aber die Modellkonformität der verwendeten Daten sichern. Liegenschaftszinssätze, Bewirtschaftungskosten, Restnutzungsdauer und Bodenwertanpassungen sind nicht beliebig kombinierbar. Der modellierte Gesamtwert ist mit geeigneten Kauffällen oder Marktkennzahlen zu plausibilisieren.
Ergeben sich erhebliche Abweichungen zum Transaktionspreis, sind deren Ursachen zu erläutern; erst danach ist die relative Aufteilung der Anschaffungskosten zu begründen.
Besondere Vorsicht gilt der Interpretation einer niedrigen Gebäuderendite: Sie beweist weder einen niedrigen Bodenwert noch einen hohen Bodenwertanteil. Ebenso wenig kann aus einem hohen Bodenrichtwert ohne objektspezifische Prüfung unmittelbar auf die steuerliche Kaufpreisrelation geschlossen werden. Eine empirische Aussage über „typische“ Bodenanteile erfordert eine nachvollziehbare Stichprobe, definierte Objektklassen und einheitliche Modellannahmen.
Realitätskontrolle des Ergebnisses. Jedes Aufteilungsergebnis ist einer Plausibilitäts- und Realitätskontrolle zu unterziehen. Erscheint das Resultat wirklichkeitsfremd, etwa weil dem Gebäude ein Ertrag verbleibt, der seine eigene Herstellung nicht mehr trägt, oder weil der Bodenanteil dem am Markt beobachteten Verhältnis offensichtlich widerspricht, ist dies ein Warnsignal, das zur erneuten Prüfung der Eingangsgrößen zwingt, nicht zur Übernahme des Ergebnisses.
Dies gilt in beide Richtungen: Ein auffällig hoher ebenso wie ein auffällig niedriger Bodenanteil bedarf einer tragfähigen, marktgestützten Begründung. Wird ein (vereinfachtes) Sachwert- oder Ertragswertmodell herangezogen, ist dessen Ergebnis zusätzlich auf Marktanpassung, regionale Repräsentativität und, im Fall des vereinfachten Ertragswertverfahrens, auf die oben beschriebene Restgrößen-Problematik zu prüfen.
7. Schlussfolgerung
Der eigentliche Bodenwert-Irrtum besteht nicht darin, dass hohe Bodenwertanteile vorkommen. Er liegt zum einen darin, einen typisierten Bodenrichtwert ohne hinreichende Anpassung als belastbare Aussage über die konkrete Kaufpreisrelation zu behandeln, und zum anderen darin, den mit der Restnutzungsdauer gegen Null gehenden abgezinsten Bodenwert des vereinfachten Verfahrens für den Bodenwertanteil zu halten.
Sachgerechte Kaufpreisaufteilung ist demgegenüber eine Aufgabe der eigenständigen Einzelbewertung, der Modellkonsistenz und der überprüfbaren Marktbegründung, zusammengeführt über die Verhältnismethode im zweigleisigen Ertragswertverfahren. Gerade bei innerstädtischen Ertragsobjekten kann dies eine vertiefte sachverständige Prüfung erfordern.
8. Checkliste für die Praxis
Die folgenden Punkte fassen die in den Abschnitten 1 bis 7 entwickelten Grundsätze zusammen; der Verweis nennt den Abschnitt, aus dem sich der jeweilige Punkt ergibt:
Einzelbewertung statt Restwert
Grund und Boden sowie Gebäude getrennt bewerten und den Kaufpreis nach dem Verhältnis beider Verkehrs- bzw. Teilwerte aufteilen; niemals den Bodenwert fixieren und das Gebäude als Rest behandeln (→ Abschnitte 1 und 4).
Zweigleisig statt eingleisig rechnen
Für die Aufteilung das allgemeine Ertragswertverfahren (§ 28 ImmoWertV) verwenden, in dem die Bodenwertverzinsung abgezogen wird; den abgezinsten Bodenwert des vereinfachten Verfahrens (§ 29) nicht als Bodenanteil missdeuten (→ Abschnitt 4).
Zulässige statt vorhandene Nutzung
Das Maß der Nutzung richtet sich grundsätzlich nach der planungsrechtlich zulässigen, nicht nach der tatsächlich vorhandenen Ausnutzung; Bestandsschutz ist kein werthaltiges Baurecht, Rückausnahmen sind quartiersbezogen zu prüfen (→ Abschnitt 2).
Bodenrichtwert als Modellansatz objektspezifisch anpassen
Lage innerhalb der Zone, Zuschnitt, Grundstückstiefe, Lärm-/Emissionsbelastung und Altlasten berücksichtigen und den Bodenrichtwert stichtagskonform ansetzen (§ 26 Abs. 2 ImmoWertV) (→ Abschnitt 2).
Modellkonformität wahren
Bodenwert, Liegenschaftszinssatz, Bewirtschaftungskosten und Restnutzungsdauer müssen auf derselben Datenbasis beruhen und dürfen nicht beliebig kombiniert werden (→ Abschnitte 4 und 6).
Ergebnis am Markt plausibilisieren und einer Realitätskontrolle unterziehen
Kaufpreisfaktor, Rendite und Transaktionspreis gegenprüfen; ein Verkehrswert darf vom gezahlten Kaufpreis abweichen. Erscheint das Ergebnis wirklichkeitsfremd, sind die Eingangsgrößen erneut zu prüfen (→ Abschnitt 6).
Nachvollziehbar dokumentieren
Jede Anpassung und Annahme belegen; bei Zweifeln hat ein methodengerechtes Sachverständigengutachten Vorrang vor schematischen Hilfsmitteln (→ Abschnitte 3 und 6).
Nachweise und Quellen
[1] BFH, Urteil vom 07.10.2025, IX R 26/24; amtlicher Entscheidungstext, www.bundesfinanzhof.de.
[2] BFH, Urteil vom 21.07.2020, IX R 26/19, BStBl. II 2021, 372.
[3] BFH, Urteil vom 16.09.2015, IX R 12/14, BStBl. II 2016, 397.
[4] BFH, Urteil vom 20.09.2022, IX R 12/21, BFHE 278, 169.
[5] ImmoWertV vom 14.07.2021, insbesondere §§ 5, 26, 28, 29, 40 und 43 (hier § 5 Abs. 1, § 26 Abs. 2, § 40 Abs. 1 und Abs. 5 Nr. 1 und 3); BauGB § 196 Abs. 1 Satz 2.
[6] FG München, Urteil vom 10.04.2024, 12 K 861/19; FG Berlin-Brandenburg, Urteil vom 20.03.2024, 3 K 3137/19.