Überschreiben, aber wohnen bleiben
Ihre Eltern möchten Ihnen ihr Haus oder ihre Wohnung schon jetzt überschreiben, aber ausziehen wollen sie natürlich nicht. Diesen Fall sehen wir in unserer Praxis häufiger als jeden anderen.
Der wichtigste Grund ist die Steuer. Jedes Kind kann von jedem Elternteil 400.000 Euro steuerfrei bekommen, und dieser Freibetrag gilt bei einer Schenkung genauso wie beim Erbe.
Den Unterschied macht die Zeit. Was Sie von derselben Person innerhalb von zehn Jahren bekommen, wird zusammengerechnet, danach beginnt der Freibetrag von vorn (§ 14 ErbStG).
Übertragen Ihre Eltern früh, können sie den Freibetrag also mehr als einmal nutzen, etwa mit einem Anteil an der Immobilie heute und einem weiteren Anteil in zehn Jahren.
Damit Ihre Eltern trotzdem sicher wohnen bleiben, behalten sie sich im Notarvertrag ein Recht an der Immobilie vor. Meist ist das ein Nießbrauch oder ein Wohnrecht.
Der Nießbrauch
Ihre Eltern dürfen die Immobilie weiter nutzen und alle Erträge behalten. Sie können selbst darin wohnen oder sie vermieten und die Miete einnehmen.
Das Wohnrecht
Ihre Eltern dürfen das Haus oder einen Teil davon bewohnen. Anderen überlassen dürfen sie es nur, wenn der Vertrag das erlaubt.
Schenkung, gemischte Schenkung oder Erbe
Ob Sie die Immobilie geschenkt bekommen, gegen eine Gegenleistung übernehmen oder erben, macht für die Steuer und für Ihre Geschwister einen Unterschied.
Die Schenkung
Ihre Eltern übertragen die Immobilie, und Sie zahlen nichts dafür. Ein vorbehaltener Nießbrauch oder ein Wohnrecht mindert trotzdem den Wert, den Sie versteuern.
Die gemischte Schenkung
Sie übernehmen zum Beispiel den Kredit, der noch auf dem Haus liegt. Geschenkt ist dann nur, was nach Abzug Ihrer Gegenleistung übrig bleibt.
Das Erbe
Sie bekommen die Immobilie erst mit dem Tod Ihrer Eltern. Ziehen Sie dann selbst ein und wohnen dort zehn Jahre, kann sie als Familienheim steuerfrei bleiben.
Diese Befreiung für das Familienheim gilt bei Kindern nur für das Erbe, nicht für die Schenkung, und nur bis 200 Quadratmeter Wohnfläche.
Wenn Sie ohnehin ins Elternhaus ziehen wollen, kann das Erben deshalb günstiger sein als das Überschreiben. Rechnen Sie beide Wege durch, bevor Sie einen Notartermin machen.
Eine gute Nachricht gilt für alle drei Wege: Geht die Immobilie von den Eltern an die Kinder, fällt keine Grunderwerbsteuer an.
Die Steuerfragen beantwortet Ihr Steuerberater, den Vertrag macht der Notar. Beide brauchen aber eine Zahl, die keiner von ihnen ermittelt: den Wert Ihrer Immobilie.
Erbschaftsteuerreform: Was für Ihr Haus giltWas der Nießbrauch vom Wert abzieht
Für die Schenkungsteuer zählt, was Sie tatsächlich bekommen. Ein Haus, in dem Ihre Mutter bis an ihr Lebensende wohnen darf, ist für Sie heute weniger wert als ein freies.
Das Gesetz rechnet den Nießbrauch deshalb in einen Geldbetrag um und zieht ihn vom Wert der Immobilie ab. Dafür braucht es den Nutzen pro Jahr und einen Faktor für die Dauer.
Den Faktor veröffentlicht das Bundesfinanzministerium in einer Tabelle nach Alter und Geschlecht (§ 14 BewG). Je jünger Ihre Mutter oder Ihr Vater, desto höher ist er.
Für eine Frau von 70 Jahren rechnet die Tabelle mit fast 17 weiteren Lebensjahren. Der Faktor beträgt trotzdem nur 11,107, weil das Gesetz die künftigen Jahre mit 5,5 Prozent abzinst.
Der Nutzen pro Jahr ist nach oben begrenzt, und zwar auf den Steuerwert der Immobilie geteilt durch 18,6 (§ 16 BewG). Diese Grenze greift vor allem, wenn das Finanzamt niedrig bewertet.
Ein Beispiel mit runden Zahlen
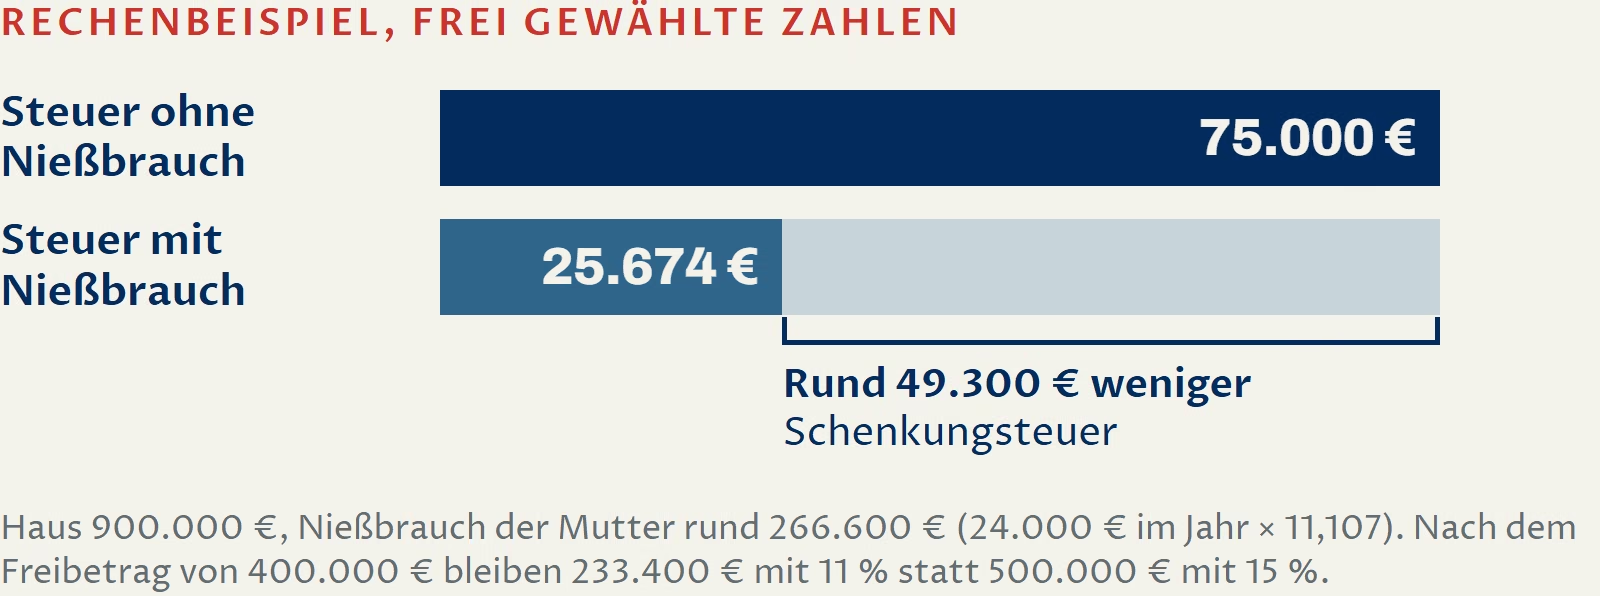
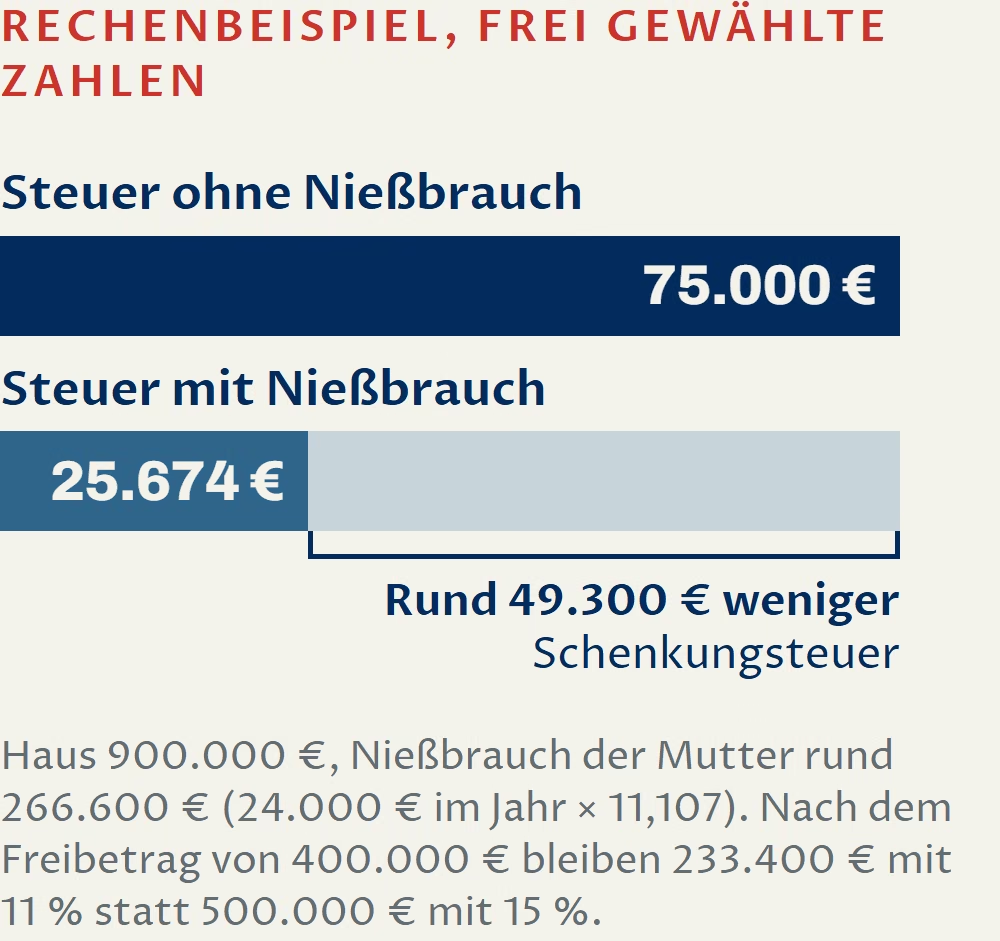
Ein Beispiel mit frei gewählten Zahlen: Eine Mutter, 70 Jahre alt, überträgt ihrer Tochter ihr Haus und behält sich den lebenslangen Nießbrauch vor. Das Finanzamt setzt das Haus mit 900.000 Euro an.
Den Nutzen pro Jahr nehmen wir mit 24.000 Euro an. Die Grenze nach § 16 BewG liegt bei 900.000 Euro geteilt durch 18,6, also bei rund 48.400 Euro, und wird nicht erreicht.
Die Tabelle für Stichtage ab 2026 nennt für Frauen von 70 Jahren den Faktor 11,107. Der Nießbrauch ist damit 24.000 mal 11,107 wert, also rund 266.600 Euro.
Geschenkt sind nach Abzug des Nießbrauchs rund 633.400 Euro. Nach dem Freibetrag von 400.000 Euro bleiben 233.400 Euro zu versteuern, und bei 11 Prozent sind das 25.674 Euro Steuer.
Ohne Nießbrauch wären 500.000 Euro zu versteuern gewesen, mit 15 Prozent also 75.000 Euro. Der Vorbehalt spart der Tochter in diesem Beispiel rund 49.300 Euro Steuer.
Wann sich ein Gutachten lohnt
In dieser Rechnung steckt eine Zahl, die das Finanzamt selbst festlegt: der Wert der Immobilie. Es rechnet dafür nach Schema, ohne das Haus je gesehen zu haben.
Liegt dieser Wert zu hoch, zahlen Sie zu viel, auch mit Nießbrauch. Sie dürfen dann nachweisen, dass die Immobilie am Tag der Schenkung weniger wert war (§ 198 BewG).
§ 198 BewG: Wenn das Finanzamt zu hoch bewertetEin Gutachten kann die Immobilie auch gleich mit dem Nießbrauch bewerten. Dann zieht das Finanzamt das Recht aber nicht noch einmal ab, denn eine Last zählt nur einmal (§ 10 Abs. 6b ErbStG).
Welcher Weg bei Ihnen günstiger ist, sehen Sie erst, wenn beide Zahlen auf dem Tisch liegen. Darüber sprechen wir gern mit Ihnen und Ihrem Steuerberater.
Gutachten fürs FinanzamtWas Ihre Geschwister davon haben
Bekommt ein Kind die Immobilie, fragen die anderen früher oder später, was sie davon haben. Spätestens beim Tod der Eltern kommt die Frage auf den Tisch, und dann geht es wieder um den Wert.
Haben Ihre Eltern bei der Übergabe bestimmt, dass Sie sich das Haus beim Erbe anrechnen lassen, wird es zwischen Ihnen und Ihren Geschwistern ausgeglichen (§ 2050 BGB).
Bekommen Ihre Geschwister im Testament wenig oder nichts, können sie eine Ergänzung ihres Pflichtteils verlangen.
Dafür wird die verschenkte Immobilie dem Nachlass rechnerisch hinzugezählt (§ 2325 BGB).
Mit jedem Jahr nach der Schenkung zählt sie um ein Zehntel weniger, nach zehn Jahren gar nicht mehr. Bei einem vorbehaltenen Nießbrauch beginnt diese Frist aber gar nicht erst zu laufen.
Der Bundesgerichtshof sieht die Schenkung erst dann als geleistet an, wenn Ihre Eltern die Immobilie nicht mehr im Wesentlichen selbst nutzen. Bei einem Wohnrecht kommt es auf den Einzelfall an.
Wohnrecht für die Eltern: Was es vom Wert abziehtAngesetzt wird der Wert am Todestag, oder der am Tag der Schenkung, wenn er niedriger war. Oft braucht es also zwei Werte, und einer davon liegt viele Jahre zurück.
Werte für vergangene Stichtage ermitteln wir regelmäßig, denn die Kaufpreise jener Jahre sind gesammelt. Am einfachsten ist es aber, wenn der Wert vom Tag der Übergabe schon in einem Gutachten steht.
Gutachten bei Erbe und SchenkungDie Bank und der Fall, dass das Geld nicht reicht
Auch eine Bank fragt nach dem Wert, wenn Sie die übertragene Immobilie beleihen wollen, etwa für eine Sanierung. Für sie zählt, was das Haus wert wäre, wenn sie es verwerten müsste.
Steht der Nießbrauch Ihrer Eltern im Grundbuch vor der Grundschuld der Bank, bekäme ein Käufer das Haus nur mit diesem Recht. Banken verlangen deshalb oft, dass der Nießbrauch im Rang zurücktritt.
Liegt auf der Immobilie noch ein Kredit Ihrer Eltern, betrifft Sie das schon bei der Übergabe. Der Nießbrauch steht in Abteilung II des Grundbuchs, die Grundschuld der Bank in Abteilung III.
Beides hängt zusammen: Eine belastete Immobilie lässt sich nicht einfach mit einem Nießbrauch belegen, weil der Bank sonst ein Teil ihrer Sicherheit fehlt. Sprechen Sie deshalb vor dem Notartermin mit ihr.
Ein zweiter Punkt betrifft Ihre Eltern selbst. Reicht ihr Geld später nicht mehr für den eigenen Unterhalt, etwa für ein Pflegeheim, können sie das Geschenk zurückfordern (§ 528 BGB).
Dieser Anspruch besteht zehn Jahre lang nach der Übergabe. Sie können die Rückgabe abwenden, indem Sie den Betrag zahlen, der für den Unterhalt fehlt.
Bevor Sie zum Notar gehen
Eine Immobilie überschreiben Sie nur mit einem Notarvertrag, und der Notar sorgt dafür, dass Nießbrauch oder Wohnrecht ins Grundbuch kommen.
Wie viel die Immobilie wert ist, ermittelt er dagegen nicht.
Diesen Wert brauchen Sie mehrfach: für die Schenkungsteuer, für einen fairen Ausgleich unter Geschwistern und später vielleicht für die Bank. Ein Gutachten zur Übergabe hält drei Dinge fest.
Der Verkehrswert
Was die Immobilie am Tag der Übergabe am Markt wert ist, hergeleitet aus Vergleichspreisen, Bodenwert und Zustand.
Der Wert mit dem Recht
Was die Immobilie mit dem Nießbrauch oder Wohnrecht Ihrer Eltern wert ist. Am Markt ergibt sich dafür oft eine andere Zahl als aus der Steuertabelle.
Ein fester Stichtag
Ein Wert mit Datum und Begründung, auf den sich alle Geschwister auch Jahre später noch berufen können.
Ein Gutachten lohnt sich vor allem in zwei Fällen: wenn Ihnen der Wert des Finanzamts zu hoch vorkommt und wenn mehrere Kinder fair behandelt werden sollen.
Was das Gutachten kostet, nennen wir Ihnen vorab. Die rechtliche Gestaltung besprechen Sie mit Ihrem Notar und Ihrem Steuerberater, den Wert liefern wir.